Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Beira Mar Gril S/A apurou no exercício de 2013 como Resultado Líquido do Exercício um lucro no valor de R$ 150.000,00 e rateou da seguinte maneira:
5% para constituição de reserva legal;
10% para constituição de reserva estatutária;
10% para participação estatutária de administradores;
25% para provisão para o Imposto de Renda;
50% para dividendos obrigatórios; e
O restante para reservas de lucro.
Na destinação de resultados feita da maneira acima, podemos concluir que para constituição da reserva legal, coube o valor de:
R$ 1.375,00.
R$ 3.702,50.
R$ 5.062,50.
R$ 7.504,50.
R$ 2.500,00.
Sobre a demonstração do resultado do exercício é correto afirmar que ela discriminara:
I. A receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos.
II. A receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto.
III. As despesas com as vendas, as despesas financeiras, deduzidas das receitas, as despesas gerais e administrativas, e outras despesas operacionais.
IV. O lucro ou prejuízo operacional, as outras receitas e as outras despesas.
V. O resultado do exercício antes do Imposto sobre a Renda e a provisão para o imposto.
Estão corretas as alternativas:
I, II e III.
I, III, e IV.
II, III, IV e V.
I, IV e V.
Todas estão corretas.
Por ocasião do encerramento do exercício, a conta-resultado do exercício é debitada no valor do saldo:
das contas redutoras.
das receitas.
do prejuízo do exercício.
das contas patrimoniais.
das despesas.
Uma Receita deve ser reconhecida na demonstração do resultado quando:
Resultar em redução nos benefícios econômicos futuros relacionados com aumento de ativo ou de passivo, mesmo que possa ser mensurada com confiabilidade.
Resultar em aumento nos benefícios econômicos passados relacionados com aumento de ativo ou com diminuição de passivo, e puder ser mensurada com confiabilidade.
Resultar em redução nos benefícios econômicos futuros relacionados com aumento de ativo ou diminuição de passivo, mesmo que possa ser mensurada com confiabilidade.
Resultar em aumento nos prejuízos econômicos futuros relacionados com aumento de ativo ou com diminuição de passivo, e puder ser mensurada com confiabilidade.
Resultar em aumento nos benefícios econômicos futuros relacionados com aumento de ativo ou com diminuição de passivo, e puder ser mensurada com confiabilidade.
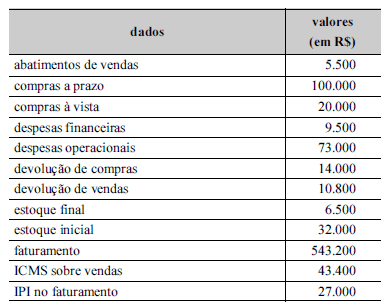
Considerando-se os dados apresentados na tabela abaixo, relativos a uma empresa comercial, é correto afirmar que a demonstração do resultado do período apresentará lucro bruto superior a R$ 300.000,00.