Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
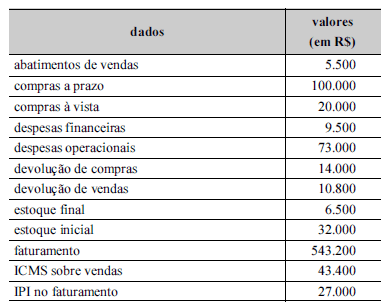
Considerando-se os dados apresentados na tabela abaixo, relativos a uma empresa comercial, é correto afirmar que a demonstração do resultado do período apresentará lucro bruto superior a R$ 300.000,00.

Em 31/12/2012, a Cia. Paulista possuía influência significativa na administração da Cia. Mineira por possuir 30% das ações desta empresa. O saldo contábil referente a esta investida, em 31/12/2012, era R$ 2.1000.000,00. Em 31/12/2012, a Cia. Paulista vendeu 2/3 (dois terços) de sua participação na Cia. Mineira por R$ 2.600.000,00 à vista e a participação remanescente nesta Cia., ou seja, 1/3 (um terço), passou a ser considerada um ativo financeiro, uma vez que a Cia. Paulista perdeu a influência significativa na investida. O valor justo avaliado da participação remanescente na data da venda foi R$ 1.300.000,00.
Com base nestas informações, o resultado que a Cia. Paulista reconheceu em sua Demonstração de Resultados, com a alienação de parte do investimento e a perda de influência significativa sobre o saldo remanescente, consideradas em conjunto, foi
Uma indústria vendeu, a prazo, e entregou, em 2.1.2014, produtos, no montante de R$645.000,00. No dia 31.1.2014, recebeu 50% e o restante, no dia 28.2.2014.
A mesma empresa incorreu em custos de vendas e despesas no montante de R$348.000,00, dos quais 50% foram pagos à vista e o restante, no dia 13.2.2014.
Observando-se o Princípio da Competência e desconsiderando-se o ajuste a valor presente, o resultado dessa operação foi um lucro de:
R$148.500,00 em cada um dos meses, pois os efeitos das transações são reconhecidos em janeiro e fevereiro, de acordo com os recebimentos.
R$297.000,00 em fevereiro, pois os efeitos das transações são reconhecidos em fevereiro e acompanham o registro do último recebimento.
R$471.000,00 em janeiro, pois os efeitos das transações da receita são reconhecidos em janeiro, e as despesas são reconhecidas de acordo com os recebimentos.
R$297.000,00 em janeiro, pois os efeitos das transações são reconhecidos em janeiro, independentemente do recebimento.
Uma sociedade empresária firmou, em junho de 2013, um contrato de prestação de serviços. Pelo serviço contratado, pactuou o preço de R$220.000,00. Para a execução do serviço, foi orçado um custo de R$150.000,00. A empresa recebeu 50% do preço pactuado na assinatura do contrato e receberá o restante ao final do contrato, em junho de 2014.
No final de 2013, a receita associada à transação será reconhecida, tomando por base o estágio de execução do serviço ao término do período de reporte, uma vez que a conclusão do contrato pode ser estimada com confiabilidade.
O estágio de execução dos serviços será calculado com base na proporção entre os custos incorridos até a data e os custos totais estimados. Em 2013, foram realizados os seguintes gastos: Custos Incorridos com Mão de Obra R$ 80.000,00 Materiais consumidos R$ 10.000,00 Materiais adquiridos para utilização em 2014 R$ 15.000,00
A previsão dos custos totais está mantida em R$150.000,00.
Considerando os dados informados, o valor da Receita com Prestação de Serviços, no ano de 2013, é igual a:
R$154.000,00.
R$132.000,00.
R$110.000,00.
R$105.000,00.