Questões de Concurso sobre Demonstração do Resultado do Exercício (DRE) - Página 276 | Gran Questões

Questões de Concurso sobre Demonstração do Resultado do Exercício (DRE)


Disciplina 1
Assunto 19
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
2.622 questões encontradas
Questões por página
20
Mais recentes
 

As contas abaixo compõem a DEMONSTRAÇÃO DO RESULTADO DO EXERCÍCIO – DRE – de uma empresa hipotética no exercício de X1. Ordene-as adequadamente, em conformidade com a Lei 6.404/76 e responda o que se pede: Participação de administradores...........................................803,50

Participação de Empregados......................................................5%

Vendas canceladas..........................................................10.000,00

Despesas Financeiras........................................................8.600,00

Provisão para contribuição social......................................2.000,00

Descontos incondicionais concedidos...............................6.400,00

PIS/PASEP.......................... ..............................................1.300,00

COFINS..............................................................................2.600,00

Estoque inicial..................................................................60.000,00

Vendas de mercadorias..................................................150.000,00

Provisão para Imposto de Renda.......................................4.000,00

Estoque final....................................................................50.000,00

Participação de partes beneficiárias...........................................5%

ICMS sobre vendas..........................................................19.500,00

Compras do período........................................................60.000,00

Despesas Administrativas..................................................8.000,00

Despesas de Vendas.........................................................5.000,00

Receitas financeiras...........................................................5.000,00

Participação de debêntures........................................................5%

Participação de fundos de assistência e previdência de empregados .........................................................................................5%


A
A participação de partes debêntures é............................826,50.

B
A participação de partes debêntures é............................826,50.

C
A participação de partes beneficiárias é.........................745,00.

D
O lucro líquido do exercício é ....................................23.400,00.

E
A Receita Operacional líquida é.................................40.000,00.

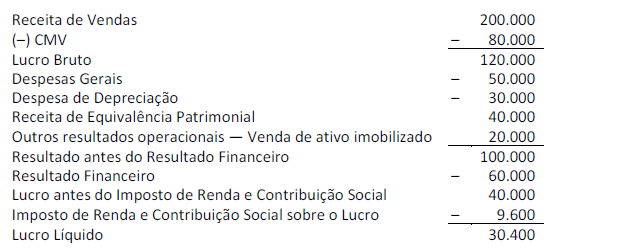
Uma empresa apresentou em 31/12/2013 a seguinte Demonstração do Resultado do Exercício, em Reais:

Imagem associada para resolução da questão

A conta Despesas Gerais é constituída por: Provisão para Créditos de Liquidação Duvidosa: R$ 4.000,00, Despesas de Salários: R$ 36.000,00 e Perda por Irrecuperabilidade de Ativos: R$ 10.000,00. Com base nas informações e seguindo as recomendações do Pronunciamento Técnico CPC 03 – Demonstração dos Fluxos de Caixa, o valor total (em Reais) dos ajustes para conciliação entre o Lucro Líquido e o Fluxo de Caixa operacional na Demonstração dos Fluxos de Caixa elaborada de acordo com o método Indireto, em 31/12/2013, é de


A
–44.000.

B
–16.000.

C
4.000.

D
14.400.

E
24.000.
A tesouraria das empresas, geralmente consolida inúmeras informações financeiras, sendo responsável pela geração de vários relatórios, entre eles o resultado financeiro relativo ao de contas a pagar e o de contas a receber. Nesse sentido, é correto afirmar que

A
a razão do valor de contas a pagar sobre o valor de contas a receber deve ser maior que 1.

B
o nível de inadimplência de contas a receber deve ser maior que 30%.

C
o valor de contas a pagar deve ser maior que o valor de contas a receber.

D
a razão do valor de contas a receber sobre o valor de contas a pagar deve ser menor que 1.

E
o valor de contas a receber deve ser maior que o valor de contas a pagar.
Uma empresa adquiriu um estoque de Mercadorias por R$ 850.000, pagando à vista. Em 31/10/2012 efetuou a venda de metade desse estoque pelo valor de R$ 1.000.000 para ser recebido em 2014. Na data da venda o valor presente do valor da venda era R$ 890.000 e em 31/12/2012 este valor presente passou a ser de R$ 910.000. De acordo com a regulamentação vigente, o efeito total no resultado da empresa em 2012, relacionado com a venda efetuada foi, em Reais,

A
Resultado Bruto com Mercadorias = 575.000.

B
Resultado Bruto com Mercadorias = 465.000 e Receita Financeira = 20.000.

C
Resultado Bruto com Mercadorias = 485.000 e Receita Financeira = 20.000.

D
Resultado Bruto com Mercadorias = 465.000 e Receita Financeira = 90.000.

E
Resultado Bruto com Mercadorias = 485.000 e Receita Financeira = 90.000.
 
Ir para a página:
OK
 
Gerar simulado