





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A contribuição social sobre o lucro das pessoas jurídicas com base no lucro real, destinada ao financiamento da seguridade social, tem como base de cálculo o valor do resultado do exercício, antes da provisão para o Imposto de Renda do período-base encerrado em 31 de dezembro de cada ano, sendo este resultado ajustado com observância da legislação comercial. Com relação à base de cálculo da contribuição social, considere as afirmativas a seguir.
I. Adição do valor das provisões não dedutíveis da determinação do lucro real, exceto a provisão para o Imposto de Renda.
II. Exclusão do resultado negativo da avaliação de investimentos pelo valor de patrimônio líquido.
III. Adição do resultado positivo da avaliação de investimentos pelo valor de patrimônio líquido.
IV. Exclusão dos lucros e dividendos derivados de investimentos avaliados pelo custo de aquisição, que tenham sido computados como receita.
Assinale a alternativa correta.
Somente as afirmativas I e II são corretas
Somente as afirmativas I e IV são corretas
Somente as afirmativas III e IV são corretas.
Somente as afirmativas I, II e III são corretas
Somente as afirmativas II, III e IV são corretas
Uma sociedade empresária apresentava, ao final do ano de 2012, as seguintes movimentações de contas patrimoniais e de resultado para a elaboração da Demonstração do Resultado e Demonstração do Resultado Abrangente do período:
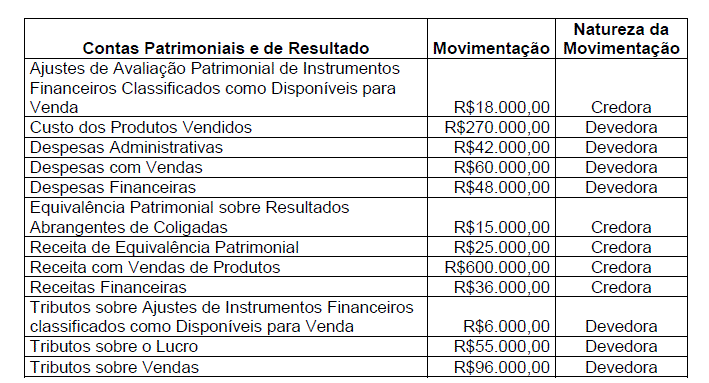
Na Demonstração do Resultado do período, o Lucro Líquido é igual a:
R$84.000,00.
R$90.000,00.
R$105.000,00.
R$117.000,00.
Considere que, no final do exercício, uma empresa tenha reconhecido provisão para crédito de liquidação duvidosa no valor de R$ 40.000,00 e perda no recebimento de crédito no valor de R$ 4.000,00. Considere, também, que as bases de cálculo tenham sido, respectivamente, o histórico de inadimplência de clientes e a parcela que excedeu o valor que um cliente, declarado concordatário, comprometeu-se a pagar. Nesse caso, as despesas operacionais dedutíveis para fins de apuração do lucro tributável (lucro real) somam R$ 36.000,00.
Considere as seguintes contas contábeis (Em R$ 1.000,00):
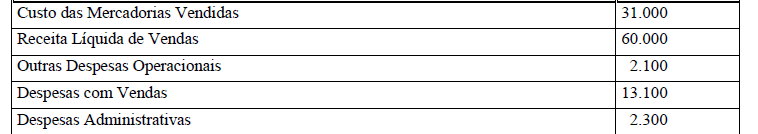
Após o levantamento da Demonstração do Resultado do Exercício e considerando que o somatório das alíquotas Imposto de Renda e Contribuição Social é de 25% e que o lucro fiscal é igual ao contábil, teremos um Lucro Líquido do Exercício no valor de


