







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A reserva para contingências integra a demonstração de lucros ou prejuízos acumulados tanto pela sua constituição quanto pela sua reversão.
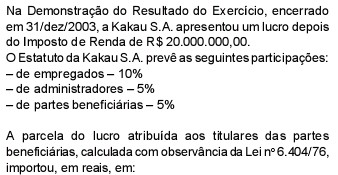
As participações de partes beneficiárias constituem a primeira dedução do lucro após a apuração do imposto de renda e contribuição social e sua confrontação com prejuízos acumulados, se existirem.
Observe os fatos ocorridos e os saldos das contas abaixo:
- Saldo dos Lucros Acumulados em 31/12/2003 370
- Provisão para Imposto de Renda, constituída a maior em 2003 60
- Parcela utilizada para aumento de capital 80
- Ajuste positivo em decorrência de mudança do método de
avaliação de estoques 40
- Reversão de Reservas constituídas :
De contingências 30
De lucros a realizar 20
- Lucro Líquido do exercício (2004) 60
- Proposta de Destinação do Lucro:
Reserva Legal 3
Reserva Estatutária 7
Reserva de Lucros a Realizar 20
Reserva para Expansão 18
Dividendos propostos 12
A empresa Alfa S/A, ao elaborar a sua Demonstração de Lucros e Prejuízos Acumulados, apontou, em 31/12/2004, um saldo no valor de:
440
420
410
380
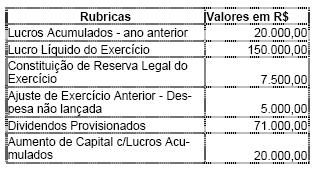
A empresa Vida S/A obteve as seguintes informações:
R$ 59.500,00
R$ 66.500,00
R$ 71.500,00
R$ 74.500,00
R$ 86.500,00
A classificação ou estrutura programática não é utilizada no relatório.
850.000,00
855.000,00
900.000,00
1.000.000,00
1.800.000,00
A empresa S/A Eventos Eventuais, no exercício de 2003, após a elevação do capital em dinheiro publicou os seguintes valores de patrimônio líquido:

Pela evolução ocorrida no patrimônio líquido, conforme as informações acima, pode-se dizer que o lucro líquido do exercício incluído na Demonstração de Lucros ou Prejuízos Acumulados foi no valor de
R$ 5.000,00.
R$ 5.500,00.
R$ 6.000,00.
R$ 7.500,00.
R$ 9.000,00.
A ausência da participação de empregados e administradores em uma demonstração de lucros acumulados evidencia não ter havido distribuição desse tipo de participação pela empresa.
O valor do lucro por ação em 20x2 é
R$ 0,450
R$ 0,500
R$ 0,660
R$ 0,750
R$ 0,975
A empresa Aliança, nos últimos 5 anos, vem acumulando prejuízos. A Administração, reunida elencou algumas razões que justificam esses prejuízos:
lançados para resultado no momento que ocorrerem em razão da empresa já estar em funcionamento.
registrados no grupo de Investimentos e no Ativo Circulante.
contabilizados no Ativo Permanente e amortizados de acordo com a geração dos benefícios futuros.
apropriados no Ativo Realizável a Longo Prazo, pois tem características de longo prazo.
apropriados aos custos dos produtos vendidos no exercício em que forem gerados os gastos.
A reversão da reserva de lucros a realizar poderia ser feita com crédito direto à conta de capital social, sem trânsito na conta de lucros ou prejuízos acumulados e sem formar a base de cálculo de dividendos obrigatórios.
Há incorreção na demonstração apresentada, já que não pode haver distribuição de dividendo com valor superior ao lucro líquido gerado no período.
A reversão da reserva de contingências deve ser feita obrigatoriamente a crédito de lucros acumulados.
O estatuto da Cia. ALVORADA S/A é omisso quanto à parcela do lucro de cada exercício que deverá ser distribuída a título de dividendos obrigatórios aos seus acionistas. No exercício recentemente encerrado, deveria ser estabelecida a parcela a ser paga. Para isso, e considerando que a Cia. está ainda obrigada ao estabelecimento da Reserva Legal, conforme previsto nas normas legais, as seguintes informações estão disponíveis:
- Lucro Líquido do Exercício, conforme Demonstração
do Resultado elaborada .................................................................................... R$ 2.000.000
- Parcela de Lucros a Realizar transferidos para a respectiva
Reserva............................................................................................................. R$ 120.000
- Reversão da Reserva para Contingências formada em exercício anterior....... R$ 180.000
Com os dados e informações acima, o valor da parcela que deverá ser provisionada para distribuição dos dividendos aos acionistas será de:
R$ 1.030.000
R$ 1.000.000
R$ 980.000
R$ 686.000
Abaixo são apresentadas cinco assertivas. Quatro delas são verdadeiras. Assinale a opção que contém a afirmativa incorreta.
Do resultado do exercício serão deduzidos, antes de qualquer participação, os prejuízos acumulados e a provisão para o Imposto de Renda.
O prejuízo do exercício será obrigatoriamente absorvido pelos lucros acumulados, pelas reservas de lucro e pelas reservas de capital, nessa ordem.
Lucro líquido do exercício é o resultado do exercício que remanescer depois de deduzidas as participações estatuárias.
A reserva constituída com o produto da venda de partes beneficiárias poderá ser destinada ao resgate desses títulos.
A proposta para formação da reserva de contingências deverá indicar a causa da perda prevista e justificar a constituição da reserva.
Nenhuma companhia aberta pode distribuir dividendos em valor inferior ao mínimo obrigatório.
A companhia poderá deixar de constituir a reserva legal no exercício em que o saldo dessa reserva, acrescido do montante das reservas de capital, exceder a 30% do capital social.
A reserva estatutária tem de limitar-se a 10% do lucro líquido e deve ter como finalidade única reter recursos para o financiamento do capital de giro de uma companhia.
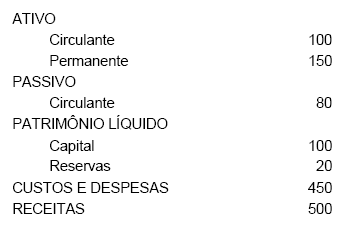
No Balancete levantado para balanço de encerramento do exercício, as contas estavam assim agrupadas (valores em R$):
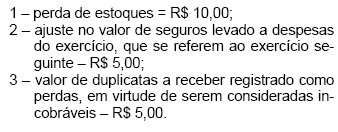
Após a conciliação das contas, foram feitos os seguintes registros:
No balanço de encerramento do exercício, levantado após todos os ajustes e encerramento das contas de resultado, o saldo do
Ativo Circulante era de R$ 80,00.
Patrimônio Líquido era de R$ 160,00.
Ativo Permanente era de R$ 140,00.
Patrimônio Líquido era de R$ 170,00.
Patrimônio Líquido era de R$ 120,00.
A propósito da composição do patrimônio líquido, abaixo são apresentadas cinco assertivas, sendo quatro incorretas. Assinale a opção que contém a afirmativa certa.
A conta Capital Social deverá ser apresentada no balanço discriminando o montante do capital autorizado, deduzindo a parcela do capital ainda não realizado (Capital a Integralizar), de forma a demonstrar o valor líquido do capital social.
Todas as contas originadas da distribuição do resultado final do exercício, constituídas pela apropriação de lucros, deverão ser classificadas como reservas de lucros.
Serão classificados como reservas de reavaliação os aumentos de valor atribuídos pela empresa a elementos do ativo em virtude de novas avaliações, desde que sejam aprovados pela Assembléia Geral aqueles que não forem embasados em laudo pericial.
Deverão ser classificadas como reserva de capital, agrupadas ou separadamente, entre outras, as doações e subvenções recebidas, quando destinadas a investimentos, e os prêmios pagos na emissão de debêntures.
A conta Lucros ou Prejuízos Acumulados registrará os resultados positivos que ficaram retidos para pagamento futuro de dividendos, ou os resultados negativos que não puderam ser compensados no exercício.



