







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Ao fim de cada exercício social, com base na escrituração mercantil da companhia, deverão ser elaboradas, além do balanço patrimonial, as demonstrações financeiras
dos lucros ou dos prejuízos acumulados, do resultado do exercício e das origens e aplicações de recursos.
dos lucros ou dos prejuízos acumulados, do resultado do exercício, dos fluxos de caixa e, se companhia aberta, demonstração do valor adicionado.
dos lucros ou dos prejuízos acumulados, do resultado do exercício, dos fluxos de caixa e do valor adicionado
dos lucros ou dos prejuízos acumulados, do resultado do exercício, dos fluxos de caixa e do valor adicionado, opcionalmente em substituição à demonstração das origens e das aplicações de recursos.
da apuração do lucro real, do resultado do exercício e demonstração dos fluxos de caixa.

A Lei n.º 6.404/1976 tornou obrigatória a elaboração da demonstração dos lucros e prejuízos acumulados (DPLA) pelas sociedades por ações. Essa é uma demonstração de preparação rápida e simples, pois representa uma mera transcrição, de forma ordenada e racional, da conta razão lucros ou prejuízos acumulados da companhia. Com base nas disposições da referida lei, assinale a opção correta a respeito da DLPA elaborada pela Cia. RTC em 31/12/20X1, descrita na tabela acima.
Houve ajustes de exercícios anteriores.
O valor da proposta da administração para distribuição do lucro equivale a 55% do valor do lucro líquido de 20X1.
No exercício de 20X1, a empresa incorporou ao capital social o montante de 16% do lucro liquido do período.
O valor dos juros sobre o capital próprio equivale a 14% do lucro do período.
Os dividendos a distribuir representam menos de 133% do saldo evidenciado pela DLPA em 31/12/20X1.
É facultada a apresentação das transferências para reservas de lucros, bem como sua movimentação, que será detalhada na demonstração da mutação do patrimônio líquido.
Será excluído do total dos lucros a realizar financeiramente o valor oriundo da contabilização de ativo e passivo pelo valor de mercado, cujo prazo de realização financeira ocorra após o término do exercício social seguinte.
Uma entidade obrigada a elaborar a demonstração de lucros ou prejuízos acumulados (DLPA) poderá suprir essa exigência incluindo-a na demonstração das mutações do patrimônio líquido.
O saldo da conta de prejuízos acumulados é de R$ 500,00 tendo em vista que o valor das receitas do período não superaram os valores das despesas.
As transferências do resultado do exercício para reservas serão evidenciadas na demonstração de lucros ou prejuízos acumulados.
A conta de lucros acumulados deve apresentar somente a parcela de lucros que não seja computada na declaração de dividendos por ação.
Os dividendos declarados, pagos ou não, são evidenciados na seguinte demonstração contábil ou financeira:
Demonstração do Resultado do Exercício;
Balanço Patrimonial;
Demonstração de Lucros ou Prejuízos Acumulados;
Demonstração de Fluxo de Caixa;
Balanço Social.
O objetivo da demonstração do lucro acumulado é evidenciar o:
fluxo do lucro, inclusive o saldo de anos anteriores.
O lançamento: Lucros ou Prejuízos Acumulados a Resultado do Exercício indica ter sido apurado resultado
positivo no exercício, transferido para a conta Lucros Acumulados.
negativo no exercício, absorvido pela conta Resultado do Exercício.
negativo no exercício, absorvido pelo saldo da conta Lucros ou Prejuízos Acumulados de exercícios ant
positivo no exercício, absorvendo saldo da conta Lucros Acumulados.
positivo no exercício, transferido para a conta Lucros ou Prejuízos Acumulados para o exercício futuro.
Considere os dados relativos à Demonstração de Lucros ou Prejuízos Acumulados da Cia. Marte Equipamentos Solares, levantada em 31/12/2005:
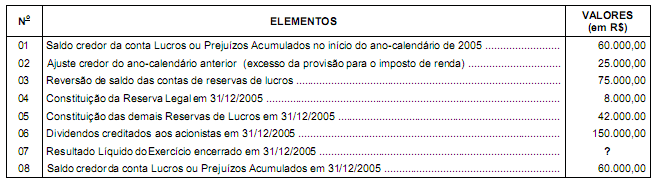
Com base nos dados apresentados, é correto afirmar que o valor do Resultado Líquido do Exercício, apurado na Demonstração do Resultado do Exercício levantada em 31/12/2005, em R$, foi de:
De acordo com as Normas Brasileiras de Contabilidade – Técnicas, pode-se afirmar que: I. A divulgação é o ato de colocar as demonstrações contábeis da Entidade à disposição de seus usuários.
II. As notas explicativas são partes integrantes das Demonstrações Contábeis.
III. A republicação de demonstrações contábeis aplica-se quando a assembléia de sócios ou acionistas alterar a destinação de resultados.
IV. A Demonstração de Lucros ou Prejuízos Acumulados é a demonstração contábil destinada a evidenciar, num determinado período, as mutações nos resultados acumulados da entidade.
V. A Demonstração das Origens e Aplicações de Recursos é a demonstração contábil destinada a evidenciar, num determinado período, as modificações que originaram as variações no capital circulante líquido da entidade.
Diante do exposto
No final do exercício de 2005, o contador da Empresa Industrial, para elaborar a Demonstração dos Lucros ou Prejuízos Acumulados, levantou os seguintes dados:
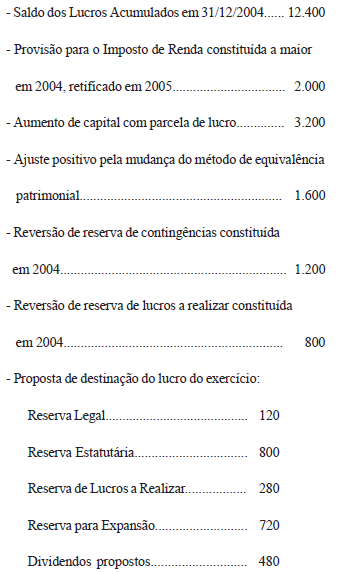
Sabendo-se ainda que o lucro líquido apurado no exercício de 2005 foi R$ 2.400, o valor do saldo da conta Lucros ou Prejuízos Acumulados, em 31/12/2005, era:
R$ 14.800
R$ 13.200
R$ 12.400
R$ 11.600
R$ 9.600
A demonstração financeira que indica o montante do dividendo por ação do capital social é denominada:
Balanço Patrimonial
Demonstração do Resultado do Exercício
Demonstração de Lucros ou Prejuízos Acumulados
Demonstração das Origens e das Aplicações de Recursos
A empresa Aurialvo S/A, que tinha lucros acumulados de R$ 25.000,00 apurou lucro líquido de R$ 200.000,00, e contabilizou a seguinte destinação proposta à Assembléia Geral, em ordem alfabética.
Dividendos Imposto de Renda e CSLL Participação de Administradores Participação de Empregados Reservas de Contingências Reservas Estatutárias Reserva Legal Reversão da reserva de contingências Reversão da reserva estatutária | R$ ??? R$75.000,00 R$ 8.000,00 R$12.000,00 R$ 6.000,00 R$10.000,00 R$ 5.000,00 R$ 2.000,00 R$ 2.500,00 |
Sabendo-se que os dividendos foram distribuídos segundo o lucro ajustado para este fim nos termos legais e que os estatutos não estabeleceram o percentual devido, podemos dizer que a demonstração de lucros ou prejuízos acumulados vai demonstrar um "saldo atual" de
R$ 56.750,00.
R$ 65.500,00.
R$ 70.500,00.
R$ 89.500,00.
R$ 92.000,00.
A firma Linhas de Comércio Ltda. tem no livro razão uma conta intitulada "Provisão para Créditos de Liquidação Duvidosa" com saldo credor de R$ 9.000,00, oriundo do balanço patrimonial de 2002, mas que permanece inalterado ao final do exercício de 2003.
No balanço patrimonial, que será elaborado com data de 31.12.03, a empresa deverá demonstrar as contas "Duplicatas a Receber" e "Clientes", com saldo devedor de R$ 350 mil e R$ 200 mil, respectivamente.
Considerando-se que está comprovada a expectativa de perda provável de 3% dos créditos a receber, a empresa deverá contabilizar uma provisão. Este fato, aliado às outras informações constantes do enunciado, fará com que o lucro da empresa, referente ao exercício de 2003, seja reduzido no valor de
R$ 7.500,00.
R$ 9.000,00.
R$ 16.290,00.
R$ 16.500,00.
R$ 25.500,00.
A Demonstração de Lucros ou Prejuízos Acumulados da Empresa ABC apresentou a seguinte movimentação no exercício de 2004, em reais:
Reversão de reservas de exercícios anteriores | 400,00 |
Parcela dos lucros incorporada ao Capital Social | 500,00 |
Dividendos distribuídos | 300,00 |
Transferências para reservas | 150,00 |
Prejuízo Operacional Líquido do Exercício | 280,00 |
Sabe-se que em 31 de dezembro de 2003 a empresa apresentava na conta Lucros Acumulados saldo de R$ 3.200,00. O saldo da Conta Lucros ou Prejuízos Acumulados em 31 de dezembro de 2004, em reais, foi:
1.970,00
2.120,00
2.370,00
2.520,00
2.920,00
No balanço Demonstração de Lucros ou Prejuízos Acumulados, na linha que indicar os dividendos propostos, deve ser informado o montante, em reais, do dividendo distribuído por ação do capital social.
A empresa Cia. de Alimentação & Merendas tem capital formado de onze milhões de ações, das quais, um milhão estão em Tesouraria. Dessas ações, dois milhões são preferenciais classe A, com dividendo fixo de R$ 0,06 por ação; dois milhões são preferenciais classe B, com dividendo mínimo de R$ 0,12 por ação; e as restantes são ordinárias, inclusive, as que estão em Tesouraria.
Considerando-se o caso da empresa supracitada, em que o valor total do dividendo proposto foi de R$ 920.000,00, na aludida demonstração de lucros ou prejuízos acumulados, deve constar a seguinte informação:
Dividendos propostos (R$ 0,084 por ação do capital social) R$ 920.000,00.
Dividendos propostos (R$ 0,092 por ação do capital social) R$ 920.000,00.
Dividendos propostos (R$ 0,090 por ação preferencial e R$ 0,093 por ação ordinária) R$ 920.000,00.
Dividendos propostos (R$ 0,060 por ação preferencial classe A; R$ 0,120 por ação preferencial classe B; e R$ 0,093 por ação ordinária) R$ 920.000,00.
Dividendos propostos (R$ 0,060 por ação preferencial classe A; R$ 0,120 por ação preferencial classe B; R$ 0,080 por ação em Tesouraria e R$0,080 por ação ordinária) R$ 920.000,00. Área para rascunho



