







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Comercial Brinquedorama Ltda. apresentou a seguinte movimentação no seu estoque no mês de Janeiro/2014:
O CMV apresenta o valor de R$ 2.368,00.
O ICMS à recolher é de R$ 1.054,00.
A Receita Bruta é de R$ 6.200,00.
O ICMS incidente sobre as compras é de R$ 240,00.
A Receita Líquida é de R$ 5.146,00.
A Comercial Maresias Ltda. realizou as seguintes operações com mercadorias no ano calendário de no mês de maio/2010:
O Lucro Bruto é de R$ 705.600,00.
A Receita Líquida é de R$ 996.000,00.
O CMV é de R$ 290.400,00.
ICMS à recuperar é de R$ 79.200,00.
ICMS à pagar é de R$ 124.800,00.
Em 15.12.2014, uma Sociedade Empresária, cuja moeda funcional é o Real, adquiriu mercadoria para revenda importada, a prazo, com pagamento previsto para 15.1.2015, com base na cotação de uma moeda estrangeira – nesse caso, hipotética e denominada Estrangeiro (ES$)* –, no montante de ES$10.000,00. Sabe-se que a mercadoria não havia sido revendida nem o pagamento efetuado até 31.12.2014. As taxas de câmbio do Estrangeiro (ES$), em relação ao Real (R$), estão apresentadas na tabela a seguir:
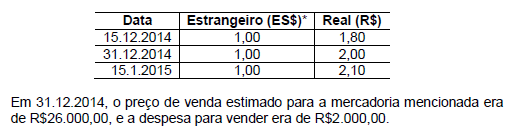
Considerando-se que não havia saldos anteriores de estoque, com base apenas nas informações ora apresentadas e desconsiderando-se os aspectos tributários, o valor dessa mercadoria a ser apresentado no Balanço Patrimonial, encerrado em 31.12.2014, é de:
R$18.000,00.
R$20.000,00.
R$21.000,00.
R$24.000,00.
Uma empresa que produz apenas um produto terá todos os custos caracterizados como:
fixo;
variável;
direto;
indireto;
baseado em atividades.
A Cia. Info fabrica equipamentos para computadores, tais como mouses, teclados e caixas de som. Nas demonstrações contábeis do exercício de 20x4, a Cia. Info possuía 260 teclados padrão ABNT em estoque, ao custo unitário de R$ 32,00. No início de janeiro de 20x5, após uma infiltração no local de armazenagem, metade do estoque de teclados teve um componente danificado por ferrugem. O setor de vendas informou que, em decorrência de condições de mercado, cada unidade de teclado poderia ser comercializada por no máximo R$ 28,00. Após o dano decorrente da infiltração, a Cia. Info apurou que teria que substituir os componentes dos teclados danificados, ao custo de R$ 3,50 por teclado.
A partir das informações apresentadas e das orientações do Pronunciamento Técnico CPC 16 (R1) – Estoques, a Cia. Info deve ajustar o valor do estoque de teclados em:
R$ 455,00;
R$ 520,00;
R$ 910,00;
R$ 975,00;
R$ 1.040,00.
Usando-se o método PEPS, o estoque final do produto A ao final da operação expressa no Texto 2 é:
R$ 20.400,00.
R$ 62.400,00.
R$ 18.500,00.
R$ 22.800,00.
R$ 32.200,00.
De acordo com a NC TG 16 – Estoques, o valor dos custos dos estoques deve incluir todos os custos de aquisição e de transformação, bem como outros custos incorridos, para trazer os estoques a sua condição e localização atuais. Identifique e assinale nas alternativas a seguir, um item que NÃO atende a esses requisitos.
Impostos não recuperáveis
Custo de aquisição
Mão de obra indireta
Depreciação de instalações fabris
Publicidade
São critérios para a avaliação de estoques conhecidos:
1. Custo Especifico.
2. PEPS.
3. UEPS.
4. Custo Médio Ponderado Móvel.
5. Custo médio Ponderado Fixo.
Indique a alternativa correta:
Apenas as sentenças 1; 2; 3; e; 5 estão corretas.
Apenas as sentenças 1; 2; 3; e 4 estão corretas.
As sentenças 1; 2; 3; 4; e 5 estão corretas.
Apenas as sentenças 2; 3; 4 e; 5 estão corretas.
Considere as seguintes aquisições realizadas pela Cia. Ativa S.A.:
Ativo 1 − Aquisição de um imóvel para ser utilizado em suas atividades. Após 5 meses da data da aquisição o imóvel sofreu uma valorização de 40%, em função de obras realizadas no entorno.
Ativo 2 − Aquisição de uma Marca cuja vida útil é indeterminada.
Ativo 3 − Aquisição de 40% das ações ordinárias da Cia. Acionária com o objetivo de diversificar suas atividades, passando a ter influência na administração da investida, sem deter controle.
Em relação aos critérios de mensuração dos respectivos ativos, é correto afirmar que, após a mensuração inicial, o ativo
1 é mensurado pelo valor atualizado de mercado (valor justo) menos a depreciação acumulada.
2 é mensurado pelo custo de aquisição, menos a amortização acumulada.
3 é mensurado por equivalência patrimonial por ser considerada controlada.
2 é mensurado pelo custo de aquisição menos a perda por desvalorização acumulada (“impairment”).
3 é mensurado pelo custo de aquisição e atualizado pelos dividendos recebidos.
Uma empresa possui necessidade de capital de giro negativa quando:
o saldo em valores monetários de fornecedores é menor que o de clientes;
os empréstimos e financiamento de capital de giro são inferiores ao saldo de caixa e equivalente caixa;
o fluxo de caixa operacional é inferior ao financeiro;
o tempo somado de estocagem e de recebimento de clientes é inferior ao de pagamento de fornecedores;
as aplicações de recursos são superiores às origens de recursos.
Na conta Estoques, NÃO são considerados custos para a aquisição dos produtos do estoque:
valor do frete.
valor do seguro.
preço de compra dos produtos.
impostos de importação.
abatimentos.
Como devem ser mensurados os estoques das empresas, de acordo com a NBC TG 16 – Estoques?
Custo ou mercado, dos dois, o maior
Custo ou mercado, dos dois, o menor
Valor justo ou valor realizável líquido, dos dois, o menor
Custo ou valor realizável líquido, dos dois, o menor
Valor presente líquido
O objetivo da Norma NBC TG 16 é estabelecer o tratamento contábil para os estoques. A questão fundamental na contabilização dos estoques é quanto ao valor do custo a ser reconhecido como ativo e mantido nos registros até que as respectivas receitas sejam reconhecidas. Observe as seguintes afirmações acerca da NBCTG 16.
I. O custo de aquisição dos estoques compreende o preço de venda, os impostos de exportação e outros tributos (exceto os recuperáveis perante o fisco), bem como os custos de transporte, seguro, manuseio e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e serviços. Descontos comerciais, abatimentos e outros itens semelhantes devem ser incluídos na determinação do custo de aquisição.
II. Os estoques compreendem bens adquiridos e destinados à venda, incluindo, por exemplo, mercadorias compradas por um varejista para revenda ou terrenos e outros imóveis para revenda.
III. Estoques são ativos: mantidos para venda no curso normal dos negócios; em processo de produção para venda; ou na forma de materiais ou suprimentos a serem consumidos ou transformados no processo de produção ou na prestação de serviços.
Está(ão) correta(s) a(s) afirmativa(s):
apenas l e II.
I, II e III.
apenas II.
apenas III.
apenas II e III.
Considerando as assertivas sobre Operações com Mercadorias julgue V para verdadeiro e F para Falso:
F, V, F, V.
V, V, F, V.
V, V, F, F.
V, F, V, V.
F, F, F, V.
Usando-se o método do custo médio ponderado, o estoque final do produto A ao final operação expressa no Texto 2 é:
R$ 21.600,00.
R$ 24.000,00.
R$ 18.400,00.
R$ 20.400,00.
R$ 19.800,00.
Como se denomina o princípio contábil que, segundo MARTINS(2010), "desobriga de um tratamento mais rigoroso aqueles itens cujo valor monetário é pequeno dentro dos gastos totais"?
Realização da receita.
Prudência.
Custo histórico como base de valor.
Uniformidade.
Materialidade.
A Cia. Petrópolis apresentou a seguinte movimentação no mês de abril de 2014 em relação à mercadoria X, registrada na ficha de estoque respectiva:
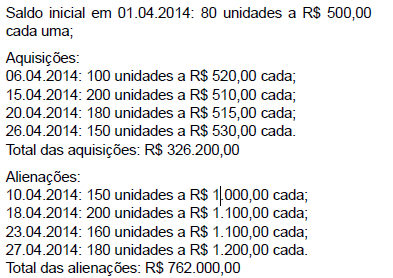
A companhia utiliza o método PEPS (primeiro que entra, primeiro que sai) para avaliação de seus estoques. O valor do seu estoque final em 30.04.2014 correspondeu, em R$, a:



