







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Comercial Pedra Branca adquiriu 150 unidades de mercadoria para revenda. O custo unitário foi de 120,00 com pagamento a prazo. Os impostos incidentes sobre essa compra são: ICMS 17%, PIS 1,65% e Cofins 7,6%. Após recebida a mercadoria, a Comercial Pedra Branca constatou que 25 unidades estavam em desconformidade com a qualidade exigida e, portanto, providenciou a devolução das mesmas. Registrados os fatos contábeis decorrentes da compra e devolução, qual é o saldo da conta de Estoque de mercadorias?
18.000,00.
11.062,50.
15.000,00.
2.212,50.
13.275,00.
A Cia. Azul vende somente a mercadoria blue. Ela possui um fornecedor, sendo que no contrato está acordado que quando a compra é de pelo menos 20 mercadorias, o frete é pago pelo fornecedor. Quando a compra é inferior a 20 mercadorias, a Cia. Azul paga o frete. O valor do frete é fixo, no valor de R$ 120,00, independente do número de mercadorias compradas. Em 01 de janeiro de 2014, a Cia. Azul possuía estoque avaliado em R$ 500,00. Este era formado por cinco unidades da mercadoria blue.
Durante o mês de janeiro de 2014, aconteceram as seguintes operações:
• Em 15 de janeiro, a Cia. Azul comprou mais 12 unidades de blue, a R$ 110,00 cada.
• Em 20 de janeiro, a Cia. Azul comprou mais 30 unidades de blue, a R$ 105,00 cada.
• Em 25 de janeiro, a Cia. Azul vendeu 40 unidades de blue, a R$ 200,00 cada.
• Em 30 de janeiro, a Cia. Azul comprou 10 unidades de blue, a R$ 150,00 cada.
Obs.: a Cia. Azul utiliza o método PEPS para avaliar seus estoques.
Com base nas informações acima, o valor do estoque final da mercadoria blue, em 31/01/2014, era de
R$ 2.235,00.
R$ 2.355,00.
R$ 2.383,00.
R$ 4.235,00.
R$ 4.355,00.
Informações de uma indústria com relação à fabricação de três modelos, que utilizam exatamente a mesma matéria-prima e mão de obra especializada, de um dos produtos da sua linha:
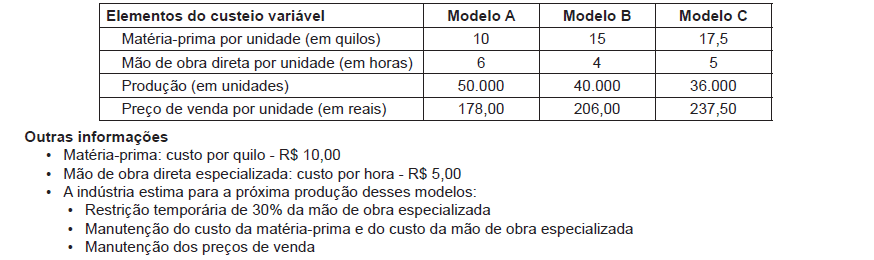
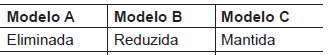
Considerando-se a restrição de mão de obra prevista para a próxima produção e o desejo da indústria de ter o lucro máximo possível com esses modelos, a quantidade de unidades a ser produzida, no novo plano produtivo, por modelo, será:




Determinada empresa vende dois tipos de produtos, canetas e lapiseiras.
Em 31 de dezembro de 2013, ela tinha em seu estoque 200 unidades de canetas e 300 unidades de lapiseiras. O estoque de canetas estava avaliado em R$ 2.000,00 e o estoque de lapiseiras em R$ 2.100,00.
Nesta data, o valor líquido realizável de cada produto era de R$ 8,00.
O procedimento da empresa em seu balanço patrimonial deve ser o de
ajustar o custo das canetas e das lapiseiras no total de R$ 700,00.
manter o custo das canetas e das lapiseiras.
ajustar apenas o custo das canetas, reduzindo o valor do estoque em R$ 400,00.
ajustar apenas o custo das lapiseiras, aumentando o valor do estoque em R$ 300,00.
ajustar o custo das canetas e das lapiseiras, reduzindo o valor em R$ 100,00.
O total de compras de estoques efetuadas no exercício de 2010 foi
R$ 29.480,00
R$ 30.060,00
R$ 34.760,00
R$ 36.540,00
R$ 37.760,00
Analise as opções abaixo sobre os estoques.
O momento em que os estoques são baixados acontece quando:
1. são reconhecidas as receitas a que se vinculam.
2. são consumidos nas atividades a que estavam destinados, sempre vinculados a itens para geração de perdas futuras.
3. são consumidos nas atividades a que estavam destinados, se não estiverem vinculados a itens para geração de receita futura.
4. há a redução ao valor realizável líquido ou quaisquer outras perdas.
5. ocorre lançamento de produtos novos e mais modernos.
Assinale a alternativa que indica todas as afirmativas corretas.
São corretas apenas as afirmativas 3 e 5.
São corretas apenas as afirmativas 1, 2 e 3.
São corretas apenas as afirmativas 1, 2 e 4.
São corretas apenas as afirmativas 1, 3 e 4.
São corretas apenas as afirmativas 1, 3, 4 e 5.
Uma empresa comercial adquiriu, à vista, mercadorias para revenda por R$ 1.200.000,00. Nesse valor estavam embutidos R$ 155.000,00 de ICMS e R$ 200.000,00 de IPI, mais o gasto adicional de R$ 1.000,00 com frete e seguro de transporte das mercadorias adquiridas. Nessa situação, o custo de aquisição dessas mercadorias foi inferior a R$ 1.000.000,00.
Certo
Errado
O Pronunciamento Técnico CPC 12 – Ajuste a Valor Presente – determina que os elementos integrantes do ativo e do passivo decorrentes de operações de longo prazo, ou de curto prazo quando houver efeito relevante, devem ser ajustados a valor presente com base em taxas de desconto que reflitam as melhores avaliações do mercado quanto ao valor do dinheiro no tempo e os riscos específicos do ativo e do passivo em suas datas originais. Determina, ainda, que a quantificação do ajuste a valor presente deve ser realizada em base exponencial “pro-rata die”, a partir da origem de cada transação, sendo os seus efeitos apropriados nas contas a que se vinculam.
Uma entidade adquiriu um ativo para o seu estoque, contratando com seu fornecedor os valores e prazos (operação com efeito relevante) a seguir – não considera nenhum tributo recuperável. A entidade também pagou o frete da operação:
Custo total de aquisição do ativo do fornecedor................................................. R$ 510.000,00
Data da entrada no estabelecimento da entidade.............................................. 31-dez-13
Vencimento da operação.................................................................................... 31-dez-14
Taxa de desconto que reflete a melhor avaliação do mercado........................... 20,00% ao ano
Frete FOB na operação de compra (a vista)....................................................... R$ 20.400,00
A entidade manteve os estoques durante o mês de janeiro de 2014. O valor do custo do estoque dos itens adquiridos apurados ao final do mês de janeiro de 2014 é de (desconsidere qualquer reflexo tributário da operação):
510.000,00
445.400,00
530.400,00
425.000,00
442.000,00
A informação relativa a valores contábeis registrados nas diferentes classificações de estoques e a proporção de alterações nesses ativos é útil para os usuários das demonstrações contábeis. As classificações comuns de estoques são: mercadorias, bens de consumo de produção, materiais, produto em elaboração e produtos acabados. O Pronunciamento Técnico CPC 16 (R1 - Estoques) estabelece o tratamento contábil para os estoques. A questão fundamental na contabilização dos estoques é quanto ao valor do custo a ser reconhecido como ativo e mantido nos registros até que as respectivas receitas sejam reconhecidas. Com relação aos critérios de valoração de estoques, é correto afirmar:
Os custos de transformação de estoques incluem os custos diretamente relacionados com as unidades produzidas ou com as linhas de produção, como pode ser o caso da mão de obra direta.
A alocação de custos fixos indiretos de fabricação às unidades produzidas deve ser com base na capacidade máxima de produção.
O custo de aquisição dos estoques compreende o preço de compra, os impostos de importação e outros tributos (exceto os recuperáveis junto ao fisco), excluindo-se os custos de transporte, seguro, manuseio e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e serviços.
O valor de custo do estoque deve incluir todos os custos de aquisição e de transformação, exceto os outros custos incorridos para trazer os estoques à sua condição e localização atuais.
Os custos indiretos de produção variáveis devem ser alocados a cada unidade produzida com base no uso estimado dos insumos variáveis de produção.
De acordo com as Normas Brasileiras de Contabilidade, relacione os critérios de mensuração apresentados na primeira coluna com suas respectivas contas, apresentadas na segunda coluna, e, em seguida, assinale a opção CORRETA.
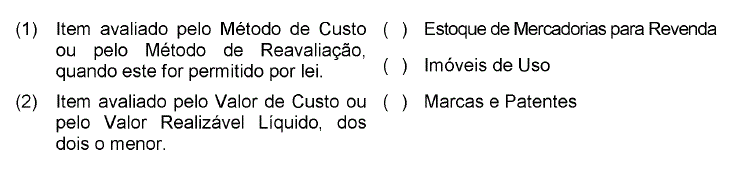
A sequência CORRETA é:
1,2, 2.
1, 1,2.
2, 2, 1.
2, 1, 1.
A Empresa Comercial ABC Ltda. adota o método do custo médio ponderado móvel para avaliar seu estoque de mercadorias. Em 01/10/2013, o seu estoque era constituído de 1.000 unidades ao custo unitário de R$ 20,00. Durante o mês, foram efetuadas as seguintes operações com mercadorias:
Aquisições:
Dia 10: 1.000 unidades a R$ 30,00 cada
Dia 28: 600 unidades a R$ 38,00 cada
Vendas:
Dia 18: 1.400 unidades a R$ 35,00 cada
Dia 31: 300 unidades a R$ 38,00 cada
Sabendo-se que o ICMS incidente nas operações era de 10%, o valor de estoque em 31 de outubro era igual a:
Empresa Comercial Ltda. possuía, em 31/08, um estoque de mercadorias para revenda no montante de R$ 3.250,00. Para atender a demanda no mês de setembro, adquiriu de um fornecedor, à vista, um único lote de mercadorias, com as seguintes informações na nota fiscal:
Quantidade adquirida — 1.600 unidades
Preço unitário de venda — R$ 25,00 I
PI incidente — 10%
ICMS com alíquota de 18%
Sabendo-se que o frete e o seguro ficaram por conta do fornecedor e que a empresa adquirente está na situação de não cumulatividade, o valor do estoque disponível em setembro era igual a:
R$ 32.050,00
R$ 36.350,00
R$ 40.050,00
R$ 32.730,00
R$ 35.980,00
No inventário periódico e no permanente, o método PEPS (primeiro a entrar, primeiro a sair) permite avaliar os estoques de uma empresa comercial em valores próximos aos dos preços correntes de mercado estabelecidos pelo método da média ponderada.
Considerando-se uma incidência de 10% de ICMS sobre as transações realizadas, infere-se que o imposto é recuperável e não integrará o custo da mercadoria.
Os estoques obsoletos ou inservíveis são avaliados pelo valor líquido de realização; os estoques invendáveis são avaliados pelo custo histórico corrigido pelo índice de inflação oficial.



