







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A escrituração fiscal digital da contribuição para o PIS/PASEP, da COFINS e da contribuição previdenciária sobre a receita (EFDcontribuições) é um conjunto de escrituração de documentos fiscais e de outras operações e informações de interesse da Secretaria da Receita Federal do Brasil, em arquivo digital. Inclui também o registro de apuração das referidas contribuições, referentes às operações e prestações praticadas pelo contribuinte. Com relação à EFD-contribuições, assinale a opção correta.
Estão dispensados de apresentação da EFD-contribuições os consórcios de empregadores.
A punição para a pessoa jurídica que deixar de apresentar a EFD-contribuições até o décimo dia útil do segundo mês subsequente àquele a que se refere a escrituração é uma multa no valor de 100% do valor apurado das contribuições devidas.
O arquivo retificador da EFD-contribuições produz efeitos quanto aos elementos da escrituração quando alterar débitos de contribuição que já tenham se tornado objeto de procedimento fiscal cujo início tenha sido comunicado à pessoa jurídica por meio de intimação.
A geração, o armazenamento e o envio do arquivo digital dispensam o contribuinte da guarda dos documentos que deram origem às informações neles constantes, na forma e nos prazos estabelecidos pela legislação aplicável.
As pessoas jurídicas sujeitas à tributação do imposto sobre a renda com base no lucro presumido estão obrigadas a adotar e escriturar a EFD-contribuições em relação à contribuição para o PIS/PASEP.
As mudanças nos métodos de custeamento dos produtos vendidos e, em consequência, dos estoques não devem afetar a apuração do resultado do exercício. A mudança deve adequar o critério do estoque de abertura sobre o critério atual, e o ajuste correspondente, confrontado com o estoque de encerramento pelo critério anterior.
O giro do estoque é expresso em sua forma CORRETA somente na alternativa:
Custo das mercadorias vendidas
Ativo circulante - estoques
Ativo circulante + estoques
Estoques
Tomando como base as informações contidas nas notas fiscais 182 e 201, é correto afirmar que.
o valor do PIS e COFINS que deverá ser retido na nota fiscal 182 é R$ 3,90 e R$ 18,00 respectivamente.
o valor do IRPJ e CSLL retido na nota fiscal 201 correspondem a R$ 67,50 e R$ 45,00, respectivamente.
ambas as notas estão isentas de PIS, COFINS e CSLL e o valor da IRPJ é R$ 58,50.
o valor do IRPJ retido na nota fiscal 201 é R$ 67,50.
o valor do PIS e CSLL retido na nota fiscal de nº. 201 são R$ 29,25 e R$ 45,00.
A empresa comercial vende único produto e o estoque final inventariado acusou o valor de R$ 110.000,00. As compras no período somaram R$ 100.000,00, o CMV, também no período, foi de R$ 190.000,00. Qual o valor do estoque inicial inventariado?
R$ 180.000,00.
R$ 190.000,00.
R$ 200.000,00.
R$ 210.000,00. .
R$ 220.000,00.
Há duas regras gerais de apuração para o PIS/PASEP: incidência não cumulativa e incidência cumulativa. Como a incidência não cumulativa acarretaria uma perda na arrecadação e, em princípio, essa perda deveria ser compensada, adotaram-se alíquotas diferentes: 0,65% para a incidência cumulativa e 1,65% para a não cumulativa.
O ICMS a recuperar e os descontos incondicionais concedidos pelo fornecedor não integram o custo de aquisição de estoques.
As contribuições para o PIS/PASEP, que financiam o segurodesemprego e o abono dos empregados que recebem até dois salários mínimos mensais, integram, nos termos definidos pela Constituição Federal de 1988, a seguridade social e constituem uma de suas fontes de recursos, incidindo sobre a receita ou o faturamento do empregador, da empresa e da entidade a ela equiparada na forma da lei.
Dados extraídos da contabilidade da Companhia Frizomar S.A. sobre as mercadorias destinadas à venda em 31/12/2008:
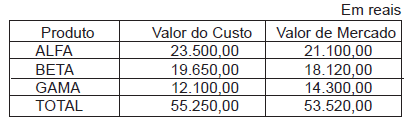
Considerando-se exclusivamente as informações acima, o valor das avaliações dos estoques em 31/12/2008, em reais, será
57.450,00
55.250,00
53.250,00
51.320,00
51.230,00
A empresa Uirapuru S.A. contabiliza a depreciação de seus ativos, registrando 50% nos custos dos produtos e 50% para a conta de despesa de depreciação no resultado. A depreciação é absorvida nos produtos proporcionalmente. Considerando que o Estoque Inicial dos Produtos Acabados em 2008 era zero; no final do ano de 2008 só existiam Produtos Acabados e que as vendas foram de 40% dos estoques, é correto afirmar que
20% da depreciação registrada na formação dos estoques estão contabilizadas.
20% da depreciação total do período estão registradas nos Custos dos Produtos Vendidos.
25% da depreciação total estão registradas nos Estoques de Produtos Acabados.
somente os 50% registrados na conta de despesa de depreciação estão afetando o resultado.
80% da depreciação total estão consideradas no resultado.
Considere os dados fornecidos a seguir (Valores em reais).
Ativo Circulante | 12.000 |
Ativo Não Circulante | 18.000 |
Passivo Circulante | 10.000 |
Passivo Não Circulante | 8.000 |
Índice de Liquidez Seca | 0,8 |
Índice Liquidez Corrente | 1,2 |
O valor dos estoques é, em reais,
2.000,00.
4.000,00.
6.000,00.
8.000,00.
9.600,00.
A data do reconhecimento da receita é um aspecto que sempre oferece alguma dificuldade e, por vezes, até, divergências. De acordo com os princípios e normas atinentes a esse assunto, assinale a opção correta.
No caso das vendas já faturadas mas não entregues, os produtos correspondentes devem ser computados nos estoques.
É irrelevante o prazo decorrido entre a emissão da nota fiscal e a entrega dos produtos.
No caso de serviços, as receitas correspondentes pertencem ao período em que os contratos tiverem sido firmados.
No caso de exportações, as diferenças supervenientes em razão de alteração na taxa de câmbio serão incorporadas à receita bruta.
Caso a empresa adote a média ponderada móvel como critério de avaliação de estoques, o valor do custo da mercadoria vendida, utilizando o sistema permanente, é de R$ 1.241,71.
Caso a empresa adote o UEPS como critério de avaliação de estoques, o valor do lucro bruto será de R$ 1.332,00.
A Novidade Contábil Ltda. prestou três serviços de consultoria contábil para a Comercial do Fogão S/A, no mês de abril de 2008, nas condições apresentadas no quadro a seguir, em reais.
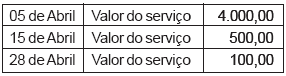
A Comercial do Fogão deverá reter a título de COFINS, nos pagamentos realizados à Novidade Contábil, em abril, o valor, em reais, de
0 (zero)
3,00
15,00
120,00
138,00
D Estoques R$ 7.400
C Fornecedores R$ 7.400
A incorporação de estoque por meio de aumento do capital social provocará débito no ativo circulante e crédito no patrimônio líquido. Caso a empresa receba, do fornecedor, mercadorias a título de bônus por grande aquisição, o valor unitário do lote de mercadorias adquiridas deverá ser apurado da seguinte maneira:
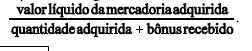
Suponha que determinado estoque de mercadorias tenha sido adquirido a R$ 50.000,00 e, atualmente, custe R$ 60.000,00. Caso essas mercadorias sejam vendidas a R$ 75.000,00, é correto afirmar que R$ 25.000,00 correspondem a um lucro operacional e R$ 10.000,00 constituem uma perda realizada com a estocagem.
Certo
Errado
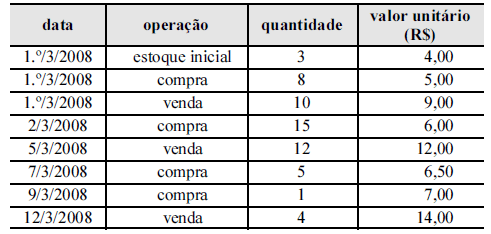
A partir das informações apresentadas na ficha de controle de estoques apresentada acima, assinale a opção correspondente ao valor do saldo final de mercadorias para revenda, considerando a utilização do inventário permanente e o UEPS.
R$ 33,50
R$ 35,00
R$ 39,50
R$ 142,00
Se for utilizado o critério do UEPS, ao invés do PEPS, para apuração do custo das mercadorias vendidas, o valor do CMV será diferente de R$ 4.000,00.



