







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Valor das compras de estoques efetuadas em 2004:
De acordo com o princípio contábil da entidade, é vedada ao sócio a inclusão de seus ativos pessoais no estoque de mercadorias para revenda da empresa.
A fábrica de máquinas C. Lopes deve pagar ao fisco mineiro
Assinale a alternativa, na seqüência correta e respectiva, que representa os dois tipos de Controle de Estoque.
Os valores das compras são registradas no resultado e ao final de cada exercício o saldo do estoque é ajustado pelas últimas compras e pelo inventário. Os valores do estoque são atualizados a cada nova compra e venda, e o gestor poderá a qualquer momento usufruir das informações necessárias.
A Cia. Comercial Alvorada adquiriu 4.000 unidades de uma mercadoria à vista por R$ 250.000,00, mais o IPI à alíquota de 10% e ICMS em destaque à alíquota de 18%. Uma semana depois, devolveu 200 unidades desse lote por defeito na fabricação. Sabendo-se que a companhia não é contribuinte do IPI e utiliza o sistema do inventário permanente, a referida devolução de compras implicou, em sua escrituração contábil, crédito da conta de estoques no valor de, em R$,
Entre os diferentes sistemas utilizados na avaliação de estoques, existem alguns que são baseados principalmente na cronologia de entradas e saídas. Um deles, no qual o procedimento de baixa dos itens do estoque é realizado de acordo com a ordem de entrada do material, o primeiro que entrou será o primeiro a sair, utilizando-se então seus valores para a contabilização do estoque, constitui o método denominado:
A Indústria A.P. da Silva deve pagar ao fisco paulista
Para apurar o custo das mercadorias vendidas torna-se necessária a realização de inventário das mercadorias em estoque.
Considerando o porte da empresa, de que forma podem ser feitos os inventários ?
PEPS, UEPS e Prazo Médio Ponderado (Saldo Médio Móvel).
Permanente, PEPS, UEPS e Prazo Médio Ponderado (Saldo Médio Móvel).
Periódica, PEPS, UEPS e Prazo Médio Ponderado (Saldo Médio Móvel).
Periódica, Permanente e Preço Específico.
Periódica e/ou Permanente.
A venda de mercadorias constitui aplicação capaz de afetar o capital de giro.
Na situação de venda de mercadoria, adquirida diretamente da indústria, ao consumidor final o registro de aquisição proporciona o crédito tributário do IPI.
Uma crítica costumeira que se faz sobre a utilização do custeio direto é que nenhum CIF fixo é incluído em produtos em processo de fabricação ou no estoque de produtos acabados. Assim, os números dos estoques não refletem o custo total da produção e não apresentam uma valorização realística dos custos.
A Cia SNS S/A apresenta as seguintes operações com matérias-primas no mês de novembro de 2003:
01/12/2003 Estoque inicial - 10.000 un a R$ 1,00
05/12/2003 Compra de 6.000 un a R$ 1,50
07/12/2003 Requisição da produção de 12.000 un
08/12/2003 Devolução parcial da compra efetuada em 05/12 - 800 un
10/12/2003 Devolução da produção - 600 un
Sabendo-se que a Cia SNS S/A utiliza o sistema de inventário permanente, e que avalia seus estoques pelo custo médio ponderado, o saldo da conta matérias-primas será de
5.700,00
3.400,00
3.620,50
4.262,50
a expansão descontrolada de vendas, especialmente a prazo, implicando maior volume de compras e de outros custos para a empresa.
O registro de aquisição de mercadorias para revenda à vista em que haja a incidência de ICMS e IPI será:
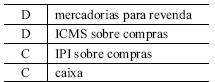
Quando o valor do ICMS a recolher for superior ao valor do ICMS a recuperar, o diferencial obtido entre o ICMS a recolher e o ICMS a recuperar será registrado no ativo.
O procedimento contábil que se aplica à Conta de Estoques é:
Reavaliação de Estoques;
Constituição de Provisão para Ajuste ao valor de mercado;
Cálculo de depreciação, amortização ou exaustão;
Constituição de Provisão para Contingências;
Método de custeio pró-rata.
É usual o orçamento de custeio considerar os tributos incidentes nessa parte da operação, em especial ICMS, ISS e IPI.
Abaixo temos contas de resultado da empresa Elamex S/A.
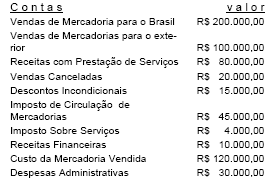
Segundo a legislação cabível, a COFINS deve ser calculada no fim do exercício social à alíquota de 3%. Ao ser efetuado o cálculo correto dessa contribuição, com base nos dados acima, deverá ser contabilizado a crédito de COFINS a Recolher o valor de
R$11.100,00
R$ 7.650,00
R$ 7.350,00
R$ 6.900,00
R$ 5.880,00
O valor final dos estoques dos produtos "A" e "B" foram respectivamente:
a) R$ 50,00 e R$ 50,00.
b) R$ 50,00 e R$ 25,00.
c) R$ 25,00 e R$ 50,00.
d) R$ 100,00 e R$ 50,00.
e) R$ 50,00 e R$ 100,00.



