







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O estoque final de mercadorias, considerando o controle de estoques pelo UEPS, é de R$ 402.
A contabilização da perda de estoques não-provisionada reduz a conta de estoques e também o resultado do exercício, de modo que o registro deve ser a débito de perda de estoques e crédito de estoque de mercadorias.
Considere as informações extraídas dos registros da Empresa América Ltda.
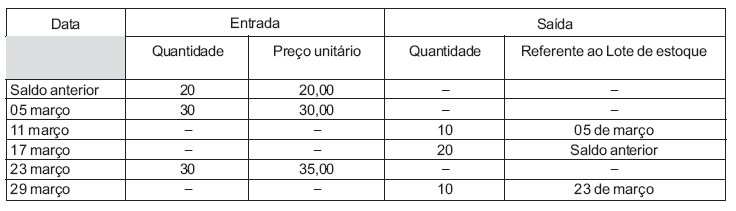
Se a empresa utiliza o método de avaliação de estoques do custo específico, o custo das mercadorias vendidas em março, em reais, será
1.300,00
1.250,00
1.150,00
1.100,00
1.050,00
O saldo da conta estoques, no dia 10/1/1991, era de R$ 2.000,00.
Em uma economia inflacionária, há a tendência de aumento dos preços de aquisição de estoques. Caso a empresa tenha comercializado R$ 60.000 de mercadorias ao custo de R$ 30.000 e ocorra um aumento de 10% no preço de aquisição do estoque, o novo preço de venda, para que seja mantido o mesmo valor do resultado com mercadorias, deverá sofrer acréscimo também de 10%.
A Cia. Comercial Madureira iniciou o exercício com um estoque de R$ 800.000,00. Adquiriu R$ 1.300.000,00 de mercadorias, já deduzidos desse valor os impostos recuperáveis. As vendas líquidas da empresa no exercício totalizaram R$ 1.800.000,00. A companhia adota o sistema do inventário periódico e a contagem do estoque final de mercadorias indicou que ele equivalia a 120% do estoque inicial. O lucro bruto da companhia nesse exercício equivaleu, em R$, a
1.140.000,00.
980.000,00.
960.000,00.
840.000,00.
660.000,00.
O registro da concessão de desconto financeiro para cliente proporcionará um débito no resultado do exercício e um crédito na conta clientes.
A Comercial Alves, tributada pelo lucro real, adquiriu mercadorias no valor de R$400.000,00, que vendeu por R$600.000,00. Admita que sobre estas operações incida ICMS de 18% e PIS não cumulativo de 1,65%. Considerando que a companhia faz o controle contábil do PIS, o valor contabilizado de PIS a Recuperar, em reais, será de
3.300,00
5.412,00
6.600,00
8.118,00
9.900,00
O Posto de Gasolina Dois Amigos Ltda., sob a bandeira da Petrobras, localizado em Joinville, adquiriu,
de um atacadista em Joinville, mercadorias para a sua rede de lojas de conveniência, nas seguintes
condições, inclusas na nota fiscal do fornecedor:
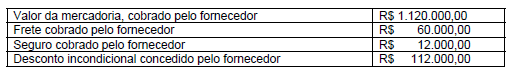
Considerando que o Posto Dois Amigos Ltda. está sujeito à alíquota básica de ICMS de 17%, adotada
no Estado de Santa Catarina, o valor, em reais, do ICMS, nesta operação, suportado pelo Posto, é:
Uma determinada empresa iniciou um exercício com 125 unidades, no estoque, avaliadas em R$ 810,00 cada. Durante o exercício efetuou duas compras: uma de 450 unidades, ao preço de R$ 830,00 cada e outra de 600 unidades ao preço de R$ 860,00 cada. Efetuou, também, duas vendas, uma de 690 unidades e outra de 485 unidades. Quanto ao resultado dessas operações podemos afirmar que, aplicando o:
método PEPS a empresa terá um lucro maior.
método UEPS ou P.M. a empresa terá um lucro menor.
Controle Periódico, o lucro da empresa será igual ao apurado pelo método PEPS.
PEPS, UEPS, P.M ou Controle Periódico, o lucro da empresa será o mesmo.
A Cia. Comercial Fernandópolis utiliza o sistema de inventário permanente. No mês de início de suas atividades, apresentou a seguinte movimentação de mercadorias, em ordem cronológica (desconsidere a incidência de impostos):
- aquisição de 50 unidades a R$ 40,00 cada uma;
- aquisição de 100 unidades a R$ 50,00 cada uma;
- venda de 120 unidades a R$ 40,00 cada uma.
O valor do estoque final de mercadorias, caso a empresa utilize o método UEPS (último que entra, primeiro que sai) será
maior do que o obtido, se a companhia utilizar o método do custo médio ponderado.
maior do que o obtido, se a companhia utilizar o método PEPS (primeiro que entra, primeiro que sai).
igual a R$ 1.500,00.
igual a R$ 1.400,00.
menor que R$ 1.300,00.
Caso a Entidade avalie o seu estoque pelo método denominado "Custo Médio", pode-se afirmar que o seu Estoque Final de Mercadoria será de
R$ 10.750,00.
R$ 12.950,00.
R$ 15.050,00.
R$ 15.275,00.
R$ 17.800,00.
O valor das compras realizadas nos anos de x1 e x2 foram, respectivamente
R$ 1.000.000,00 e R$ 900.000,00.
R$ 1.100.000,00 e R$ 1.200.000,00.
R$ 700.000,00 e R$ 400.000,00.
R$ 800.000,00 e R$ 700.000,00.
Na situação descrita na 25ª questão, o valor do estoque final da mercadoria seria de
R$ 10.200,00
R$ 10.000,00
R$ 11.000,00
R$ 10.700,00
R$ 10.500,00
Considere a seguinte situação hipotética. Uma indústria adquiriu matérias-primas por R$ 220.000,00, com ICMS incluso, de 15%, sobre o valor da operação sem o IPI, calculado em 10% sobre R$ 200.000,00. A venda efetuada pelo fornecedor estava sujeita à substituição tributária do ICMS.
Nessa situação, o lançamento correto, em reais, a ser efetuado pela indústria é apresentado a seguir.
D – matérias-primas . . . . . . . . . . . . . . . . . . . . . . 200.000
D – conta-corrente do IPI . . . . . . . . . . . . . . . . . . . 20.000
C – fornecedores . . . . . . . . . . . . . . . . . . . . . . . . . 220.000
Certo
Errado
Considerando o critério da média ponderada móvel, o valor do estoque final será de R$ 22.000,00.
O PIS e a COFINS são duas contribuições sociais. Desconsiderando as situações especiais de tributação monofásica, substituição tributária e atividades especiais, as entidades com fins lucrativos podem optar por duas formas de cálculo dessas contribuições, que diferem na formação da base de cálculo e nas alíquotas aplicáveis. É CORRETO afirmar:
Suponha-se que, no último semestre, a rotação do estoque de mercadorias de uma empresa tenha sido 4, com um estoque médio de R$ 50.000,00. Sabendo-se que essa empresa vende pelo dobro do custo das compras, é correto concluir-se que ela obteve uma receita de R$ 200.000,00 no período.
A média ponderada móvel é utilizada em postos de combustíveis, principalmente pela dificuldade de segregar os estoques disponíveis. Apesar da restrição da legislação fiscal vigente, os postos de gasolina utilizam tal controle para finalidade gerencial.
A respeito do levantamento fiscal, pode-se afirmar que:
é forma de apuração do movimento presumido tributável pelo estabelecimento em determinado período.
para sua apuração deve ser considerado, exclusivamente de forma conjunta, o valor das mercadorias entradas e das mercadorias saídas.
na sua apuração devem ser considerados os estoques, inicial e final, as despesas, outros encargos e o lucro do estabelecimento.
o lucro do estabelecimento não traz qualquer influência na apuração.
apenas a estrada e saída das mercadorias, os estoques e os lucros devem ser considerados.



