







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia. Estocada S.A. se dedica à compra e venda de uma única mercadoria que, quando da compra, gera crédito de ICMS de 18%, sendo esse também o percentual incidente sobre as vendas. A companhia está sujeita à sistemática cumulativa de apuração do PIS e da COFINS, cujas alíquotas são, respectivamente, 0,65% e 3%. No mês de janeiro de 2017 foram realizadas as seguintes operações comerciais:
A Cia. Estocada S.A. utiliza o método PEPS para valorização dos estoques.
Qual é o Custo das Mercadorias Vendidas (CMV) relativo à operação comercial realizada no dia 20?
R$ 15.356,60
R$ 16.072,00
R$ 19.600,00
R$ 27.552,00
Uma empresa comercial adquiriu mercadorias pagando por elas o valor de R$ 30.000,00. A empresa pagou ainda o valor de R$ 500,00 pertinente aos fretes dessas mercadorias, assim como no valor das mercadorias estavam inclusos tributos no total de R$ 1.400,00, dos quais R$ 400,00 são valores de tributos classificados como não recuperáveis. Considerando os valores expostos, é correto afirmar que o valor a ser registrado no estoque de mercadorias pertinente a essa aquisição é de
R$ 31.500,00.
R$ 29.500,00.
R$ 30.000,00.
R$ 31.900,00.
R$ 28.500,00.
Uma sociedade empresária adquiriu mercadorias para revenda, com as informações abaixo:
Preço das mercadorias para revenda | R$45.000,00 |
PIS e COFINS recuperáveis | R$4.162,50 |
ICMS de 18% incluído no preço da mercadoria | R$8.100,00 |
A empresa está sujeita a não cumulativa do PIS e da COFINS e, ainda, tem direito ao crédito tributário referente ao ICMS pago na aquisição das mercadorias.
Com base nos dados acima e nas NBC’s, o custo de aquisição total a ser reconhecido no estoque, referente à aquisição da mercadoria, é de:
R$40.837,50
R$36.900,00
R$45.000,00
R$32.737,50
R$41.062,50
Leia as afirmativas a seguir e marque a opção INCORRETA:
Estoques, ações em tesouraria e disponibilidades são exemplos de contas pertencentes ao ativo circulante de uma Entidade.
Ativo compreende os bens, os direitos e as demais aplicações de recursos controlados pela entidade, capazes de gerar benefícios econômicos futuros, originados de eventos ocorridos.
Balanço Patrimonial é a demonstração contábil destinada a evidenciar, qualitativa e quantitativamente, numa determinada data, a posição patrimonial e financeira da Entidade.
As contas do ativo são dispostas em ordem crescente dos prazos esperados de realização, e as contas do passivo são dispostas em ordem crescente dos prazos de exigibilidade, estabelecidos ou esperados, observando-se iguais procedimentos para os grupos e os subgrupos.
O Plano de Contas é o conjunto de contas, previamente estabelecido, que norteia os trabalhos contábeis de registro de fatos e atos inerentes à entidade, além de servir de parâmetro para a elaboração das demonstrações contábeis.
No Balanço Patrimonial, de acordo com as Normas Brasileiras de Contabilidade e com a Lei das Sociedades por Ações,
os estoques de mercadorias são avaliados pelo custo de aquisição ou pelo valor líquido de realização, dos dois o menor.
as contas do Ativo usualmente apresentam saldo credor.
as contas de Reservas de Lucros representam aportes que os sócios da companhia fizeram à entidade.
as obrigações vencíveis em menos de 360 dias são classificadas no subgrupo Passivo Não Circulante.
são apresentados os saldos das contas de resultado.
A Resolução CFC nº 1.282/2010 atualiza e consolida dispositivos da Resolução CFC nº 750/1993, que dispõe sobre os Princípios Fundamentais de Contabilidade. Em seu Artigo 1º, a citada Resolução modificou a nomenclatura para Princípios de Contabilidade e o número de princípios sofreu a seguinte alteração:
Redução de 7 para 6, pois a atualização monetária foi definitivamente excluída das normas contábeis brasileiras, como consequência da estabilidade da moeda, q ue teve origem com o Plano Real, em 1994.
Ampliação de 6 para 7, com a inclusão do princípio da primazia da essência sobre a forma, que valoriza a essência de cada operação ao invés do que está descrito em um documento, nota fiscal ou contrato.
Redução de 7 para 6, pois a atualização monetária deixou de ser um princípio e passou a ser uma base de mensuração da variação do custo histórico.
Ampliação de 6 para 7, com a inclusão da Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, por meio do CPC 00.
A posição do Saldo de Estoques − Material de Consumo totalizou, no mês de fevereiro/X1,
R$ 30.000,00.
R$ 50.000,00.
R$ 10.000,00.
R$ 40.000,00.
De acordo com Rosa (2013), um número variado de bases de mensuração é empregado em diferentes graus e em variadas combinações nas demonstrações contábeis. NÃO representa uma dessas bases:
Valor presente.
Custo corrente.
Custo histórico
Valor patrimonial.
Estoques são ativos: mantidos para venda no curso normal dos negócios; em processo de produção para venda; ou na forma de materiais ou suprimentos a serem consumidos ou transformados no processo de produção ou na prestação de serviços. Os estoques devem ser mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois o menor; neste sentido, o Valor Realizável Líquido é:
Os custos diretamente relacionados com as unidades produzidas ou com as linhas de produção, como pode ser o caso da mão de obra direta.
O preço de venda estimado no curso normal dos negócios deduzido dos custos estimados para sua conclusão e dos gastos estimados necessários para se concretizar a venda.
O preço que seria recebido pela venda de um ativo ou que seria pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado na data de mensuração.
O preço de compra, os impostos de importação e outros tributos (exceto os recuperáveis junto ao fisco), bem como os custos de transporte, seguro, manuseio e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e serviços. Descontos comerciais, abatimentos e outros itens semelhantes devem ser deduzidos na determinação do custo de aquisição.
O contador de determinada empresa extraiu os seguintes dados de uma nota fiscal de compra à vista:
D - Estoque R$ 1.188,00 de Mercadorias.
D - Compra de R$ 1.200,00 Mercadorias.
D - Estoque de R$ 1.320,00 Mercadorias.
D - Estoque de R$ 1.500,00 Mercadorias.
D - Compra de R$ 1.320,00 Mercadorias.
A Comercial Brinquedorama Ltda. apresentou a seguinte movimentação no seu estoque no mês de Janeiro/2014:
O CMV apresenta o valor de R$ 2.368,00.
O ICMS à recolher é de R$ 1.054,00.
A Receita Bruta é de R$ 6.200,00.
O ICMS incidente sobre as compras é de R$ 240,00.
A Receita Líquida é de R$ 5.146,00.
A Comercial Maresias Ltda. realizou as seguintes operações com mercadorias no ano calendário de no mês de maio/2010:
O Lucro Bruto é de R$ 705.600,00.
A Receita Líquida é de R$ 996.000,00.
O CMV é de R$ 290.400,00.
ICMS à recuperar é de R$ 79.200,00.
ICMS à pagar é de R$ 124.800,00.
Qual das alternativas a seguir apresenta a correta contabilização da compra de mercadorias pela empresa VAZ no valor de R$ 10.000,00, sendo 20% a vista, em dinheiro, e o saldo para 30 dias?
D - Caixa
D - Estoque
D - Receita de Compras
Em 15.12.2014, uma Sociedade Empresária, cuja moeda funcional é o Real, adquiriu mercadoria para revenda importada, a prazo, com pagamento previsto para 15.1.2015, com base na cotação de uma moeda estrangeira – nesse caso, hipotética e denominada Estrangeiro (ES$)* –, no montante de ES$10.000,00. Sabe-se que a mercadoria não havia sido revendida nem o pagamento efetuado até 31.12.2014. As taxas de câmbio do Estrangeiro (ES$), em relação ao Real (R$), estão apresentadas na tabela a seguir:
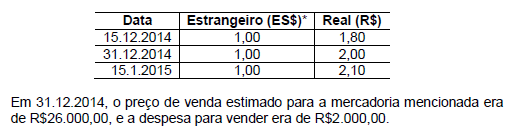
Considerando-se que não havia saldos anteriores de estoque, com base apenas nas informações ora apresentadas e desconsiderando-se os aspectos tributários, o valor dessa mercadoria a ser apresentado no Balanço Patrimonial, encerrado em 31.12.2014, é de:
R$18.000,00.
R$20.000,00.
R$21.000,00.
R$24.000,00.
Considere as seguintes aquisições realizadas pela Cia. Ativa S.A.:
Ativo 1 − Aquisição de um imóvel para ser utilizado em suas atividades. Após 5 meses da data da aquisição o imóvel sofreu uma valorização de 40%, em função de obras realizadas no entorno.
Ativo 2 − Aquisição de uma Marca cuja vida útil é indeterminada.
Ativo 3 − Aquisição de 40% das ações ordinárias da Cia. Acionária com o objetivo de diversificar suas atividades, passando a ter influência na administração da investida, sem deter controle.
Em relação aos critérios de mensuração dos respectivos ativos, é correto afirmar que, após a mensuração inicial, o ativo
1 é mensurado pelo valor atualizado de mercado (valor justo) menos a depreciação acumulada.
2 é mensurado pelo custo de aquisição, menos a amortização acumulada.
3 é mensurado por equivalência patrimonial por ser considerada controlada.
2 é mensurado pelo custo de aquisição menos a perda por desvalorização acumulada (“impairment”).
3 é mensurado pelo custo de aquisição e atualizado pelos dividendos recebidos.
Uma empresa está ingressando em um novo ramo de atuação e adquirindo, à vista, materiais para estocar.
-
No momento da aquisição desses novos materiais, o valor original da transação era de R$32.100,00; o valor realizável líquido era de R$32.500,00; o valor justo dos materiais era de R$31.900,00; e o valor de venda era de R$33.700,00.
-
De acordo com a Resolução CFC n.° 750/93 e alterações posteriores, a transação deverá ser contabilizada pelo valor de:
R$31.900,00
R$32.100,00.
R$32.500,00.
R$33.700,00.
Considerando as assertivas sobre Operações com Mercadorias julgue V para verdadeiro e F para Falso:
F, V, F, V.
V, V, F, V.
V, V, F, F.
V, F, V, V.
F, F, F, V.
Com relação aos Estoques, analise as sentenças a seguir:
I. Os estoques são bens tangíveis ou intangíveis adquiridos ou produzidos pela empresa com o objetivo de venda ou utilização própria no curso normal de suas atividades.
II. Para fins de mensuração dos estoques a regra é: valor de custo ou valor realizável líquido, dos dois o menor.
III. Um débito na conta Custo das Mercadorias Vendidas e um crédito de mesmo valor na conta Estoques de Mercadorias significa a baixa pela venda de mercadorias.
IV. O Estoque de Produtos em Elaboração representa a totalidade das matérias-primas já requisitadas que estão em processo de transformação e todas as cargas de custos diretos e indiretos relativos à produção não concluída na data do Balanço Patrimonial.
Assinale a alternativa que contém as sentenças corretas:
Apenas as sentenças I, III e IV estão corretas.
Todas as sentenças estão corretas.
Apenas as sentenças I e III estão corretas.
Apenas as sentenças I e IV estão corretas.
Usando-se o método do custo médio ponderado, o estoque final do produto A ao final operação expressa no Texto 2 é:
R$ 21.600,00.
R$ 24.000,00.
R$ 18.400,00.
R$ 20.400,00.
R$ 19.800,00.



