







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia. Beija Flor adquiriu, em 01/12/2018, à vista, mercadorias destinadas à revenda por R$ 150.000,00, sendo que neste valor estavam incluídos tributos recuperáveis de R$ 15.000,00 e tributos não recuperáveis de R$ 30.000,00. Adicionalmente, a Cia. Beija Flor contratou e pagou seguro para o transporte destas mercadorias até o seu depósito, no valor de R$ 10.000,00.
O valor que a Cia. Beija Flor reconheceu na conta Estoque, especificamente em relação a esta compra, em reais, foi de
160.000,00.
135.000,00.
145.000,00.
130.000,00.
115.000,00.
Mensuração é o processo que consiste em determinar os montantes monetários por meio dos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados no balanço patrimonial e na demonstração do resultado. Esse processo envolve a seleção da base específica de mensuração. Um número variado de bases de mensuração é empregado em diferentes graus e em variadas combinações nas demonstrações contábeis. Essas bases incluem:
Custo histórico, Custo corrente, Valor realizável e Valor presente.
Custo de reposição, Custo corrente, Valor realizável e Valor presente.
Custo de Mercadoria Vendida, Valor presente, Custo corrente e Valor realizável.
Custo corrente, Valor realizável, Valor presente e Custo de reposição.
Em 31/07/2018, a Cia. Só Fitas apresentava 500 unidades de um determinado produto em seu estoque, registrados pelo custo total de R$ 300.000,00. A Cia. comercializa somente esse produto e durante o mês de agosto de 2018 realizou, em ordem cronológica, as seguintes transações relacionadas com a compra e a venda do produto:
Dia | Transação |
03 | Compra de 300 unidades ao preço unitário de R$ 500,00. |
08 | Obtenção de um abatimento no valor total de R$ 2.000,00 na compra realizada no dia 03. |
14 | Venda de 40% das unidades disponíveis no estoque nesta data pelo preço unitário de R$ 1.000,00. |
22 | Compra de 100 unidades ao preço unitário de R$ 490,00. |
29 | Pagamento de frete no valor de R$ 1.200,00 referente à compra realizada no dia 22. |
30 | Recebimento em devolução de 20 unidades vendidas no dia 14. |
31 | Devolução de 20 unidades da compra realizada no dia 22. |
Sabendo que não há incidência de qualquer tributo na compra e na venda desse produto, e que a Cia. Só Fitas utiliza o critério da média ponderada móvel, o saldo da conta Estoque evidenciado no Balanço Patrimonial de 31/08/2018 foi, em reais,
319.000,00.
320.200,00.
329.200,00.
320.400,00.
328.960,00.
Analise as afirmativas a seguir relativas ao reconhecimento de receitas.
I. A receita deve ser reconhecida na demonstração do resultado quando suceder em aumento nos benefícios econômicos futuros relacionado com aumento de ativo ou diminuição de passivo e puder ser mensurado com confiabilidade.
II. O reconhecimento da receita ocorre simultaneamente com o reconhecimento do aumento nos ativos ou da diminuição nos passivos, por exemplo, o decréscimo do passivo originado do perdão de dívida a ser paga.
III. Os procedimentos adotados para o reconhecimento da receita são direcionados para restringir o reconhecimento como receita àqueles itens que possam ser mensurados com confiabilidade e tenham suficiente grau de certeza.
Tomando como base os preceitos da NBC TG Estrutura Conceitual, estão corretas as afirmativas:
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
O critério de mensuração dos ativos pelos valores em caixa ou equivalentes de caixa, que poderiam ser obtidos pela sua venda de forma ordenada, caracteriza o
custo histórico atualizado.
valor justo.
valor presente
valor realizável.
custo corrente.
A empresa “Alfa” realizou vendas à prazo de R$ 100.000,00 ao custo de R$ 60.000,00, com a incidência de ICMS à alíquota de 18%, recebendo, posteriormente, 30% em devoluções das vendas realizadas. O resultado bruto da operação foi de:
Segundo o Pronunciamento Contábil 16, são exemplos de itens não incluídos no custo dos estoques e reconhecidos como despesa do período em que são incorridos:
I. valor anormal de desperdício de materiais, mão de obra, exceto outros insumos de produção.
II. gastos com armazenamento, independentemente de serem necessários ao processo produtivo entre uma e outra fase de produção.
III. despesas administrativas que não contribuem para trazer o estoque ao seu local e condição atuais.
IV. despesas de comercialização, incluindo a venda e a entrega dos bens e serviços aos clientes.
É correto o que se afirma, apenas, em
III.
II e IV.
I e III.
III e IV.
A entidade comercial Alfa LTDA, em curso normal de negócios, apresentou as seguintes informações contábeis acerca dos estoques de seus três únicos produtos:
PRODUTOS | VALOR DE CUSTO | PREÇO DE VENDA ESTIMADO | GASTOS NECESSÁRIOS PARA VENDA |
A | R$ 180.000,00 | R$ 300.000,00 | R$ 130.000,00 |
B | R$ 60.000,00 | R$ 100.000,00 | R$ 30.000,00 |
C | R$ 200.000,00 | R$ 250.000,00 | R$ 60.000,00 |
De acordo com as Normas Brasileiras de Contabilidade aplicáveis à mensuração dos estoques, o valor do estoque total de produtos da entidade Alfa LTDA é de:
R$ 430.000,00
R$ 410.000,00
R$ 440.000,00
R$ 420.000,00
R$ 650.000,00
O valor dos estoques da empresa, em Reais, naquela determinada data base, é
38.500,00.
45.500,00.
48.500,00.
50.000,00.
55.500,00.
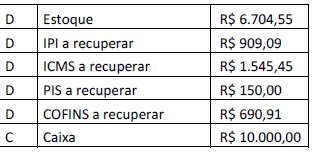
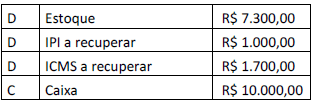
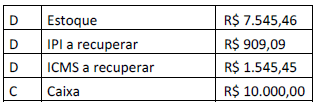
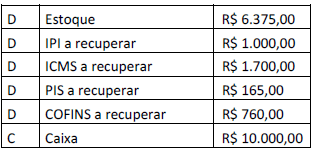
Em relação ao Pronunciamento Contábil CPC 16, assinale a alternativa correta.
Os estoques, objeto do respectivo Pronunciamento, devem ser mensurados pelo valor de venda ou pelo valor realizável líquido, dos dois, o maior.
Os estoques, objeto do respectivo Pronunciamento, devem ser mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois, o maior.
Os estoques, objeto do respectivo Pronunciamento, devem ser mensurados pelo valor de venda ou pelo valor realizável líquido, dos dois, o menor.
Os estoques, objeto do respectivo Pronunciamento, devem ser mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois, o menor.
Os estoques são bens tangíveis ou intangíveis adquiridos ou produzidos pela empresa com o objetivo de venda ou utilização própria no curso normal de suas atividades. Segundo o Pronunciamento Técnico CPC 16 – Estoques, considere as seguintes afirmativas:
1. Estoques são ativos na forma de materiais ou suprimentos a serem consumidos ou transformados no processo de produção ou na prestação de serviços.
2. Na determinação da contabilização de quais itens integram ou não o estoque, os itens adquiridos pela empresa que estão em trânsito, a caminho da sociedade, na data do balanço, sob condições FOB, devem ser contabilizados.
3. Na determinação da contabilização de quais itens integram ou não o estoque, os itens adquiridos pela empresa que foram remetidos para terceiros em consignação não devem ser contabilizados, por trazer riscos à organização.
4. Deverão ser incluídos no custo dos estoques os salários e outros gastos com as vendas e com o pessoal geral administrativo, pois estes deverão ser reconhecidos como despesas do período em que são incorridos.
Assinale a alternativa correta.
Analise as afirmativas a seguir relativas ao reconhecimento das despesas.
I. As despesas devem ser reconhecidas na demonstração do resultado com base na associação direta entre elas e os correspondentes itens de receita. Entretanto, as despesas não devem ser reconhecidas nessa demonstração nos casos em que um passivo é incorrido sem o correspondente reconhecimento de um ativo.
II. Quando se espera que os benefícios econômicos sejam gerados ao longo de vários períodos contábeis e a associação com a correspondente receita somente possa ser feita de modo geral e indireto, as despesas devem ser reconhecidas na demonstração do resultado com base em procedimentos de alocação sistemática e racional.
III. As despesas devem ser reconhecidas imediatamente na demonstração do resultado quando o gasto não produzir benefícios econômicos futuros ou quando, e na extensão em que, os benefícios econômicos futuros não se qualificarem, ou deixarem de se qualificar, para reconhecimento no balanço patrimonial como ativo.
Tomando como base os preceitos da NBC TG Estrutura Conceitual, estão corretas as afirmativas:
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
O gestor de uma organização de negócios gastou R$ 10 mil reais na compra de malas para revenda. Ocorre que os vendedores apenas conseguem colocá-las a um valor total de R$ 4 mil. A empresa não tem outro uso para essas malas que não sua venda, mesmo a esse preço. Assim, essas malas, até sua venda,
constituem um ativo, estoques de mercadorias para revenda, e devem ser registradas ao valor de R$ 6 mil.
não constituem um ativo e devem ser registradas como prejuízo do exercício no valor de R$ 2 mil numa conta de ajuste ao valor recuperável.
essas malas constituem um ativo, estoque de mercadorias para revenda, sobre o qual deve ser considerado o ajuste ao valor recuperável que impactará o resultado no valor de R$ 6 mil.
constituem um ativo, imobilizado, no valor de R$ 6 mil menos a depreciação do exercício e o ajuste a valor recuperável no valor de R$ 2 mil.
devem ficar registradas no ativo, contas a receber, no valor de R$ 6 mil menos provisões para devedores duvidosos de R$ 2 mil.
Uma empresa varejista possui em seu estoque, no início do exercício, mercadorias no valor de $ 12.000,00. Durante o ano realiza compras que totalizam $ 43.000,00. Dessas compras, $ 8.000,00 são canceladas. O custo das mercadorias vendidas foi de $ 31.000,00. Diante desses dados, na confecção do balanço ao final do exercício, a conta estoque terá o seguinte valor:
$ 4.000,00.
$ 16.000,00.
$ 24.000,00.
$ 47.000,00.
A frequência de rotação dos estoques é definida em função da quantidade de produtos vendidos (QPV) e o estoque médio (Ei + Ef)/2 de produtos em estoque. A quantidade produzida no exercício (de 360 dias) foi de 200.000 unidades, o estoque inicial (Ei) de 20.000 unidades e o prazo médio de giro de 60 dias. O estoque final (Ef) e a quantidade de produtos vendidos (QPV) são, respectivamente de:
Ef = 40.000 unidades e QPV = 180.000 unidades.
Ef = 50.000 unidades e QPV = 160.000 unidades.
Ef = 60.000 unidades e QPV = 140.000 unidades.
Ef = 80.000 unidades e QPV = 120.000 unidades.
Ef = 40.000 unidades e QPV = 160.000 unidades.
No que concerne aos critérios de mensuração e reconhecimento das depreciações, amortizações e exaustões, assinale a alternativa correta.
A depreciação, a amortização e a exaustão deverão ser reconhecidas até que o valor líquido contábil do ativo seja igual a zero.
A depreciação, a amortização e a exaustão de um ativo começam quando o item é adquirido.
A depreciação e a amortização cessam quando o ativo se torna obsoleto ou é retirado temporariamente de operação.
A capacidade de geração de benefícios futuros deverá ser considerada ao se estimar a vida útil econômica de um ativo.
Bens de uso comum de vida útil indeterminada, desde que absorvam recursos públicos, estarão sujeitos ao regime de depreciação.
Ao iniciar o período "t", a Ind. Zelite dispunha dos seguintes estoques em R$: Produtos Prontos - R$ 108.000,00 e de Produtos em Processo - R$ 75.000,00. Durante o período, os custos de produção montaram a R$ 472.000,00. Sabe-se que o estoque final dos Produtos em Processo é de R$ 60.000, e o custo dos produtos vendidos, R$ 503.000,00. O valor dos estoques finais de Produtos Prontos é de:
R$ 95.000,00.
R$ 78.000,00.
R$ 92.000,00.
R$ 86.000,00.
R$ 96.000,00.
A Cia. Absorvida S.A. fabrica três produtos diferentes, quais sejam, os produtos ALFA, BETA e GAMA. A companhia utiliza o custeio por absorção para apuração dos custos dos seus produtos. Em um determinado período, a Cia. Absorvida S.A. apresentou os seguintes gastos:
Salários e encargos dos operários dedicados à produção do produto ALFA R$ 25.000,00
Salários e encargos dos operários dedicados à produção do produto BETA R$ 30.000,00
Salários e encargos dos operários dedicados à produção do produto GAMA R$ 20.000,00
Matéria prima consumida R$ 15.750,00
Depreciação do galpão industrial R$ 13.500,00
Aluguel do escritório administrativo R$ 4.500,00
Frete para entrega dos produtos aos clientes R$ 4.500,00
Salários e encargos sociais dos vendedores R$ 11.250,00
Seguro contra incêndio do galpão industrial R$ 6.750,00
No mesmo período relativo aos gastos acima elencados, ocorreu a seguinte produção:
Produto ALFA 1.000 unidades
Produto BETA 1.500 unidades
Produto GAMA 2.000 unidades
Cada unidade produzida, de cada um dos três produtos, consome o mesmo tipo de matéria prima e também a mesma quantidade. A companhia possui um galpão industrial próprio. O escritório administrativo é alugado. O gasto unitário com frete para entrega dos produtos aos clientes é igual para todos os três produtos, qual seja, R$ 1,00 por unidade, independente do tipo de produto. Os custos indiretos de produção são apropriados aos produtos em função do número de unidades produzidas.
Qual é o custo unitário de fabricação do produto ALFA, nesse período?
R$ 28,50
R$ 33,00
R$ 34,00
R$ 37,50



