







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma sociedade empresária adquiriu mercadorias para revenda por R$14.000,00. Neste valor estão incluídos os impostos recuperáveis no montante de R$2.000,00 e o frete de R$1.500,00. Em razão de atraso na entrega, foi negociado com o fornecedor um abatimento de R$200,00.
O valor a ser registrado em Estoques é de:
R$11.800,00.
R$12.000,00.
R$12.500,00.
R$15.300,00.
A empresa comercial vende único produto e o estoque final inventariado acusou o valor de R$ 110.000,00. As compras no período somaram R$ 100.000,00, o CMV, também no período, foi de R$ 190.000,00. Qual o valor do estoque inicial inventariado?
R$ 180.000,00.
R$ 190.000,00.
R$ 200.000,00.
R$ 210.000,00. .
R$ 220.000,00.
A matéria prima (MP) ref. 0348 é utilizada na produção dos seguintes produtos, conforme o quadro abaixo:
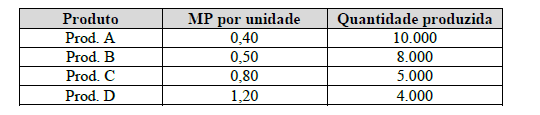
Sabendo-se que o estoque final da MP 0348 deverá ser superior em 2.200 unidades ao estoque do início do período, a matéria prima a ser adquirida montará a:
14.600 unidades
16.800 unidades
19.000 unidades
21.600 unidades
22.000 unidades
Dados extraídos da contabilidade da Companhia Frizomar S.A. sobre as mercadorias destinadas à venda em 31/12/2008:
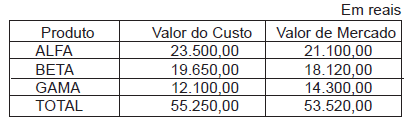
Considerando-se exclusivamente as informações acima, o valor das avaliações dos estoques em 31/12/2008, em reais, será
57.450,00
55.250,00
53.250,00
51.320,00
51.230,00
Considere os dados fornecidos a seguir (Valores em reais).
Ativo Circulante | 12.000 |
Ativo Não Circulante | 18.000 |
Passivo Circulante | 10.000 |
Passivo Não Circulante | 8.000 |
Índice de Liquidez Seca | 0,8 |
Índice Liquidez Corrente | 1,2 |
O valor dos estoques é, em reais,
2.000,00.
4.000,00.
6.000,00.
8.000,00.
9.600,00.
Analise as afirmativas abaixo:
I. O princípio da realização da receita determina o reconhecimento contábil do resultado (lucro ou prejuízo) apenas quando da realização da receita.
II. O princípio da competência ou da confrontação entre despesas e receitas é de extrema importância e diz respeito basicamente ao momento do reconhecimento das despesas.
III. A consistência ou uniformidade é quase uma regra comportamental, obriga a adoção de um espírito de precaução por parte do Contador.
IV. O princípio do custo histórico como base de valor determina que os ativos são registrados contabilmente por seu valor original de entrada, ou seja, histórico.
Estão corretas apenas as afirmativas:
III e IV
I e III
I, II e IV
II, III e IV
I, II, III e IV
Em auditoria externa de estoques de uma empresa industrial, que tinha iniciado suas atividades no exercício em curso, foi constatado que o custo total de produção no período importou em R$ 320.000,00. Foi iniciada nesse exercício a produção de 2.000 unidades do bem X, sendo que no final do período estavam ainda em processo 500 unidades com grau de acabamento equivalente a 20% do produto pronto. Confirmada essa percentagem com os engenheiros de produção da empresa, o auditor verificou que o estoque de produtos em processo tinha sido avaliado e registrado por R$ 80.000,00, na escrituração contábil da empresa. O valor do estoque de produtos em processo está
Uma crítica costumeira que se faz sobre a utilização do custeio direto é que nenhum CIF fixo é incluído em produtos em processo de fabricação ou no estoque de produtos acabados. Assim, os números dos estoques não refletem o custo total da produção e não apresentam uma valorização realística dos custos.
A Cia SNS S/A apresenta as seguintes operações com matérias-primas no mês de novembro de 2003:
01/12/2003 Estoque inicial - 10.000 un a R$ 1,00
05/12/2003 Compra de 6.000 un a R$ 1,50
07/12/2003 Requisição da produção de 12.000 un
08/12/2003 Devolução parcial da compra efetuada em 05/12 - 800 un
10/12/2003 Devolução da produção - 600 un
Sabendo-se que a Cia SNS S/A utiliza o sistema de inventário permanente, e que avalia seus estoques pelo custo médio ponderado, o saldo da conta matérias-primas será de
5.700,00
3.400,00
3.620,50
4.262,50
O procedimento contábil que se aplica à Conta de Estoques é:
Reavaliação de Estoques;
Constituição de Provisão para Ajuste ao valor de mercado;
Cálculo de depreciação, amortização ou exaustão;
Constituição de Provisão para Contingências;
Método de custeio pró-rata.
O valor final dos estoques dos produtos "A" e "B" foram respectivamente:
a) R$ 50,00 e R$ 50,00.
b) R$ 50,00 e R$ 25,00.
c) R$ 25,00 e R$ 50,00.
d) R$ 100,00 e R$ 50,00.
e) R$ 50,00 e R$ 100,00.
No período a empresa efetuou compras de estoques no valor de:
89.500
86.500
85.000
82.000
75.500
Considerando apenas o valor da venda e o custo dos produtos, o lucro apresentado nas operações totalizou:
a) R$ 100,00 (sendo 50 unidades do produto "A" e 25 unidades do produto "B").
b) R$ 100,00 (sendo 25 unidades do produto "A" e 50 unidades do produto "B").
c) R$ 200,00 (sendo 50 unidades do produto "A" e 25 unidades do produto "B").
d) R$ 200,00 (sendo 25 unidades do produto "A" e 50 unidades do produto "B").
e) R$ 200,00 (sendo 50 unidades do produto "A" e 50 unidades do produto "B").
Em termos de Critério de Atribuição de Preços aos Estoques, podemos dizer:
O Fifo não é permitido pela legislação
O Lifo não é recomendável em época de inflação
O Preço Médio se adequa ao Controle Permanente
O Nifo é aceito pela nossa legislação
Os estoques de produtos fungíveis são avaliados pelo
custo histórico de aquisição atualizado monetariamente.
valor de mercado.
custo padrão, sem inclusão das variações do padrão.
custo padrão, com a inclusão das variações do padrão.
valor histórico de formação menos fator de obsolescência.
O valor do resultado não-realizado identificado nos estoques da investidora é:
160.000
120.000
100.000
80.000
40.000
Se o estoque adquirido pela investidora tivesse sido repassado integralmente a terceiros, o valor ao final dessa participação seria:
Na avaliação de estoque para vendas, o valor de mercado sobrepõe-se ao custo de aquisição ou produção, tendo em vista que os custos correntes são mais próximos dos custos de reposição em um ambiente econômico com variação crescente de preços.
Consoante o artigo 15, as compras, sempre que possível, deverão ser processadas através do seguinte sistema:
PEPS
UEPS
registro de preços
média ponderada móvel
Se o estoque inicial de mercadorias for superavaliado em determinado exercício social, o imposto de renda referente a esse exercício ficará superavaliado.



