







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com base na NBC TG Estrutura Conceitual, a respeito das características qualitativas da informação contábil financeira útil, explique o que se entende por "representação fidedigna":
Para ser útil, a informação contábil-financeira deve representar fidedignamente os fenômenos econômicos que se propõe a representar, sendo completa, neutra e livre de erro material.
A informação contábil-financeira é comparável quando permite que os usuários identifiquem e compreendam similaridades e diferenças entre diferentes entidades e períodos.
A informação contábil-financeira é considerada verificável quando diferentes observadores, devidamente informados e qualificados, podem chegar a um consenso, embora não necessariamente a um completo acordo, de que ela representa fidedignamente os fenômenos econômicos.
A informação contábil-financeira é considerada relevante quando é capaz de influenciar as decisões econômicas dos usuários, ajudando-os a avaliar eventos passados, presentes ou futuros, ou confirmando ou corrigindo suas avaliações anteriores.
A NBC TG – Estrutura Conceitual define conceitos, elementos, critérios de reconhecimento e mensuração, bem como características qualitativas da informação contábil. Sobre essa Norma, assinale a alternativa INCORRETA.
O relatório financeiro para fins gerais busca fornecer informações úteis para tomada de decisões econômicas por usuários externos, e inclui descrição dos recursos econômicos da entidade e reivindicações contra ela.
A estrutura estabelece que, para reconhecimento de um ativo, entre outros critérios, é necessário que seja provável a entrada de benefícios econômicos futuros para a entidade e que seu custo ou valor possa ser mensurado com confiabilidade.
As características qualitativas que tornam a informação financeira útil incluem relevância e fiel representação, sendo a comparabilidade, verificabilidade, tempestividade e compreensibilidade consideradas características de melhoramento.
No capítulo que trata de mensuração, a norma explica que a base do valor justo pode ser aplicada quando isso proporcionar informação mais relevante e confiável do que o custo histórico.
A estrutura conceitual determina que, quando houver divergência entre uma norma contábil e esta estrutura, a norma contábil automaticamente se torna inválida e não deve ser aplicada.
O custo corrente de um ativo corresponde ao valor presente dos fluxos de caixa futuros que a entidade espera obter a partir do uso contínuo do ativo.
Certo
Errado
Assinale a opção em que é citada a qualidade da informação contábil que busca assegurar que diferentes observadores bem informados e independentes possam chegar ao consenso, embora não a acordo necessariamente completo, de que a representação específica apresentada é uma representação fidedigna.
relevância
capacidade de verificação
comparabilidade
tempestividade
representação fidedigna
A receita de vendas do ano corrente é um exemplo de informação contábil-financeira relevante que apresenta tanto valor preditivo quanto valor confirmatório.
Certo
Errado
A Estrutura Conceitual para Relatório Financeiro (NBC TG Estrutura Conceitual ou CPC 00) estabelece os conceitos fundamentais que servem de base para a elaboração e apresentação de demonstrações contábeis para usuários externos. Um dos pilares dessa estrutura é a definição das características qualitativas da informação contábil útil, divididas em fundamentais e de melhoria. Um analista contábil está preparando as demonstrações financeiras trimestrais e precisa garantir que as informações não apenas representem fielmente os fenômenos econômicos, mas que também sejam úteis para a tomada de decisão, permitindo comparações ao longo do tempo e entre entidades. Acerca das características qualitativas da informação contábil, conforme a Estrutura Conceitual, marque V para as afirmativas verdadeiras e F para as falsas.
(__)A Relevância e a Representação Fidedigna são as características qualitativas fundamentais, sendo que a representação fidedigna ideal deve ser completa, neutra e livre de erros.
(__)A Verificabilidade, a Tempestividade e a Compreensibilidade são consideradas as três características qualitativas fundamentais da informação contábil útil.
(__)Uma informação, para ser relevante, precisa ter valor preditivo ou valor confirmatório, sendo que o valor preditivo e o valor confirmatório são interdependentes, não podendo existir um sem o outro.
(__)A Comparabilidade é uma característica qualitativa de melhoria que é sinônimo de uniformidade; para que a informação seja comparável, a entidade deve aplicar os mesmos métodos para os mesmos itens de forma imutável ao longo do tempo.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
F, V, V, F.
F, F, V, V.
V, V, V, V.
V, F, F, F.
De acordo com a NBC TG ESTRUTURA CONCEITUAL - ESTRUTURA CONCEITUAL PARA RELATÓRIO FINANCEIRO, com relação às implicações das características qualitativas para a escolha da base de mensuração, avalie as afirmativas a seguir e assinale (V) para a verdadeira e (F) para a falsa.
( )Utilizar consistentemente as mesmas bases de mensuração para os mesmos itens, seja de período a período, na entidade que reporta ou em um único período para diferentes entidades, prejudica a comparabilidade das demonstrações.
( )A mudança na base de mensuração pode tornar as demonstrações contábeis menos compreensíveis. Contudo, a mudança pode ser justificada se outros fatores compensarem a redução na compreensibilidade, por exemplo, se a mudança resulta em informações mais relevantes.
( )A verificação é melhorada utilizando-se bases de mensuração que resultam em avaliações que podem ser independentemente corroboradas diretamente, por exemplo, observando os preços, ou indiretamente, por exemplo, verificando dados de entrada de modelo.
As afirmativas são, respectivamente,
V – V – V.
V – V – F.
V – F – V.
F – V – V.
Ao dispor sobre informações financeiras úteis, a NBC TG Estrutura Conceitual estabelece que a condição de utilidade de tais informações implica, de forma necessária, na observância de duas características qualitativas fundamentais, quais sejam:
relevância e representação fidedigna.
materialidade e comparabilidade.
autenticidade e representação fidedigna.
verificabilidade e comparabilidade.
comparabilidade e relevância.
A respeito da estrutura conceitual básica da Contabilidade, analise as afirmativas a seguir:
I. A estrutura conceitual especifica uma abordagem para que o profissional da contabilidade identifique ameaças ao cumprimento dos princípios fundamentais.
II. A estrutura conceitual também demanda que o contador avalie as ameaças identificadas e trate essas ameaças de forma a sempre eliminá-las, não sendo aceitável apenas reduzi-las.
III. O profissional da contabilidade deve aplicar a estrutura conceitual para identificar, avaliar e tratar as ameaças ao cumprimento dos princípios fundamentais.
IV. Ao aplicar a estrutura conceitual, o profissional da contabilidade deve ter uma mente questionadora, exercer o julgamento profissional e usar o teste do terceiro informado e prudente.
Assinale a alternativa correta:
I, II, III e IV estão corretas.
Apenas I, II e IV estão corretas.
Apenas II, III e IV estão corretas.
Apenas I, III e IV estão corretas.
Apenas I e II estão corretas.
A Norma Brasileira de Contabilidade (NBC) Estrutura Conceitual apoia a elaboração e divulgação de informação contábil de propósito geral pelas entidades do setor público. Com base nessa norma, assinale a alternativa INCORRETA.
A relevância da informação contábil decorre de sua capacidade de influenciar decisões, fornecendo elementos para confirmar ou revisar avaliações anteriores sobre a execução orçamentária e o desempenho institucional.
A representação fidedigna exige que as informações retratem a essência econômica das transações, assegurando que sejam completas, neutras e livres de erro material.
A comparabilidade permite identificar semelhanças e diferenças entre períodos e entidades distintas, devendo a entidade manter consistência na forma de apresentação de suas demonstrações ao longo do tempo.
A tempestividade refere-se à necessidade de disponibilizar as demonstrações contábeis em prazo razoável, de modo que ainda possam ser úteis para subsidiar a tomada de decisão e a responsabilização dos gestores.
A compreensibilidade assegura que as informações sejam claras, ainda que simplificadas quando sua complexidade comprometer a tempestividade, pois a prioridade deve ser a divulgação ágil dos dados.
No âmbito das características qualitativas fundamentais da informação financeira útil, a relevância é detalhada em subaspectos distintos. Um desses subaspectos é a(o):
Representação visual aprimorada dos dados financeiros.
Valor confirmatório e o valor preditivo das informações apresentadas.
Otimização do tempo de acesso aos dados contábeis.
Conciliação automatizada dos registros financeiros.
De acordo com a NBC TSP ESTRUTURA CONCEITUAL - ESTRUTURA CONCEITUAL PARA ELABORAÇÃO E DIVULGAÇÃO DE INFORMAÇÃO CONTÁBIL DE PROPÓSITO GERAL PELAS ENTIDADES DO SETOR PÚBLICO, as informações financeiras e não financeiras são relevantes quando
permitem que os usuários compreendam o seu significado.
retratam a substância da transação, a qual pode não corresponder, necessariamente, à sua forma jurídica.
são capazes de influenciar significativamente o cumprimento dos objetivos da elaboração e da divulgação da informação contábil.
estão disponíveis aos usuários a tempo de serem úteis para fins de prestação de contas, responsabilização e tomada de decisão.
Segundo a NBC TG ESTRUTURA CONCEITUAL, para a representação dos relatórios financeiros ser fidedigna ela precisa ser
completa, neutra e isenta de erros.
confiável, tempestiva e com erros mínimos.
tempestiva, útil e comparável.
consistente, completa e compreensível.
A NBC TG ESTRUTURA CONCEITUAL estabelece os conceitos dos elementos das demonstrações contábeis.
Com base nessa norma, avalie as afirmativas a seguir e assinale (V) para a verdadeira e (F) para a falsa.
( )Ativo é um recurso econômico presente de propriedade da entidade como resultado de eventos passados.
( ) Passivo é uma obrigação futura da entidade de transferir um recurso econômico como resultado de eventos passados.
( ) Receitas são aumentos nos ativos, ou reduções nos passivos, que resultam em aumento no patrimônio líquido, exceto aqueles referentes a contribuições de detentores de direitos sobre o patrimônio.
( )Despesas são reduções nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio líquido, exceto aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio.
As afirmativas são, respectivamente,
F – F – V – V.
F – V – F – V.
V – F – V – F.
V – V – F – F.
Ter potencial de gerar benefícios econômicos futuros é condição para reconhecimento de um ativo.
Certo
Errado
A NBC TG ESTRUTURA CONCEITUAL descreve uma série de conceitos utilizados para a elaboração de relatórios financeiros para fins gerais.
Relacione cada elemento a seguir com sua correta definição segundo a Estrutura Conceitual.
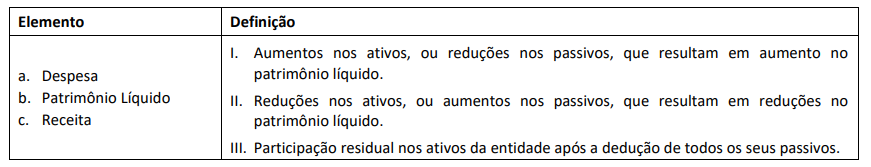
Os elementos a, b e c correspondem, respectivamente, às definições
II – III – I.
I – III – II.
II – I – III.
I – II – III.
Com fundamento na Norma de Contabilidade – NBC TSP Estrutura Conceitual, assinale a alternativa INCORRETA quanto aos elementos das demonstrações contábeis.
Receita corresponde a aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários.
Despesa corresponde a diminuições na situação patrimonial líquida da entidade não oriundas de distribuições aos proprietários.
No nível de estrutura conceitual, não é possível identificar uma única base de mensuração que melhor atenda ao objetivo da mensuração.
Custo projetado de um ativo é a importância fornecida para se adquirir ou desenvolver um ativo, o qual corresponde ao caixa ou equivalentes de caixa ou o valor de outra importância fornecida à época de sua aquisição ou desenvolvimento.
Para apresentar os ativos e os passivos nas demonstrações contábeis de modo a fornecer a informação que melhor satisfaça o objetivo da mensuração e a observar as características qualitativas, pode ser necessário agregá-los ou desagregá-los para fins de mensuração.
De acordo com a NBC TG – Estrutura Conceitual, o objeto da contabilidade consiste em:
Os direitos e obrigações já liquidados financeiramente.
Apenas os bens corpóreos que possuam valor de mercado.
O patrimônio das entidades, considerado sob os aspectos qualitativo e quantitativo, bem como suas variações.
As receitas e despesas registradas exclusivamente pelo regime de caixa.
Apenas os eventos que aumentem o patrimônio líquido.
A NBC TG Estrutura Conceitual estabelece conceitos fundamentais para a elaboração e interpretação das demonstrações contábeis. Considerando os elementos definidos pela Norma, assinale a alternativa correta.
Ativo é definido como qualquer recurso detido pela entidade que tenha sido adquirido mediante pagamento em dinheiro, ainda que não tenha potencial de gerar benefícios futuros.
Passivo é uma obrigação presente da entidade de transferir um recurso econômico, desde que exista como resultado de eventos passados.
Patrimônio líquido corresponde ao total de ativos da entidade antes da dedução de seus passivos, servindo como medida absoluta da riqueza da entidade.
Receita é o aumento no ativo ou a redução no passivo que resulta sempre de contribuições de proprietários, independentemente de seu efeito no patrimônio líquido.
Despesa é definida como qualquer saída de caixa da entidade, mesmo quando não relacionada a um passivo ou à redução do patrimônio líquido.
A característica qualitativa “relevância” da informação contábil está mais relacionada à
uniformidade dos relatórios financeiros.
capacidade de a informação influenciar decisões econômicas.
forma de apresentação gráfica das demonstrações.
obrigatoriedade de auditoria independente.
forma legal das transações contábeis.



