





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma sociedade empresária apresentou os seguintes saldos contábeis em 31 de dezembro de 20x9:
Com base nas informações anteriores, qual o valor do capital total à disposição da empresa, do capital de terceiros e do capital próprio, respectivamente?
R$ 80.000,00; R$ 95.000,00; R$ 175.000,00.
R$ 95.000,00; R$ 80.000,00; R$ 175.000,00.
R$ 175.000,00; R$ 80.000,00; R$ 95.000,00.
R$ 175.000,00; R$ 95.000,00; R$ 80.000,00.
O Ativo compreende os bens e os direitos controlados pela entidade e expresso em moeda e possuem a característica de gerar benefícios de fluxos de Caixa futuros para a entidade. Neste sentido, assinale a alternativa que não se refere a um tipo de ativo:
Empréstimos concedidos a terceiros.
Contas a receber.
Imóveis.
Fornecedores.
Considere que a companhia Rossetti S.A. adquiriu em março de 2007, da cia. Lopes S.A., R$ 95.000,00 em mercadoria para revenda, a prazo.
A conta Fornecedores utilizada nessa transação será considerada, na empresa Rossetti S.A., como:
aplicação de recursos.
origem de recursos.
direito a receber.
conta de compensação.
Considere as informações contidas no quadro abaixo, constantes das demonstrações contábeis de uma empresa comercial que prepara seu fluxo de caixa das atividades operacionais pelo método indireto:
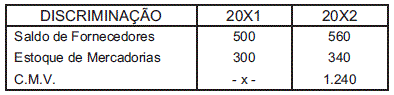
Não considerando a incidência de impostos sobre a compra de mercadorias para o estoque, pode-se afirmar que o valor pago a fornecedores no exercício de 20X2 foi igual a:

$ 1.220
$ 1.180
$ 1.280
$ 1.200
Marque a alternativa que contém somente contas do grupo Circulante do balanço patrimonial da empresa Alfa Ltda.
Caixa, Estoque, Duplicatas a Receber, Máquinas.
Fornecedores, Caixa, Bancos c/ Movimento, Estoques.
Bancos, Caixa, Duplicatas a Receber, Investimentos.
Estoque, Contas a Pagar, Salários a Pagar, Capital.
Duplicatas a Pagar, Lucros Acumulados, Duplicatas a Receber, Estoque.

