







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Para sua produção industrial, a Cia. Tocantins adquiriu um equipamento por R$ 25.000,00 e incorreu em mais R$ 5.000,00 com gastos de instalação.
Anos depois, ao modernizar seu parque fabril, a empresa se desfez do equipamento, vendendo-o por 60% do valor histórico contabilizado na sua aquisição. Sabendo que no momento da venda, a depreciação acumulada do equipamento somava R$ 12.000,00, então é correto afirmar que a operação de venda
gerou ganho de capital de R$ 2.000,00.
não produziu perda de capital.
gerou perda de capital de R$ 3.000,00.
produziu ganho de capital de R$ 1.000,00.
produziu perda de capital de R$ 1.000,00.
Os ingressos do resultado são os que dependem da atividade da companhia ou que têm correlação com ela. Qual ingresso de recursos, entre os elencados abaixo, é do resultado?
Ganhos de capital.
Empréstimos de clientes.
Capital dos sócios.
Venda de ativos – desinvestimentos.
Adiantamentos de clientes.
A Companhia D possui, dentro das suas contas a receber, um título do governo. Para avaliar o risco de crédito, a Companhia D utiliza uma avaliação de risco de crédito com uma escala que considera os níveis de 1 a 10. A Companhia D reconhece perdas de crédito se houver atraso acima de 30 dias ou se um ativo é classificado nos níveis 7 a 10. A Companhia D considera que uma queda em 2 níveis representa um aumento significativo no risco de crédito. Em 31/12/20X8, o título é classificado no nível 3 e não está em atraso. No reconhecimento inicial, o título foi classificado no nível 3.
Dessa forma, considerando a norma sobre o ajuste de recuperabilidade de instrumentos financeiros, como a Companhia D DEVE determinar a perda esperada para o título público?
Nenhuma perda deve ser reconhecida.
Estimar a perda de crédito esperada para os próximos 12 meses.
Calcular a perda de crédito esperada para a vida inteira do título.
Calcular a perda de crédito com base na experiência histórica.
Em 31/12/2018, a Sociedade Empresária apresentou, após apuração e distribuição de seus resultados, as seguintes informações contábeis de algumas contas e seus respectivos saldos:
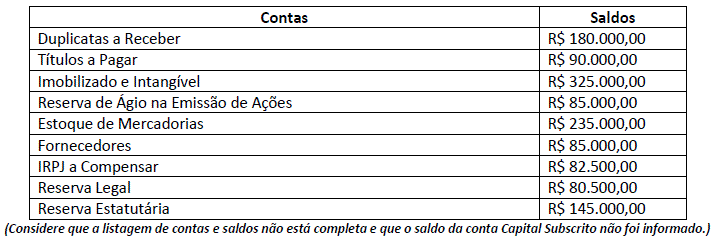
Baseando-se apenas nas informações apresentadas, o saldo da conta Capital Subscrito e o valor total do Patrimônio Líquido são, respectivamente:
R$ 822.500,00 e R$ 647.500,00
R$ 337.000,00 e R$ 822.500,00
R$ 337.000,00 e R$ 647.500,00
R$ 485.500,00 e R$ 647.500,00
A Companhia ABC possui um Ativo Imobilizado com valor inicial de R$500.000 e depreciação acumulada de R$200.000. Em razão do desempenho econômico abaixo do esperado, a empresa decidiu realizar o teste de recuperabilidade do ativo. O valor de venda foi estimado em R$250.000. Para realização da venda a empresa incorreria num custo de R$15.000. Os fluxos de caixa futuros apontam para um valor em uso de R$215.000. Desta forma, após o registro da Perda por Redução ao Valor Recuperável, o valor do ativo é R$:
285.000.
300.000.
250.000.
235.000.
215.000.
Em virtude da instalação de uma refinaria no município em que atua e aos inúmeros investimentos externos na localidade, uma companhia adquiriu uma propriedade para valorização nos próximos anos.
Sabe-se que esta propriedade não será utilizada em suas atividades comerciais e que os contadores da entidade fizeram o seu reconhecimento inicial pelo custo (que era idêntico ao seu valor justo) e optaram por avaliá-la, subsequentemente, pelo valor justo.
A propriedade foi adquirida à vista, por R$ 450.000,00, no final do ano de 2016. Ao final de 2017, os contadores da companhia verificaram que o valor de mercado da propriedade era de R$ 517.500,00.
Considerando as informações e os Pronunciamentos Técnicos do CPC, é correto afirmar que,
em 2016, a propriedade foi reconhecida por R$ 450.000,00 no ativo imobilizado da companhia.
em 2017, a companhia reconheceu uma entrada de caixa no valor de R$ 67.500,00 em virtude da valorização da propriedade.
em 2017, a companhia não reconheceu a valorização da propriedade.
em 2017, a companhia divulgou um ganho com a valorização da propriedade no resultado do exercício de R$ 67.500,00.
em 2016, a propriedade foi reconhecida por R$ 450.000,00 no ativo intangível da companhia.
Determinada empresa possuía, em 31/12/2016, um ativo imobilizado, o qual estava contabilizado por R$ 500.000,00, sendo composto pelos seguintes valores: a) Custo de Aquisição: R$ 600.000,00; b) Perda por Desvalorização (reconhecida em 2015): R$ 100.000,00.
Em dezembro de 2016, a empresa realizou novamente o Teste de Recuperabilidade desse Ativo Imobilizado (Teste de Impairment) e obteve as seguintes informações:
a. Valor em Uso do Ativo Imobilizado: R$ 520.000,00; e
b. Valor Justo Líquido das Despesas de Venda do Ativo Imobilizado: R$ 600.000,00.
De acordo com as informações apresentadas, a empresa, em dezembro de 2016,
não alterou o valor contábil do ativo imobilizado.
reconheceu perda por desvalorização no valor de R$ 50.000,00.
reconheceu um ganho no valor de R$ 50.000,00.
reconheceu um ganho no valor de R$ 100.000,00.
reconheceu uma perda no valor de R$ 100.000,00.
A Empresa Zinha tem uma conta Móveis e Utensílios com saldo de R$ 13.000,00. Tais móveis foram adquiridos há quatro anos e têm vida útil estimada em 10 anos. Sua depreciação vem sendo contabilizada considerando um valor residual de 15%. Se a “Zinha” revender esses móveis, mesmo que a prazo, por R$ 10.000,00, vai obter ganhos de capital no valor de
R$ 1.420,00.
R$ 1.870,00.
R$ 2.200,00.
R$ 3.370,00.
R$ 3.630,00.
A ALPHA S/A vendeu um equipamento registrado em seu Ativo Imobilizado por R$ 275.000,00. Este equipamento havia sido comprado, há exatos 8 anos, pelo valor de R$ 600.000,00. Considerando que a vida útil deste equipamento é de 10 anos (não há valor residual) e sabendo-se que a Companhia utiliza o método de depreciação linear, é possível afirmar que a operação gerou para a companhia:
resultado não operacional positivo de R$ 205.000,00
perda de capital de R$ 155.000,00
receita operacional de R$ 120.000,00
ganho de capital de R$ 155.000,00
perda de capital de R$ 325.000,00
O registro da perda não provisionada de estoques advinda de enchentes afetará imediatamente o resultado do exercício ao se adotar o regime de competência como critério de reconhecimento de receitas e despesas. Caso seja adotado o regime de caixa, o evento citado não será registrado no momento em que ocorreu, mas sim no momento da reposição de estoques à vista ou pagamento aos fornecedores de mercadoria para revenda.
Houve perda de capital na venda do ativo imobilizado porque a empresa adquiriu o terreno por valor inferior ao valor da venda.
O ganho decorrente da confrontação entre receitas e despesas, nas empresas em fase de implantação, deverá ser contabilizado como redutor dos gastos pré-operacionais. Caso o ganho ultrapasse o valor dos gastos, a diferença deverá ser contabilizada a crédito do resultado do exercício.
A empresa Zola estava desmontando seu parque operacional e, para isto, efetuou as seguintes operações:
a - vendeu, a vista, por R$ 3.000,00 uma máquina adquirida por R$ 4.000,00 e que já fora depreciada em 70%;
b - baixou do acervo patrimonial um guindaste comprado por R$ 5.000,00, já depreciado em 80%; e
c - alienou por R$ 2.000,00 um cofre, ainda bom, com valor contábil de R$ 3.000,00, embora já depreciado em 25%.
No período não houve incidência de correção monetária e as operações não sofreram tributação.
Considerando apenas as transações citadas, podemos dizer que a empresa Zola incorreu em
custos de R$ 13.000,00.
custos de R$ 4.450,00.
lucros de R$ 550,00.
perdas de R$ 2.600,00.
perdas de R$ 200,00.
A empresa S/A Delta & Indústria possuía equipamentos
industriais adquiridos por R$ 32.000,00,
em março de 1999, e instalados para funcionamento
em primeiro de setembro do mesmo ano.
Embora com vida útil de oito anos, o equipamento
foi alienado em 30 de junho de 2001, gerando um
ganho de capital líquido de 30% sobre a receita
da alienação.
Sabendo-se que:
- o valor residual para fins de depreciação foi estipulado
em 10%;
- não houve correção monetária no período;
- o exercício social coincide com o ano civil;
pode-se afirmar, em relação ao exemplo dado,
que na operação de alienação foi apurada uma
Receita Não-Operacional no valor de



