







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa adquiriu mercadorias para revenda no valor de R$ 100.000,00, comprazo de pagamento de 60 dias. As mercadorias foram vendidas à vista por R$ 150.000,00. Considerando os procedimentos contábeis básicos de escrituração, assinale a alternativa que apresenta os lançamentos contábeis corretos para registrar essas operações:
Aquisição: D - Estoques R$ 100.000,00 C - Fornecedores R$ 100.000,00 Venda: D - Clientes R$ 150.000,00 C - Vendas R$ 150.000,00
Aquisição: D - Compras R$ 100.000,00 C - Fornecedores R$ 100.000,00 Venda: D - Clientes R$ 150.000,00 C - Vendas R$ 150.000,00
Aquisição: D - Estoques R$ 100.000,00 C - Fornecedores R$ 100.000,00 Venda: D - Caixa R$ 150.000,00 C - Vendas R$ 150.000,00
Aquisição: D - Compras R$ 100.000,00 C - Fornecedores R$ 100.000,00 Venda: D - Caixa R$ 150.000,00 C - Vendas R$ 150.000,00
De acordo com o CPC 16 (R1), assinale a assertiva que não se enquadra na definição de estoque:
É um ativo mantido para venda no curso normal dos negócios.
É um ativo em processo de produção para venda.
É um ativo na forma de materiais ou suprimentos a serem consumidos ou transformados no processo de produção ou na prestação de serviços.
É um ativo de uso permanente da entidade, desde que se estabeleça sua devida depreciação ao decorrer do seu tempo de vida útil.
Considerando as informações prestadas no Texto 1 e o fato de que a média do giro nos estoques do setor em que a empresa está inserida é de 08 (oito) vezes, para que a empresa alcance essa média suas vendas anuais deverão ser de
R$ 3.696.000,00.
R$ 2.541.000,00.
R$ 2.079.000,00.
R$ 1.848.000,00.
À luz das informações fornecidas, é correto afirmar que valor do estoque final em 31/12/2023, com base no método de custeio por absorção, é de:
705.000,00.
775.000,00.
725.000,00.
845.000,00.
760.000,00.
Pedro e Ana são sócios em uma papelaria. Em maio de 20x5, a empresa registrou as seguintes movimentações:
02/05: Pedro realizou um aporte de capital no valor de R$ 40.000,00, depositado no banco PQR;
03/05: Ana comprou à vista 500 cadernos por R$ 2.500,00 no total;
08/05: Pedro vendeu 200 cadernos por R$ 10,00 cada, com pagamento para o dia 15 maio de 20x5;
15/05: Ana comprou a prazo 400 canetas por R$ 1.200,00 no total;
20/05: Pedro realizou uma venda à vista de 300 canetas por R$ 1.500,00.
Observação: Desconsiderar os impostos sobre as operações.
A empresa utiliza o método da Média Ponderada para o custeio de seus estoques.
I. O valor do estoque final de cadernos.
II. O lucro bruto apurado nas vendas de canetas no mês, desconsiderando impostos sobre compras e vendas.
Assinale a alternativa que apresenta as respostas em R$ para os itens I e II, respectivamente.
I = 1.500,00 e II = 300,00
I = 1.800,00 e II = 600,00
I = 1.200,00 e II = 250,00
I = 1.500,00 e II = 600,00
I = 1.400,00 e II = 280,00
A equação que sintetiza a lógica do inventário permanente estabelece que o custo da mercadoria vendida é igual ao montante do estoque inicial adicionado às compras e subtraído do montante do estoque final.
Certo
Errado
Uma loja de roupas vendia vestidos, blusas e saias. Os preços e os custos de cada peça eram os seguintes:
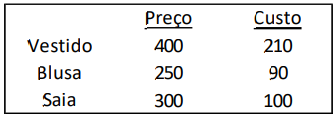
Além disso, a loja paga uma comissão de 10% sobre o preço de venda a seus vendedores.
Em agosto de 2024, a loja vendeu 50 blusas, 40 vestidos e 30 saias. Em setembro, o gerente procurou aumentar a publicidade, de modo a incentivar a venda das peças, dando prioridade àquelas com maior margem de contribuição unitária.
A ordem definida de prioridade é:
Blusa – saia – vestido
Blusa – vestido – saia
Saia – blusa – vestido
Saia – vestido – blusa
Vestido – saia – blusa
Abaixo algumas informações referente ao produto A:
- Preço estimado de venda $ 10.000,00
- Impostos sobre venda $ 1.500,00
- Comissões sobre venda $ 500,00
- Custo de aquisição $ 7.000,00
De acordo com o NBC TG 16 (R2), no encerramento do exercício social, o valor que devera estar registrado na conta de estoque é:
$ 3.000,00.
$ 8.000,00.
$ 8.500,00.
$ 10.000,00.
$ 7.000,00.
A ABC Ltda. adquiriu 200 mercadorias para revenda pelo valor de R$ 200,00 cada em 31.01.23. Em 05.03.23, vendeu 50 mercadorias por R$ 450,00 cada. Em 01.04.23, comprou 120 mercadorias por R$ 250,00 cada e 10 dias depois vendeu 220 mercadorias por R$ 400,00 cada.
Considerando essas informações, é correto afirmar que o saldo final, em R$, de estoques no período, considerando que a entidade utiliza o método do último a entrar, primeiro a sair, é de:
0,00
10.000,00
20.000,00
30.000,00
40.000,00
Para registrar as operações que envolvem mercadorias, as empresas utilizam o método da conta mista ou o método da conta desdobrada. Independente do método utilizado as empresas podem optar por um dos sistemas, ou seja, pelo sistema de inventário periódico ou o sistema de inventário permanente. Sobre o tema, analise os itens abaixo:
I. Método da conta mista incide na adoção de uma só conta para o registro de todas as operações envolvendo mercadorias. Por ser este um método, esta conta tem como título mercadoria. Denomina-se método da conta mista, pois a conta mercadorias tem dupla função: patrimonial e de resultado.
II. Método da conta desdobrada incide na adoção de várias contas para o registro das operações envolvendo mercadorias. Neste caso, a conta mercadorias é desdobrada em tantas contas quantas forem necessárias para a contabilização isolada de cada tipo de acontecimento que envolva as operações com mercadorias, que são três: estoque de mercadorias; compra de mercadorias e vendas de mercadorias.
III. São fatos que alteram o valor das compras de mercadorias: devolução de compras ou compras anuladas; abatimentos sobre compras; fretes e seguros sobre compras.
IV. Nas vendas à vista os lançamentos efetuados são créditos de caixa e débito de vendas de mercadorias e nas vendas a prazo os lançamentos efetuados configuram-se como crédito para duplicatas a receber ou clientes e débito de vendas de mercadorias.
Analisados os itens é correto afirmar que:
Apenas o item I está incorreto.
Apenas o item II está incorreto.
Apenas o item III está incorreto.
Apenas o item IV está incorreto.
Todos os itens estão corretos.
Uma empresa utiliza o sistema de código de barras em seus produtos, de modo que quando um item é vendido, o sistema baixa o produto do estoque, sendo possível estimar quando haverá necessidade de reposição.
Assinale a opção que indica o sistema de controle de estoques que a empresa utiliza.
Primeiro que entra, primeiro que sai (PEPS).
Custo médio ponderado móvel.
Custo médio ponderado fixo.
Inventário permanente.
Inventário periódico.
Julgue as afirmativas abaixo e relacione ao conceito de Inventario Periódico e Permanente.
I - Ocorre quando os estoques existentes são avaliados na data de encerramento do balanço, através de contagem física. O estoque, assim avaliado, é denominado estoque final. O preço utilizado para sua avaliação é o de custo ou de mercado, dos dois o menor.
II - Quando a pessoa jurídica possui controle permanente ou diário de estoques, sendo esse controle efetuado a cada operação de compra ou venda.
Após o julgamento das afirmativas, assinale a alternativa que corresponde a relação CORRETA.
I, II - Inventário Periódico.
I, II - Não corresponde ao conceito de Iventário Periódico e Permanente.
I - Inventário Permanente, II - Inventário Periódico.
I - Inventário Periódico, II - Inventário Permanente.
I, II - Inventário Permanente.
Tipo de inventário realizado a qualquer tempo, com o objetivo de verificar um bem ou conjunto de bens:
De extinção.
De criação.
Anual.
De verificação.
Quanto ao controle interno, inventário e patrimônio, assinale a alternativa incorreta.
A maioria dos gastos, sejam eles custos ou despesas, é apurada e registrada com base na documentação gerada pelo fato, tais como um recibo de pagamento, uma nota fiscal ou uma aquisição interna de material.
Periodicamente, pelo menos uma vez por ano, deve ser feita uma contagem física das existências em estoque, que é conhecida nos controles contábeis como inventário.
São riscos inerentes ao patrimônio realizável as perdas por mau manuseio, a estocagem sem proteção e a falta de controle dos almoxarifados na entrada e saída de materiais.
O patrimônio tangível de uma empresa inclui itens materiais como contratos vencíveis de serviços públicos, despesas e custos diferidos, o valor do fundo de comércio, gastos pré-operacionais ou de organização, marcas e patentes devidamente registradas.
A respeito do sistema de inventário permanente, assinale a alternativa correta.
O custo da mercadoria vendida é apurado ao final de cada exercício financeiro.
A escolha do método de avaliação de estoque mais apropriado depende do grau de centralização de decisões.
Os métodos PEPS e UEPS são opostos e produzem resultados sempre distintos.
Na média ponderada móvel, o custo da mercadoria vendida é influenciado pelo custo de aquisição das mercadorias em estoque.
No ato da venda, o estoque de mercadorias é reduzido pelo custo da mercadoria mais antiga do estoque.
No inventário permanente, considera-se o critério do custo médio ponderado móvel (ou, alternativamente, o custo de mercadorias adquiridas mais recentemente) para a apuração do custo de aquisição. No inventário permanente, somente é aceitável o critério primeiro a entrar primeiro a sair (first in first out).
A leitura de revistas em quadrinhos de maneira critica permite observar a cultura do país onde a revista é concebida e até ensinamentos de contabilidade ou técnicas administrativas. Uma das características do Tio Patinhas, (criação dos estúdios de Walt Disney, revista editada pela Ed. Abril) é a de que é retratado, frequentemente, fazendo inventário, isto é, contando suas moedinhas ou os bens que guarda em seu cofre forte. Considere as seguintes observações.
Somente I.
Somente II.
Somente III.
Somente I e II.
Todas.
Com relação aos sistemas de inventário, analise as afirmativas a seguir e assinale a opção correta.
I. No sistema de inventário permanente, o CMV é apurado e registrado em cada venda e a conta Mercadorias ou Estoque de Mercadorias tem seu saldo ajustado após cada operação de compra ou venda.
II. Numa economia inflacionária, o PEPS apresenta menor CMV e maior estoque final que o UEPS.
III. No sistema de inventário periódico, o controle de estoques é feito através da contagem física da mercadoria estocada.
Somente as afirmativas II e III estão corretas.
Somente as afirmativas I e III estão corretas.
Todas as afirmativas estão corretas.
Somente a afirmativa I está correta.
Somente as afirmativas I e II estão corretas.
A legislação exige que as empresas mantenham adequadamente guardados os livros de registros societários e contábeis por determinados períodos de tempo. Entre os livros que uma empresa deve manter, encontram-se os societários, os contábeis e os fiscais. Em todas as alternativas, consta um livro de cada uma dessas classificações, EXCETO:
Apuração do lucro real, razão, atas de assembléias gerais.
Atas e pareceres do Conselho Fiscal, diário, registro de entradas.
Presença dos acionistas, registro de controle da produção e estoque, razão.
Registro de inventário, diário, registro de utilização de documentos fiscais e termos de ocorrência.



