








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O EBITDA (Earnings Before Interest, Taxes, Depreciation and Amortization) é um importante indicador de análise de desempenho econômico‑financeiro. Com base nessa informação, assinale a opção correta, em relação à aplicação e à interpretação do EBITDA.
Representa o lucro líquido da empresa após a dedução de impostos, encargos financeiros, depreciação e amortização.
Exclui apenas os encargos financeiros, mantendo os efeitos da depreciação e dos impostos para medir o resultado operacional.
Corresponde ao resultado antes dos efeitos financeiros e contábeis não operacionais, refletindo a geração operacional de caixa da empresa.
É um indicador contábil regulamentado pelas normas internacionais de contabilidade (IFRS), sendo obrigatório em demonstrações financeiras.
É utilizado, exclusivamente, para fins tributários e não tem aplicação em análise de crédito ou em avaliação de empresas.
Referente aos índices econômico-financeiros de análise, analise as assertivas abaixo e assinale a alternativa correta.
I. Indicadores de rentabilidade visam avaliar os resultados auferidos por uma empresa em relação a determinados parâmetros que melhor revelem suas dimensões. Uma análise baseada exclusivamente no valor absoluto do lucro líquido traz normalmente sério viés de interpretação ao não refletir se o resultado gerado no exercício foi condizente ou não com o potencial econômico da empresa.
II. Os Indicadores de endividamento e estrutura são utilizados, basicamente, para aferir a composição (estrutura) das fontes passivas de recursos de uma empresa. Ilustram, com isso, a forma pela qual os recursos de terceiros são usados pela empresa e sua participação relativa em relação ao capital próprio.
III. Os Indicadores de atividade visam à mensuração das diversas durações de um “ciclo operacional”, o qual envolve todas as fases operacionais típicas de uma empresa, que vão desde a aquisição de insumos básicos ou mercadorias até o recebimento das vendas realizadas.
Todas as assertivas estão corretas.
Todas as assertivas estão incorretas.
Apenas a assertiva I está correta.
Apenas as assertivas I e II estão corretas.
Apenas as assertivas II e III estão corretas.
Ignorados os impostos e as taxas envolvidos na operação, José terá, se optar por vender suas ações, um lucro líquido de R$ 160,00, ou de R$ 1,60 por ação.
Certo
Errado
Suponha que um Município do Estado do Paraná tenha realizado o Leilão de um bem ocioso (veículo), tendo em vista que o Ente público adquiriu novos veículos para sua frota. Os dados da operação foram os seguintes:
- Valor de aquisição do bem: R$ 300.000,00.
- Data da aquisição (mesma data do início do uso): 01/05/2022.
- Valor residual do bem: R$ 60.000,00.
- Vida útil estimada: 5 (cinco) anos.
- Data da alienação (venda): 31/01/2025.
- Valor da alienação: R$ 130.000,00.
Com base nos dados apresentados e, sabendo que a depreciação do bem é linear (não acelerada), assinale o valor do resultado bruto da venda do bem:
Lucro de R$ 55.000,00.
Lucro de R$ 22.000,00.
Resultado zero, sem lucro ou prejuízo.
Prejuízo de R$ 5.000,00.
Prejuízo de R$ 38.000,00.
A reserva que se constitui da aplicação de 5% do lucro líquido do exercício é conhecida como reserva:
geral
legal
de lucros diferidos
de destinação de lucros
Uma empresa apresentou os seguintes dados financeiros no exercício de XXX4:
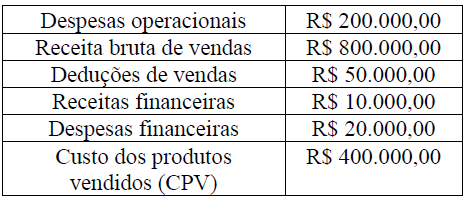
Com base nos dados acima, qual é o lucro líquido da empresa?
R$ 120.000,00
R$ 140.000,00
R$ 150.000,00
R$ 130.000,00
R$ 110.000,00
As informações a seguir foram extraídas da contabilidade de uma sociedade anônima e referem-se ao último exercício financeiro:
• Receita de serviços prestados: R$ 340.000,00.
• Serviços cancelados: R$ 17.000,00.
• Custo dos serviços prestados: R$ 221.680,00.
• Descontos incondicionais concedidos: R$ 51.000,00.
• COFINS – alíquota de 2%.
• Imposto sobre serviços de qualquer natureza – alíquota de 5%.
Considerando exclusivamente as informações apresentadas, qual foi o lucro bruto, em reais (R$)?
44.880,00
36.720,00
31.280,00
48.280,00
25.840,00
Uma empresa registrou as seguintes operações em um determinado período:
Com base nesses dados, qual é o Lucro Bruto da empresa?
R$ 200.000,00.
R$ 350.000,00.
R$ 370.000,00.
R$ 450.000,00.
R$ 480.000,00.
Para responder às questões de 33 a 34, utilize os dados abaixo:
● Receita líquida de vendas: R$ 500.000,00
● Lucro líquido: R$ 50.000,00
● Despesas operacionais: R$ 120.000,00
● Custo das mercadorias vendidas (CMV): R$ 200.000,00
● Ativo total: R$ 1.000.000,00
● Margem de contribuição 40%
Com base nos dados fornecidos, calcule o índice de margem liquida e marque a alternativa correta:
10%.
20%.
25%.
30%.
50%.
Uma empresa realizou as seguintes transações em determinado mês:
Venda à vista de mercadorias por R$ 50.000, com custo de R$ 30.000.
Pagamento de despesas administrativas de R$ 5.000. Aquisição de veículo à vista, no valor de R$ 40.000.
Recebimento de R$ 10.000 de clientes inadimplentes.
Reconhecimento de depreciação acumulada do veículo adquirido, no valor de R$ 2.000.
Considerando os efeitos sobre as contas de resultado e patrimoniais, o resultado líquido do exercício e o efeito no Patrimônio Líquido, após esses lançamentos, serão:
Lucro de R$ 10.000 e aumento no PL de R$ 10.000.
Lucro de R$ 13.000 e aumento no PL de R$ 13.000.
Lucro de R$ 15.000 e aumento no PL de R$ 15.000.
Prejuízo de R$ 2.000 e redução no PL de R$ 2.000.
Lucro de R$ 5.000 e aumento no PL de R$ 5.000.
Ao final do exercício social de 2024, foi apurado um lucro líquido no valor de
R$ 1.700.000,00.
R$ 2.200.000,00.
R$ 2.500.000,00.
R$ 4.600.000,00.
R$ 4. 900.000,00.
Em relação à análise de índices econômicos e financeiros, verifique as afirmativas abaixo e indique a sequência correta de “V” para as verdadeiras e “F” para as falsas:
( ) A rentabilidade do ativo apresenta a relação entre os lucros ou prejuízos líquidos gerados em um ano e os ativos totais disponíveis na empresa.
( ) A margem líquida demonstra a eficiência da empresa em converter receitas em lucros e, eventualmente, em prejuízos. Permite apurar a lucratividade do negócio como um todo.
( ) A liquidez imediata apresenta a relação entre os ativos circulantes e os passivos circulantes, que constituem o capital de giro da empresa.
( ) A composição do endividamento permite perceber quanto dos ativos são provenientes de capitais de terceiros, indica o grau de comprometimento do ativo com as dívidas existentes na data do Balanço.
F, F, V, V.
V, V, F, F.
V, F, F, V.
V, F, V, F.
Desconsiderando os efeitos de tributos e de juros, é correto afirmar que o lucro bruto relativo ao 2o trimestre de 2025 totalizou, em R$:
0,00.
40.000,00.
100.000,00.
200.000,00.
240.000,00.
Considere que a sociedade Alfa Energia Solar S.A. apresentou um prejuízo acumulado de exercícios anteriores no valor de R$ 100.000. No encerramento do exercício de 2024, a sociedade apurou um lucro de R$ 420.000, antes da provisão para o imposto sobre a renda (IRPJ) e da contribuição social sobre o lucro líquido (CSLL), que está estimado no valor de R$ 120.000. De acordo com o seu estatuto social, a sociedade possui uma política de participação nos lucros destinada aos empregados e seus administradores, nos percentuais de 10% e 5%, respectivamente. Com base apenas nas informações apresentadas e de acordo com a legislação societária, o lucro líquido do exercício de 2024 foi
R$ 258.000.
R$ 320.500.
R$ 271.000.
R$ 256.500.
R$ 245.000.
Com base nas seguintes informações financeiras de uma empresa:
• Vendas de Mercadorias: R$ 300.000,00
• CMV: R$ 98.000,00
• Salários: R$ 35.000,00
• Publicidade e Propaganda: R$ 7.000,00
• Comissão de Vendas: R$ 14.000,00
• Impostos sobre Vendas: R$ 83.500,00
• Aluguéis Passivos: R$ 10.000,00
• Depreciação Acumulada: R$ 19.250,00
Assinale a alternativa que representa o lucro bruto:
R$ 118.500,00
R$ 187.000,00
R$ 205.000,00
R$ 192.000,00
R$ 230.000,00
Na demonstração do resultado do exercício de uma entidade comercial, os primeiros três itens a serem evidenciados são, respectivamente, a receita bruta, as deduções da receita e a receita líquida de vendas.
Certo
Errado
No mesmo mês de janeiro de 2025, o contador da indústria Tupinambás S/A apresentou para sua diretoria as seguintes informações referentes à sua operacionalização naquele mês:
- Estoque inicial de produtos para comercialização R$ 60.000,00.
- Venda de produtos para o mercado interno R$ 220.000,00.
- Custo da produção acabada do período R$ 36.000,00.
- ICMS sobre vendas R$ 41.800,00.
- PIS sobre faturamento R$ 1.430,00.
- COFINS sobre faturamento R$ 6.600,00.
- Estoque final de produtos para comercialização R$ 24.000,00.
- Descontos condicionais concedidos R$ 10.000,00.
- Despesas administrativas R$ 2.000,00.
- Despesas com vendas R$ 18.000,00.
- Despesas financeiras R$ 9.000,00.
De acordo com a estrutura da Demonstração de Resultado do Exercício (DRE), pode-se dizer que o lucro bruto da indústria Tupinambás S/A, no mês de janeiro, foi de
R$ 98.170,00.
R$ 96.170,00.
R$ 47.170,00.
R$ 50.170,00.
R$ 100.170,00.
Segundo o item 20A da NBC TG 03 (R3): “A conciliação entre o lucro líquido e o fluxo de caixa líquido das atividades operacionais deve ser fornecida, obrigatoriamente, caso a entidade use o método _________ para apurar o fluxo líquido das atividades operacionais”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
direto
indireto
híbrido
ABC
por absorção
Considere, hipoteticamente, que a empresa Comercial Ômega apresentou as seguintes informações, em 31/12/2024:
Receita Bruta: R$ 2.250.000,00;
Impostos sobre vendas: R$ 230.000,00;
Margem Líquida: 16%;
Margem Operacional: 38%;
Margem Bruta: 46%;
Ativo Total: R$ 9.100.000,00; e
Patrimônio líquido: 4.368.000,00.
Com base nas informações fornecidas, corresponde ao Retorno sobre o Ativo Total (ROA) e Retorno sobre o Patrimônio Líquido (ROE) do período, respectivamente:
3,45% e 7,30%.
3,45% e 7,40%.
3,55% e 7,30%.
3,55% e 7,40%.
João possui uma loja de roupas e, no final do mês, precisou calcular o valor total de suas receitas e despesas para determinar o lucro líquido. Ele vendeu R$ 50.000,00 em mercadorias e teve as seguintes despesas:
Com base nessas informações, qual é o lucro líquido de João no final do mês:
R$ 15.000,00.
R$ 19.000,00.
R$ 20.000,00.
R$ 25.000,00.
R$ 30.000,00.



