





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Aumentando a sua produção até o limite da capacidade instalada (500.000 unidades) e mantendo o preço atual, o lucro bruto da companhia seria elevado para um valor superior a R$ 520.000,00.
A Firma ComServiçal Limitada, no exercício de 2000, apurou resultados baseados nas seguintes informações:
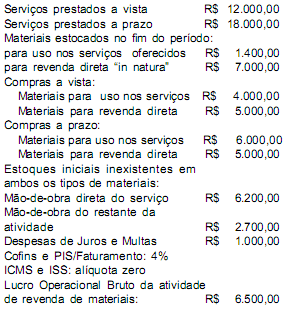
A contabilização correta desses valores vai demonstrar, no referido exercício, a existência de:

custo das mercadorias vendidas no valor de R$ 3.260,00
custo dos serviços prestados no valor de R$ 20.200,00
custo total (de mercadorias e serviços) no valor de R$ 21.500,00
lucro bruto na atividade serviços no valor de R$ 14.000,00
Caso as 200.000 unidades adicionais fossem vendidas a R$ 2,50, não haveria aumento do lucro bruto da companhia, em relação à situação inicial.
Havendo o registro de prejuízo na base de cálculo da contribuição social sobre o lucro líquido, a companhia aberta poderá registrar o ativo do crédito tributário, caso haja condição de recuperação futura.
Caso recebesse proposta para colocação das 200.000 unidades que cabem na sua capacidade de produção, ao preço de R$ 2,65, a empresa não deveria aceitar, porque cairia o lucro bruto.
O lucro líquido acrescido das despesas não-monetárias operacionais explicitadas na demonstração totalizaram R$ 1.326.000 no exercício social apresentado.
Caso a CCA, no exercício social encerrado em 31/12/99, tivesse registrado as despesas financeiras mostradas no quadro NC-II, além de despesas nãodedutíveis para fins de imposto de renda e contribuição social sobre o lucro, em condições permanentes, de R$ 100.000, então o seu lucro líquido teria sido superior a R$ 690.000 e inferior a R$ 700.000.

