







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O valor do lucro líquido é igual a R$ 1.612,00.
Considerando uma receita de R$ 879.000, o lucro operacional será de R$ 256.066.
Determinada empresa comercial apresentou os seguintes dados ao final do ano de 2004, em R$:
√ Estoque Inicial | 140,00 |
√ Compras realizadas no mês | 600,00 |
√ Estoque Final | 150,00 |
√ Vendas realizadas no mês | 900,00 |
√ Despesas de Vendas | 75,00 |
√ Descontos Incondicionais (Comerciais) Concedidos | 20,00 |
√ Descontos Condicionais (Financeiros) Concedidos | 15,00 |
√ Despesas Administrativas | 35,00 |
√ Ganho na venda de bens do Ativo Imobilizado | 5,00 |
√ Impostos Incidentes sobre Vendas | 130,00 |
O lucro bruto e o lucro operacional da empresa, em reais, respectivamente, são:
135,00 e 25,00
145,00 e 30,00
145,00 e 35,00
160,00 e 30,00
160,00 e 35,00
O movimento de negócios da empresa Comercial Limitada durante o mês de maio/2004 foi o abaixo demonstrado, em ordem cronológica.
1- venda de móveis e utensílios usados: três unidades por R$ 1.500,00, a prazo;
2- compra de bens para revender: cem unidades por R$ 21.000,00, a prazo;
3- venda de bens destinados a venda: oitenta unidades por R$ 19.000,00, a vista;
4- pagamento de dívidas de R$ 6.000,00 com descontos de 15%, em cheque;
5- recebimento de títulos de R$ 4.000,00 com descontos de 15%, em dinheiro;
6- compra de bens para revender: 50 unidades por R$ 12.000,00, a vista; e
7- venda de bens destinados a venda: 60 unidades por R$ 18.000,00.
Ao final do mês a empresa promoveu os ajustes fiscais de ICMS, que incidem sobre compras e vendas à alíquota de 12%. O inventário anterior de mercadorias era de quarenta unidades ao custo unitário de R$ 200,00 e a alienação dos móveis usados causou perdas de R$ 380,00.
Com base nas informações supracitadas, após as contabilizações de praxe, podemos dizer que foram apurados os seguintes valores:
R$ 3.960,00 de ICMS a Recuperar resultante da carga fiscal.
R$ 6.000,00 de rédito líquido do mês.
R$ 10.100,00 de estoque final de mercadorias.
R$ 11.480,00 de lucro bruto alcançado nas vendas.
R$ 25.520,00 de custo das mercadorias vendidas.
Determinada empresa produz dois tipos de produtos: X e W, ambos com estoque inicial zero no início de janeiro de 2005. Durante o mês, apresentou as seguintes informações:
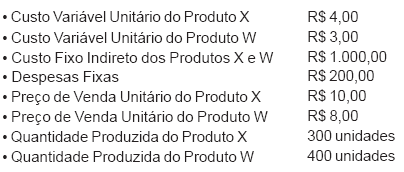
Foram vendidos todo o produto X e 75% da quantidade produzida do produto W. A empresa utilizou o método de custeio por absorção, com os custos indiretos sendo apropriados na proporção do custo variável agregado a cada produto.
Com base nessas informações, o lucro bruto obtido no mês pela empresa, em reais, foi:
2.100,00
2.250,00
2.300,00
2.425,00
2.550,00
A Cia. Souto e Salto tinha prejuízos acumulados de R$ 40.000,00, mas durante o exercício social apurou lucro. Desse lucro, após destinar R$ 80.000,00 para imposto de renda e CSLL, a empresa distribuiu 10% em participação de debenturistas, no valor de R$ 4.000,00, 10% em participação de administradores, no valor de R$ 3.240,00 e 10% em participação de empregados.
De acordo com as informações acima e com as normas em vigor, podemos dizer que a Cia. Souto e Salto, no final da Demonstração de Resultado do Exercício, vai indicar o lucro líquido do exercício no valor de
R$ 29.160,00.
R$ 29.520,00.
R$ 68.760,00.
R$ 69.160,00.
R$ 69.520,00
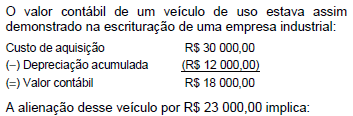
lucro não operacional de R$ 11 000,00.
prejuízo não operacional de R$ 7 000,00.
lucro operacional de R$ 5 000,00.
prejuízo operacional de R$ 7 000,00.
lucro não operacional de R$ 5 000,00.
Os dados abaixo foram extraídos de um balancete:
Compras 80
Custo de bens do ativo imobilizado vendido 15
Despesas comerciais 40
Despesas gerais 90
ICMS sobre vendas 70
Mercadorias 80
Receita de venda de bens do ativo imobilizado 30
Vendas 500
Considere que:
- o estoque final de mercadorias é de 50;
- desconsidere impostos sobre compras.
O lucro operacional líquido é de :
205
200
190
180
Um veículo adquirido, em janeiro de 2002, por 220.000, foi vendido, em dezembro de 2004, por 130.000.
Considere que:
- a empresa adotava a taxa de depreciação de 20% a.a sobre o valor de aquisição;
- a depreciação era contabilizada ao fim de cada mês;
O resultado da operação de venda foi:
lucro de 32.000
lucro de 42.000
lucro de 90.000
prejuízo de 2.000
Caso a empresa produza e venda 500 unidades, o lucro líquido, considerando tributos, corresponderá a R$ 19.296.
A Granja Satisfação Alimentar praticou os seguintes fatos administrativos, normais em sua rotina:
1. aquisição de rações e alimentos por R$ 4.000,00, emitindo cheque como entrada de 20% e notas promissórias pelo valor restante;
2. aquisição de 600 frangos a R$ 2,50 cada um, com pagamento a vista;
3. consumo de 30% do estoque de rações e alimentos adquiridos;
4. venda de 280 frangos por R$ 1.400,00, recebendo R$ 400,00 no ato e emitindo letras de R$ 1.000,00, para recebimento posterior.
Considerando-se os dados apresentados, após a empresa contabilizar as operações, efetuar as apropriações de despesas e receitas e apurar o resultado efetivamente alcançado no período, aqui representado apenas pelos eventos numerados de 1 a 4, sem levar em conta as implicações de ordem tributária, podemos dizer que foram
apurados estoques no valor de R$ 2.940,00
apropriadas despesas no valor de R$ 1.900,00
suportados prejuízos no valor de R$ 1.200,00
alcançados lucros de R$ 140,00
auferidas receitas no valor de R$ 400,00
Nessa negociação, o prejuízo do fazendeiro foi superior a R$ 70.000,00.
As empresas com elevado lucro tributável devem recorrer menos a capital de terceiros do que as empresas com lucro tributável menor.
Em razão da remuneração bancária, o fazendeiro teve lucro com a venda das sacas de soja em abril do ano passado.
A utilização de lucros acumulados para o aumento do capital social de uma empresa não aumenta nem diminui o seu patrimônio líquido.
A divisão X deveria comprar da divisão Y, para maximizar o lucro total da empresa.
A empresa Vida S/A obteve as seguintes informações:
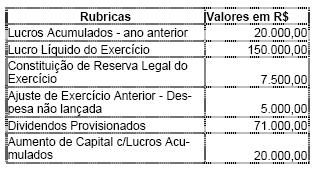
R$ 59.500,00
R$ 66.500,00
R$ 71.500,00
R$ 74.500,00
R$ 86.500,00
O setor que mostra através de demonstrativos o montante do lucro apurado é:
a contabilidade
o setor de contas a pagar
a produção
o marketing



