Questões de Concurso sobre Lucro: Bruto, Operacional e Líquido


Disciplina 1
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
567 questões encontradas
Questões por página
20
Mais recentes
 

Na empresa Nutricional S/A, o resultado do exercício havia sido apurado acusando um lucro de R$ 50.000,00, quando foram realizadas as verifi cações de saldos para efeito de ajustes de encerramento e elaboração do balanço patrimonial. Os resultados, contabilizados segundo o regime contábil de Caixa ao longo do período, evidenciaram a existência de:


- salários de dezembro, no valor de R$ 15.000,00, ainda não quitados;

- juros de R$ 4.000,00 já vencidos no exercício, mas ainda não recebidos;

- aluguéis de R$ 6.300,00, referentes a janeiro de 2007, pagos em dezembro de 2006;

- comissões de R$ 7.200,00, recebidas em dezembro de 2006, mas que se referem ao exercício seguinte.


Após a contabilização dos ajustes segundo o Princípio da Competência, o lucro do exercício passou a ser de


A

R$ 38.100,00.


B

R$ 32.700,00.


C

R$ 45.300,00.


D

R$ 39.900,00.


E

R$ 39.000,00.

Uma empresa desembolsa os seguintes valores: $ 200, em Aluguéis Passivos; $ 1.000, em Mercadorias; $ 100, em fretes para entrega de vendas; $ 400, em Fornecedores.

Com base nessas informações e sabendo-se que o valor da venda à vista de metade do estoque foi de $ 1.500, é possível afirmar que o resultado foi de:


A

lucro no valor de $ 200;


B

prejuízo no valor de $ 200;


C

prejuízo no valor de $ 500;


D

lucro no valor de $ 700;


E

lucro no valor de $ 300.

Considere que ocorra uma variação favorável de 10% no custo dos insumos A, uma variação desfavorável na quantidade dos insumos B de 20% e que as demais previsões ocorreram conforme o quadro. Nesse caso, o lucro bruto unitário do produto é igual a


A
R$ 550,22.

B
R$ 478,22.

C
R$ 678,22.

D
R$ 590,22.

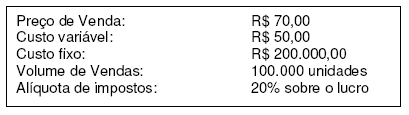
Caso a empresa praticasse um preço de venda do produto X de maneira uniforme no valor unitário de R$ 24,00, então, o lucro obtido corresponderia a R$ 38.000,00.


C
Certo

E
Errado

A Cia. Comercial Preçobom mantém controle permanente de estoques e os avalia pelo método PEPS (primeiro que entra, primeiro que sai). A companhia, em ordem cronológica, fez as aquisições abaixo de uma determinada mercadoria no primeiro ano de exercício de suas atividades (no custo unitário, já estão deduzidos os impostos recuperáveis e os abatimentos obtidos):

- 40 unidades a R$ 200,00 cada uma

- 50 unidades a R$ 220,00 cada uma

- 50 unidades a R$ 240,00 cada uma

- 60 unidades a R$ 250,00 cada uma

A receita obtida pela companhia e correspondente à venda de 120 unidades do produto, já excluídos desse valor os impostos e os abatimentos concedidos, foi de R$ 54.000,00. O lucro bruto auferido pela companhia nessas operações equivaleu, em R$, a


A
29.400,00

B
27.800,00

C
26.400,00

D
24.400,00

E
21.800,00

A movimentação do estoque de bens de vendas da empresa Almerícias Comercial, na primeira semana de novembro, evidenciou estoque inicial de R$ 1.200,00, estoque fi nal de 72 unidades e vendas brutas de R$ 2.900,00.


Sabendo-se que as compras do período foram de R$ 1.800,00 para 150 unidades, que já havia 120 unidades em estoque e que as operações não sofrem qualquer tributação, pode-se dizer que o valor do


A

estoque final, pelo critério PEPS, foi de R$ 720,00.


B

estoque final, pelo critério UEPS, foi de R$ 864,00.


C

custo da mercadoria vendida, pelo critério PEPS, foi de R$ 2.280,00.


D

custo da mercadoria vendida, pelo critério UEPS, foi de R$ 2.136,00.


E

lucro operacional bruto, pelo critério PEPS, foi de R$ 764,00.

A Cia. Comercial Juazeiro do Norte, que utiliza o sistema do inventário permanente, adquiriu um lote de mercadorias por R$ 200.000,00. Posteriormente, vendeu metade do referido lote por R$ 160.000,00, a prazo, para um cliente tradicional da companhia. Ao receber a encomenda, o cliente devolveu 10% do lote adquirido, em função de defeitos encontrados nas peças. As operações de compras, vendas e devoluções de vendas estão sujeitas à incidência do ICMS à alíquota de 18%. O lançamento da operação de devolução de vendas implicou, na contabilidade da companhia:


A
Redução do custo das mercadorias vendidas no valor de R$ 10.000,00.

B
Redução do lucro bruto no valor de R$ 4.920,00.

C
Aumento dos estoques no valor de R$ 16.000,00.

D
Redução da despesa com ICMS no valor de R$ 2.680,00.

E
Redução de clientes no valor de R$ 13.320,00.

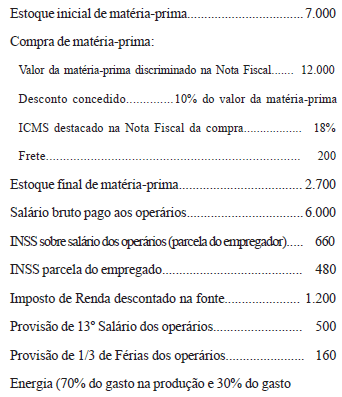
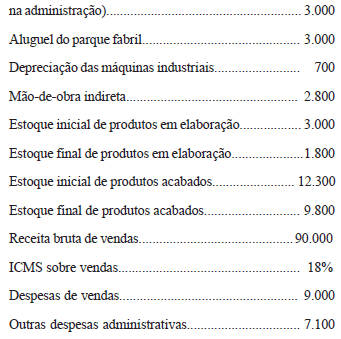
O lucro líquido do exercício apurado na Demonstração do Resultado do Exercício levantada em 31/12/2005 foi, em R$, de:


A
266.000,00

B
200.000,00

C
194.560,00

D
180.500,00

E
134.000,00

Foi vendido, com um lucro correspondente a 20% do valor da venda, um veículo que estava 50% depreciado. Portanto, o valor da venda do bem corresponde ao seguinte percentual do preço original de custo do bem:


A
20%;

B
50%;

C
62,5%;

D
65%;

E
70%.

A Barba Feita Ltda atua no ramo de cuidados e higiene masculina e tem como únicos produtos aparelho e cartucho de lâminas para barbear. Seu composto de venda é de a cada 5 unidades vendidas de produto, 4 são cartuchos e 1 é aparelho. Seus custos fixos totais somam $7.000,00. Dados de preço e custo desses dois produtos são apresentados na tabela a seguir:
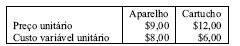
Imagem associada para resolução da questão

Para obter um lucro líquido de $5.000,00, a empresa precisa vender X unidades de aparelho de barbear e Y unidades de cartucho com lâminas de barbear. Admitindo-se que o composto de venda permaneça inalterado e que a alíquota de imposto sobre o lucro seja de 20%, os valores de X e Y são, respectivamente:


A

480 e 1.920;


B

530 e 2.120;


C

7.500 e 1.250;


D

9.375 e 1.563;


E

3.000 em ambos.

Em 31 de dezembro de 2005, a Cia. BETA S.A. apurou um lucro líquido do exercício no valor de R$ 25.000. De acordo com a legislação societária e o seu estatuto, foram constituídas as seguintes reservas:
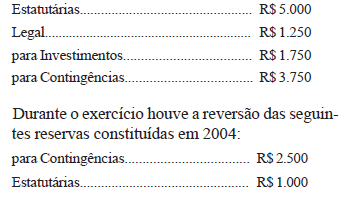
Imagem associada para resolução da questão

Sabendo-se que o estatuto da sociedade é omisso quanto à parcela do lucro a distribuir a seus acionistas,o valor do dividendo mínimo obrigatório será igual a:


A

R$ 8.375


B

R$ 9.250


C

R$ 9.875


D

R$ 11.250


E

R$ 11.875

Uma empresa que comercializa artigos de couro, em janeiro de 2005, adquiriu, à vista, um lote de 20 pastas para uso masculino por R$ 250,00 cada. Em março, verificou que todas as pastas tinham sido vendidas por R$ 500,00 cada uma. Após vender a última pasta, o gerente consultou todos os fornecedores daquele produto e constatou que o preço, em todos eles, subiu para R$ 350,00. O gerente, então, apurou o lucro contábil da loja, chegando ao seguinte resultado:


A

R$ 3.000,00


B

R$ 5.000,00


C

R$ 2.000,00


D

R$ 1.000,00


E

R$ 2.500,00

 
Ir para a página:
OK
 
Gerar simulado