Questões de Concurso sobre Lucro: Bruto, Operacional e Líquido


Disciplina 1
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
567 questões encontradas
Questões por página
20
Mais recentes
 
É possível calcular corretamente o grau de alavancagem operacional dividindo-se o lucro antes de juros e imposto de renda (LAJIR) do período pela variação percentual nas vendas.

C
Certo

E
Errado

João Paulo é um bom negociante. Comprou a prazo um carro por R$ 30.000,00, tributado com ICMS de 12%, mas sabe que, ao vender esse item, será alcançado com ICMS de 17%. Por isto, para obter um lucro bruto de 15% sobre o preço de venda, João Paulo sabe que terá de obter para seu carro o preço de


A

R$ 39.600,00.


B

R$ 37.500,00.


C

R$ 38.823,53.


D

R$ 36.000,00.


E

R$ 34.500,00.

A margem de contribuição, diferença entre receitas e custos variáveis, é a quantia de unidades que devem ser vendidas para cobrir os custos fixos e gerar lucro operacional.

C
Certo

E
Errado

Com referências aos Lucros de uma empresa é verdadeiro afirmar que:


A

a) A ocorrência do mesmo diminui o Patrimônio Líquido.


B

b) A ocorrência do mesmo aumenta o Patrimônio Líquido.


C

c) A ocorrência do mesmo não aumenta nem diminui o Patrimônio Líquido.


D

d) A ocorrência do mesmo aumenta as Obrigações de Terceiros.


E

e) A ocorrência do mesmo diminui as Obrigações de Terceiros.

Abaixo são apresentados os dados do processo fabril de Colchas e de Edredons da Fábrica Edreds Ltda., no exercício de 2003.

Imagem associada para resolução da questão


A

o valor do estoque final de produtos acabados é R$ 1.000,00.


B

o valor do estoque final de produtos acabados é R$ 1.244,78.


C

o valor do estoque final de produtos em processo é R$ 1.700,00.


D

o valor do lucro bruto do período é R$ 1.400,00.


E

o valor do custo fabril do período é R$ 5.200,00.

Observemos os seguintes fatos administrativos: aluguel de R$ 200,00 mensais que foi contratado em 30 de agosto de 2002, mas foi pago apenas até 30 de novembro do mesmo ano; compra de mercadorias por R$ 4.000,00, tendo sido vendido no mesmo ano 40% do volume adquirido, com lucro de 15%; salário de dezembro de R$ 500,00 com INSS de 11% dos empregados e 20% dos empregadores e FGTS de 8%.

Considerando o registro contábil correto desses eventos, podemos dizer que eles reduziram o lucro do ano de 2002 no valor de


A

R$ 1.000,00


B

R$ 1.200,00


C

R$ 1.255,00


D

R$ 1.440,00


E

R$ 1.680,00

Assinale abaixo a opção que contém a afirmação correta.


A

O lucro da pessoa jurídica será arbitrado quando o contribuinte optar indevidamente pela tributação com base no lucro presumido.


B

Lucro presumido é uma forma simplificada de apuração da base de cálculo dos tributos com o imposto de renda e da contribuição social, aplicável a todas as pessoas jurídicas que fizerem opção para esse fim.


C

Lucro real é o lucro líquido do período apurado na escrituração comercial, mas diferente do lucro contábil, porque é ajustado pelas adições, exclusões e compensações.


D

Lucro arbitrado é a forma utilizada pelo fisco apenas no caso em que o contribuinte se recusar ou dificultar o acesso da autoridade fiscal à documentação comprobatória das atividades.


E

Lucro contábil é aquele apurado na contabilidade mas que não serve de base para a tributação do imposto de renda porque é conhecido apenas como lucro escritural.

No exercício inicial a Indústria Industrial S.A. sofreu prejuízo líquido de R$ 8.000,00, decorrente de receita líquida de R$ 80.000,00, despesas fixas de R$ 40.000,00, além das despesas variáveis. O gerente de produção acredita que um aumento de R$ 20.000,00 nas despesas de propaganda elevaria as vendas a ponto de se alcançar lucro. O plano foi aprovado pela Direção da empresa e posto em prática. Nesta hipótese, para conseguir um lucro líquido de R$ 4.000,00 a empresa deverá alcançar um volume de vendas no valor de


A

R$ 92.000,00


B

R$ 100.000,00


C

R$ 112.000,00


D

R$ 150.000,00


E

R$ 160.000,00

A empresa "XYZ" apresenta o seguinte Balanço Patrimonial em 31 de dezembro de 2002 (valores em R$):
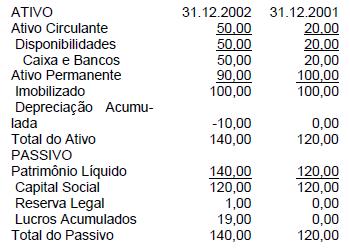
Imagem associada para resolução da questão

Considere que a empresa foi constituída em 31.12.2001, não possui estoques, todas as compras foram para cobrir pedidos de clientes; todas as compras e vendas foram pagas e recebidas a vista; não houve incidência de impostos e todo o Lucro Líquido do Exercício foi reinvestido na atividade. Levando-se em conta tais informações, assinale a proposição correta a respeito do Balanço Patrimonial apresentado.


A

A empresa, em 2002, adquiriu novos equipamentos, para aumentar as suas instalações, no valor de R$ 100,00.


B

O Lucro Líquido do Exercício, em 2002, foi de R$ 30,00, conforme pode-se observar pela variação da conta Caixa e Bancos


C

A depreciação lançada, em 2002, no valor de R$ 10,00, representa um fundo que fica no Patrimônio Líquido, na conta de Lucros Acumulados.


D

A variação da conta Caixa e Bancos, no valor de R$ 30,00, em 2002, é formada pelo Lucro Líquido do Exercício no valor de R$ 20,00 adicionado pelo valor da depreciação, no período, que foi de R$ 10,00


E

A empresa aumentou o seu Capital Social, em 2002, no valor de R$ 120,00, para financiar o seu crescimento.

Do lucro líquido de R$ 100.000,00 de uma sociedade por ações recém-constituída com um capital social de R$ 1.000.000,00, devem ser destinados R$ 5.000,00 obrigatoriamente para reserva legal, antes de qualquer outra destinação.


C
Certo

E
Errado

De uma empresa industrial, fabricante dos produtos "X" e "Y", foram levantados os seguintes dados:
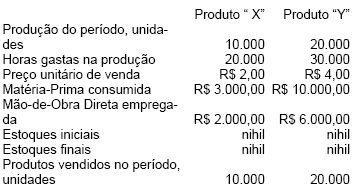
Imagem associada para resolução da questão
Sabendo-se que os custos fixos do período, no valor total de R$ 30.000,00, foram apropriados com base na quantidade de horas gastas na produção e não há incidência de tributos sobre o preço de vendas, podemos afirmar que o lucro bruto unitário de vendas do produto "X" e do produto "Y" foi, respectivamente, de:


A
R$ 0,30 e R$ 2,30

B
R$ 1,70 e R$ 2,30

C
R$ 2,30 e R$ 1,70

D
R$ 2,30 e R$ 2,30

E
R$ 1,70 e R$ 1,70

Determinada indústria substituiu suas máquinas antigas, que produziam 50.000 unidades/mês, por uma nova que permite a produção de 150.000 unidades/ mês.

O custo de aquisição dessa nova máquina foi de R$ 24.000,00 e terá uma vida útil produtiva de 10 anos. Com as antigas máquinas o custo unitário de produção era R$ 0,10. Após a utilização da nova máquina, será de R$ 0,05. Levando em conta que a produção máxima foi completada e vendida no mês de referência ao preço unitário de R$ 0,25 e que não há incidência de impostos sobre as vendas, pode-se afirmar que, após a entrada em funcionamento da nova máquina, o lucro bruto sobre as vendas mensais será:


A
R$ 10.000,00

B
R$ 20.500,00

C
R$ 30.000,00

D
R$ 35.000,00

E
R$ 37.500,00

A empresa Zucata S/A, que negocia com máquinas usadas, em 30 de abril, promoveu uma venda dos seguintes itens:

um trator de seu estoque de vendas, vendido por R$ 35.000,00; um jeep de seu imobilizado, vendido por R$ 25.000,00; e um imóvel de sua propriedade, vendido por R$ 70.000,00.

A operação de venda não sofrerá nenhum gravame fiscal, a não ser de imposto de renda sobre eventuais lucros ao fim do ano e que serão calculados naquela ocasião.

Os dados para custeamento da transação foram os seguintes:

- o trator foi adquirido por R$ 28.000,00, tem vida útil de 10 anos e já estava na empresa há dois anos e meio; - o jeep foi adquirido por R$ 20.000,00, tem vida útil de 8 anos e já estava na empresa há dois anos; - o imóvel foi adquirido por R$ 80.000,00, tem uma edificação equivalente a 40% do seu valor, com vida útil estimada em 25 anos e já estava na empresa há dez anos.

Considerando essas informações, podemos afirmar que, na operação de venda, a Zucata alcançou um lucro global de


A

R$ 26.200,00


B

R$ 26.000,00


C

R$ 21.000,00


D

R$ 19.800,00


E

R$ 14.000,00

A Cia. Roupas de Festa coloca no mercado seu produto principal ao preço unitário de R$ 86,75, isento de IPI, mas com ICMS de 17%. O custo variável nessa produção alcança R$ 54,00. A Cia. está conseguindo vender 1.200 peças mensais, mas com isto não tem obtido lucros, apenas tem alcançado o ponto de equilíbrio. A firma acaba de obter uma redução de R$ 9,00 por unidade fabricada no custo da mão-de-obra direta, mas só conseguirá reduzir o preço de venda para R$ 79,52. Se esta empresa produzir e vender, no mesmo mês, duas mil unidades de seu produto nas condições especificadas, podemos dizer que obterá um lucro bruto de


A

R$ 2.400,00


B

R$ 20.400,00


C

R$ 21.600,00


D

R$ 29.440,00


E

R$ 42.000,00

A empresa Tarefeoir Ltda. fabrica seu principal produto por encomendas antecipadas. Nesse tipo de atividade, os custos são acumulados numa conta específica para cada ordem de produção (ou encomenda). A apuração só ocorre quando do encerramento de cada ordem.


Imagem associada para resolução da questão

Os custos indiretos de fabricação no mês de fevereiro de 2001 totalizaram R$ 225.000,00 e foram apropriados proporcionalmente aos custos com a mão-de-obra. Sabendo-se que as Ordens 001 e 002 foram concluídas em fevereiro e foram faturadas aos clientes por R$ 350.000,00 e R$ 580.000,00, respectivamente, e que os produtos são isentos de tributação, pode-se afirmar, com certeza, que as referidas ordens geraram, respectivamente, Lucro Bruto no valor de


A

R$ 150.200,00 e R$ 130.350,00


B

R$ 174.500,00 e R$ 140.300,00


C

R$ 190.000,00 e R$ 173.800,00


D

R$ 184.250,00 e R$ 148.300,00


E

R$ 169.200,00 e R$ 125.850,00

A Cia. Fabricante S/A produziu 8 mil unidades de seu produto e, no mesmo período, vendeu 6 mil unidades ao preço unitário de R$ 10,00.

As outras informações relativas às operações do período são as seguintes:

- materiais diretos R$ 2,00 por unidade;

- mão-de-obra direta R$ 1,00 por unidade;

- custos indiretos de fabricação R$ 40.000,00 total;

- custos indiretos de fabricação fixos, correspondentes a 60% dos CIFs;

- despesas fixas com vendas e administração R$ 10.000,00;

- a empresa não possuía estoque inicial de produtos;

- tanto a fabricação como a venda estão isentas de tributação.

Com os dados acima alinhados, se a empresa utilizar o Custeio Variável, o Resultado Líquido apurado no período será:


A
Lucro Líquido de R$ 44.000,00

B
Lucro Líquido de R$ 38.000,00

C
Prejuízo Líquido de R$ 22.000,00

D
Prejuízo Líquido de R$ 4.000,00

E
Não haverá nem lucro nem prejuízo
 
Ir para a página:
OK
 
Gerar simulado