







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere-se que uma loja possuísse, no dia 1.º/1/2008, 8 unidades de mercadorias ao custo unitário de R$ 8,00, que o seu sistema de controle de estoques seja permanente e que a metodologia utilizada seja o UEPS. Considere-se, ainda, que a carga tributária da loja seja de 20% sobre as vendas e de 24% sobre o lucro auferido. A partir da ficha ilustrada acima, referente ao controle de estoques da loja no mês de janeiro de 2008, bem como das informações complementares, é correto afirmar que o lucro bruto apurado foi igual a
R$ 908,00.
R$ 588,80.
R$ 929,00.
R$ 567,80.
Considere os dados abaixo extraídos da Demonstração de Resultado da Cia. MNO, relativos ao exercício encerrado em 31-12-2007, em R$.
Receita Bruta de Vendas 605.000,00
Receita de Dividendos 20.000,00
Receita de venda de bem do Ativo Imobilizado 50.000,00
Despesas com Vendas 30.000,00
Despesas Administrativas 80.000,00
Despesas Financeiras Líquidas 15.000,00
Impostos sobre Vendas 95.000,00
Custo das Mercadorias Vendidas 210.000,00
Custo do bem do Ativo Imobilizado 40.000,00
Provisão para Imposto de Renda 25.000,00
Com base apenas nessas informações, o Lucro Operacional Bruto, o Lucro Operacional Líquido e o Lucro Líquido do Exercício, referentes ao exercício encerrado em 31-12-2007, foram, respectivamente, de
385.000,00, 175.000,00 e 160.000,00.
385.000,00, 175.000,00 e 180.000,00.
300.000,00, 195.000,00 e 180.000,00.
300.000,00, 205.000,00 e 190.000,00.
300.000,00, 205.000,00 e 200.000,00.
Caso o estoque final no ano 2006 estivesse superavaliado em R$ 5.900, então o saldo do lucro bruto em 2007 estaria subavaliado em R$ 5.900.
O lucro líquido apurado corresponde a R$ 9.200,00.
Suponha que determinado estoque de mercadorias tenha sido adquirido a R$ 50.000,00 e, atualmente, custe R$ 60.000,00. Caso essas mercadorias sejam vendidas a R$ 75.000,00, é correto afirmar que R$ 25.000,00 correspondem a um lucro operacional e R$ 10.000,00 constituem uma perda realizada com a estocagem.
Certo
Errado
Observe as informações obtidas na contabilidade de custos da Indústria Planaltina Ltda.
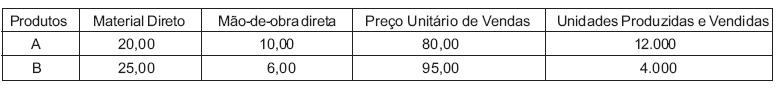
Os custos indiretos de fabricação montam a R$500.000,00 e o rateio dos mesmos é feito com base no custo total de mão-de-obra direta. Considerando-se as informações, sem a incidência de qualquer tipo de imposto, o lucro bruto total da empresa no período, em reais, foi
984.000,00
776.500,00
356.000,00
340.000,00
207.350,00
Uma empresa apresentou os seguintes números extraídos de seu balancete no encerramento do exercício 2007 :
- Receita Bruta de Vendas ........ R$ 300.000,00
- Compras de mercadorias ......... R$ 140.000,00
- Estoque inicial......................... R$ 40.000,00
- Impostos incidentes s/Vendas.. R$ 35.000,00
- Estoque final .......................... R$ 50.000,00
Com base nessas informações, o lucro bruto dessa empresa foi de:
R$ 115.000,00
R$ 135.000,00
R$ 150.000,00
R$ 170.000,00
R$ 210.000.00
O lucro bruto da companhia, no período, foi equivalente, em R$, a
232.800,00
218.250,00
180.975,00
150.365,00
130.950,00
O Lucro Bruto é definido como
o excesso das Receitas sobre as Despesas.
a diferença entre o valor das Vendas e o das Despesas.
o excesso das Vendas sobre o Custo das Mercadorias Vendidas.
a diferença entre as Receitas e o Custo das Mercadorias Vendidas.
o excesso do valor das Vendas e o das Compras de Mercadorias.
O valor da receita de vendas foi igual ao valor do lucro bruto porque o valor do custo das mercadorias vendidas foi igual a zero.
Considere os dados extraídos do Livro Diário da Empresa Garcia & Filhos Ltda., no mês de janeiro de 2008, em reais.

O lucro bruto da empresa, em reais, no final do mês, será
1.614,70
7.814,70
11.814,70
20.349,00
28.163,70
O resultado bruto obtido no período é de R$ 32.700.
Para efeito de apuração do imposto sobre lucro, uma das exclusões apresentadas na apuração do lucro ajustado é a reversão de provisão contingencial de ações judiciais.
O resultado do período foi um lucro contábil de R$ 500,00 ao invés de prejuízo.
Assinale a opção que apresenta o valor do lucro líquido apurado no período.
R$ 42.717
R$ 43.875
R$ 47.200
R$ 48.975
O valor do lucro líquido apurado pela empresa é igual a
R$ 27.360.
R$ 36.000.
R$ 63.000.
R$ 40.052.
Ao adotar um preço de vendas de R$ 30,00 por unidade do produto X e uma venda de 13.000 unidades, mantidas as demais variáveis, o lucro obtido pela empresa seria de R$ 130.500,00.
Nos contratos para construção de empreendimentos de longo prazo, um dos métodos preconizados pelo IASB é o complete contract method, em que o lucro só deve ser reconhecido pelo vendedor quando o contrato estiver executado substancialmente. Se, por um lado, esse método baseia-se em dados concretos, por outro, não reflete o andamento do contrato ao longo dos exercícios sociais de sua execução.
Ao aumentar a produtividade para 30.000 unidades por período, a empresa poderá reduzir seu preço de venda unitário para R$ 20,00 e obter um lucro final maior que R$ 190.000,00, desde que venda todas as 30.000 unidades produzidas.
O lucro líquido do exercício da companhia nesse exercício foi, em R$, de



