







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A contabilidade de uma empresa apresentou, no dia 31.12.2011, os seguintes saldos:
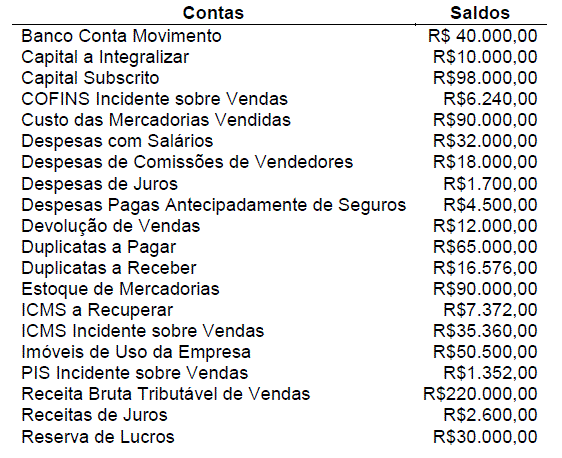
Tendo em vista as informações acima, o valor do Resultado Líquido do exercício, não levando em consideração o Imposto de Renda Pessoa Jurídica e a Contribuição Social sobre o Lucro, é de:
R$20.748,00.
R$25.948,00.
R$37.948,00.
R$43.948,00.
Observe os seguintes dados levantados da escrituração contábil de determinada empresa:
- Vendas equivalentes a 300% do custo de aquisição das mercadorias
- Foram feitas compras sujeitas a ICMS de 12%, no montante de R$ 280.000,00
- Saldo final do período foi de R$ 56.000,00, já excluído o ICMS
- Impostos incidentes sobre as vendas foram equivalentes a 12%
- Saldo inicial da conta Mercadorias para Revenda: R$ 70.000,00
Com base nesses dados, a alternativa que indica o valor do resultado bruto é:
R$ 166.656,00
R$ 260.400,00
R$ 427.056,00
R$ 460.656,00
R$ 520.800,00
Uma empresa prestadora de serviços de consultoria apresentava, em 31.12.2011, os seguintes saldos em suas contas de resultado:
Custos dos Serviços Prestados R$70.000,00
Despesas Administrativas R$95.000,00
Despesas Gerais R$15.000,00
Impostos Incidentes sobre Vendas de Serviços R$20.000,00
Receitas com Vendas de Serviços R$200.000,00
Receitas Financeiras R$10.000,00
O Lucro Bruto apurado a partir dos dados apresentados é igual a:
R$180.000,00.
R$130.000,00.
R$120.000,00.
R$110.000,00.
O lucro real obtido por Marcos na venda do terreno foi superior a R$ 49.800,00.
Uma empresa encontra-se no processo final de elaboração do seu planejamento financeiro para o próximo exercício social. Na busca da alternativa adequada para o financiamento das atividades, são consideradas as duas alternativas, apresentadas a seguir: Plano A e Plano B.
PROJEÇÃO DE RESULTADOS | |
LAJIR | R$ 120.000,00 |
Imposto de Renda | 25% |
PLANO A | |
Passivo Exigível | |
Valor | R$ 400.000,00 |
Custo | 10% |
Patrimônio Líquido | |
Ações Ordinárias (quantidade) | 15.000 |
PLANO B | |
Passivo Exigível | |
Valor | R$ 980.000,00 |
Custo | 11% |
Patrimônio Líquido | |
Ações Ordinárias (quantidade) | 12.000 |
Qual o grau de alavancagem financeira da empresa, a partir das alternativas existentes, utilizando-se um crescimento para o LAJIR de 20%?
1,49 e 2,75
1,50 e 9,84
1,55 e 8,42
1,87 e 10,40
2,10 e 5,14
Assinale a alternativa correta sobre o LAJIDA (Lucro antes dos juros, impostos, depreciação e amortização).
O LAJIDA não é uma informação contábil.
O LAJIDA identifica o resultado financeiro.
O LAJIDA identifica o resultado operacional.
O LAJIDA e o lucro líquido apresentam a mesma informação contábil.
O LAJIDA identifica a geração operacional de caixa.
Um hospital tem receita com clientes no valor de R$ 980.000,00. O custo de seu serviço corresponde a 53% de sua receita. Sua despesa geral corresponde a 82% de seu custo. Incide 8% de Imposto de Renda sobre o lucro. Na apuração do resultado do exercício o lucro líquido do hospital é:
R$ - 34.926,00
R$ - 37.404,36
R$ - 31.916,64
R$ - 34.692,00
R$ - 36.404,35
A Cia. K apresentou os seguintes saldos referentes ao ano de 2010:
Vendas: $800.000; Custo das Mercadorias Vendidas: $318.000; Despesas Comerciais: $70.000; Dividendos: $55.000; Devolução de Vendas: $120.000; Despesas Financeiras: $230.000; Receitas Financeiras: $550.000; Abatimentos sobre vendas: $66.000; Reserva de Contingências: $37.000; Reversão da Provisão para Créditos de Liquidação Duvidosa: $54.000; Compra de Ativo Imobilizado: R$28.000.
Qual é o lucro líquido apresentado pela Cia K relativo ao ano de 2010?
R$545,00.
R$492,00.
R$572,00.
R$563,00.
R$600,00.
Qual é a lucratividade líquida de uma empresa que apresenta os seguintes dados em sua Demonstração do Resultado do Exercício e que paga 34% de imposto de renda e contribuição social?
Receita bruta de serviços: R$500.000; Despesas Operacionais: R$150.000; Custo dos Serviços Prestados: R$220.000.
17%.
26%.
31%.
56%.
66%.
A Cia. Comercial apresenta em seu Balancete as seguintes contas de resultado, em reais: receita bruta: R$ 50.000,00; devolução de vendas: 5.000,00; abatimento sobre vendas: 1.000,00; frete sobre vendas: 2.000,00; custo das mercadorias vendidas: 15.000,00; comissões sobre vendas: 3.000,00; impostos sobre vendas: 10.000,00. Com base nessas informações, o lucro bruto da Cia. Comercial é, em reais,
25.000,00
20.000,00
19.000,00
17.000,00
14.000,00
A companhia Miramar, realizou vendas no valor de R$ 120.000,00 e houve incidência de ICMS sobre vendas de 17% sobre o valor da mesma. Considere que não houve devoluções nem abatimentos de vendas. A despesa total da empresa somou R$ 13.000,00, o percentual para o Imposto de Renda é 8% e o custo das mercadorias vendidas R$ 54.600,00. Com base nessas informações, é incorreta a afirmativa:
O lucro operacional corresponde a 37,5% da receita bruta.
O lucro bruto da companhia é R$ 65.400,00.
O lucro líquido do exercício é de R$ 29.440,00.
A receita líquida da companhia representa R$ 99.600,00
O Imposto de Renda é R$ 2.560,00
Nas demonstrações contábeis projetadas, da São Paulo, ter-se-á como Lucro Antes do Imposto de Renda o valor de $
1.384.000.
2.076.000.
3.118.600.
3.460.000.
3.860.000.
O Resultado Operacional Líquido apresentou lucro de:
R$ 34.600,00
R$ 32.900,00
R$ 33.800,00
R$ 28.400,00
R$ 28.100,00
A Cia Esperta efetuou os seguintes lançamentos ocasionados pela devolução de vendas de mercadorias:
Débito na conta Mercadorias no valor de R$ 600,00
Crédito na conta CMV no valor de R$ 600,00
Débito na conta Devolução de Vendas no valor de R$ 3.000,00
Crédito na conta Clientes no valor de R$ 2.220,00
Crédito na conta Descontos Incondicionais no valor de R$ 620,00
Crédito na conta Abatimentos Concedidos no valor de R$ 160,00
Débito na conta ICMS C/ Corrente no valor de R$ 320,00
Crédito na conta ICMS S/ Vendas no valor de R$ 320,00
Débito na conta Comissões a Pagar no valor de R$ 300,00
Crédito na conta Comissões S/ Vendas no valor de R$ 300,00
Considerando os dados acima, é correto afirmar que:
ocorreu uma redução no Lucro Operacional Líquido no valor de R$ 1.000,00.
ocorreu uma redução das Vendas Líquidas no valor de R$ 2.220,00.
ocorreu uma redução no Lucro Operacional Bruto no valor de R$ 1.920,00.
ocorreu uma redução do Lucro Operacional Líquido no valor de R$ 1.300,00.
o Resultado com Mercadorias apresentou uma redução de R$ 1.900,00.
Considere que, em um contrato de longa duração, orçado em R$ 1.000.000,00, ao final do primeiro exercício apenas 20% da obra tenha sido realizada. Considere, ainda, que, do custo total estimado de R$ 600.000,00, R$ 180.000,00 tenham sido incorridos. Nessa situação, de acordo com os critérios adotados nessas circunstâncias, na opção que permite a apuração do menor lucro no exercício, a receita a ser apropriada deverá ser de R$ 200.000,00.
Certo
Errado
Em uma empresa financeiramente alavancada, o lucro por ação varia em um ritmo muito mais acelerado que o de lucro antes de juros e imposto de renda.
O valor do lucro bruto foi de R$ 10.000,00 tendo em vista que a empresa obteve vendas nesse valor e não efetuou a baixa do estoque.
Considerando somente os dados do enunciado, determine o valor do lucro operacional do mês de setembro/X8.
menor que 10.000,00
entre 10.000,01 e 14.000,00
entre 14.000,01 e 18.000,00
entre 18.000,01 e 22.000,00
maior que 22.000,01
Caso a empresa A apure lucro líquido de R$ 80.000,00 e não o distribua, a empresa KAPA deve aumentar o valor de seu ativo permanente investimentos em R$ 60.000,00.
O resultado líquido que serve de base para o imposto de renda e a contribuição social sobre o lucro, se for positivo, deve também ser aplicado para o cálculo das participações estatutárias.



