







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Bagé S.A. encerrou o ano de 2013 com um Lucro Líquido do exercício de R$ 125.000,00. Os Acionistas ficaram muito satisfeitos com o retorno sobre o Patrimônio Líquido, que atingiu 16%. Sabendo que o cálculo foi feito com base no patrimônio Líquido Médio, estime o valor do Patrimônio Líquido Médio que serviu de base para este cálculo.
R$ 871.520,00.
R$ 871.250,00.
R$ 781.520,00.
R$ 781.250,00.
R$ 718.250, 00
A Industrial Saturno encerrou o ano com sua participação de capitais de terceiros atingindo 0,75 sobre seu patrimônio líquido no ano de 2013. Considerando que o Patrimônio Líquido da empresa totalizava R$ 220.000,00, o valor dos capitais de terceiros é de
R$ 165.000,00.
R$ 293. 333, 33.
R$ 358.000,00.
R$ 385 000,00.
R$ 538.000,00.
O Lucro Líquido de 2013 da Cia. Tudo Azul foi, em reais,
189.000,00.
195.000,00.
185.000,00.
179.000,00.
191.000,00.
Identifique, nas alternativas abaixo, o valor dos Juros sobre o Capital Próprio, passível de distribuição aos sócios, a partir das seguintes informações:
1. Valor máximo para dedução fiscal : R$ 150.000,00.
2. Composição do Patrimônio Líquido no início do período, em R$:
- Capital Social 1.500.000,00
- Reservas de Capital 100.000,00
- Reserva de Reavaliação 200.000,00
- Reservas de Lucros 300.000,00
Total do PL 2.100.000,00
3. Percentual da TJLP no período: 8%.
4. Lucro do exercício antes da carga tributária direta: R$ 250.000,00
R$ 152.000,00
R$ 150.000,00
R$ 160.000,00
R$ 250.000,00
Uma empresa efetuou as seguintes operações no mês de setembro de 2013:
Vendas brutas: ......................................................... R$ 200.000,00;
Devolução de vendas: ................................................ R$ 20.000,00;
Abatimento sobre compras: ...................................... R$ 10.000,00;
Despesa com o aluguel da loja: ................................. R$ 50.000,00.
Na ocasião, a empresa apurou o custo de R$ 80.000,00 com mercadorias vendidas.
Considerando que a empresa utiliza inventário permanente, o lucro bruto nas vendas, em setembro de 2013, foi
R$ 120.000,00.
R$ 100.000,00.
R$ 90.000,00.
R$ 50.000,00.
R$ 40.000,00.
O lucro fiscal, que é aquele denominado pela legislação como lucro real para fins de IR, consiste no lucro líquido ajustado pelas adições e exclusões. Suponha que a Petrobras abata como despesa fiscal o valor dos recursos investidos com vistas à exploração de petróleo cru, mesmo antes de registrar essa despesa, que é tratada como:
antecipação reversa.
adição temporária.
exclusão definitiva.
exclusão temporária.
adição definitiva.
A Companhia Rio do Sul encerrou o ano de 2013 com uma Receita Operacional Líquida de R$ 450.000,00. De acordo com a divisão de controladoria, a Margem Bruta do ano foi de 40% e a Margem Líquida f oi de 15%. A partir destes parâmetros, pode-se concluir que o Lucro Bruto e o Lucro Líquido do exercício, foram, respectivamente, de:
R$ 190.000,00 e R$ 76.750,00.
R$ 180.000,00 e R$ 76.500,00
R$ 190.000,00 e R$ 67.500,00.
R$ 185.000,00 e R$ 65.700,00.
R$ 180.000,00 e R$ 67.500,00.
A Cia. A apresentou os seguintes saldos em relação ao ano de 2013:
Despesas Administrativas: ______________________________ R$ 50.000,00 Despesas de Vendas: __________________________________ R$ 30.000,00 Despesas Financeiras: _________________________________ R$ 20.000,00 Despesa de Depreciação: _______________________________ R$ 35.000,00 Despesa com teste de recuperabilidade de ativos: ____________ R$ 16.000,00 Despesa de salários: ___________________________________ R$ 17.000,00 Compra de ativo imobilizado: ____________________________ R$ 43.000,00 Custo das mercadorias vendidas: _________________________ R$ 55.000,00 Receita de Vendas: ____________________________________ R$ 250.000,00 Receitas Financeiras: __________________________________ R$ 25.000,00 Reserva de Contingências: ______________________________ R$ 15.000,00 Reversão da Provisão para Créditos de Liquidação Duvidosa: ____ R$ 7.000,00 |
Considerando apenas as informações acima, o resultado antes dos tributos sobre o lucro da Cia. A em 2013 foi de
R$ 16.000,00.
R$ 44.000,00.
R$ 45.000,00.
R$ 52.000,00.
R$ 59.000,00.
O valor, em Reais, do lucro bruto e do lucro antes do imposto de renda e da contribuição social são, respectivamente,
72.300,00 e 22.400,00.
73.500,00 e 24.000,00.
71.000,00 e 20.500,00.
71.400,00 e 21.800,00.
73.100,00 e 23.000,00.
Uma Sociedade Empresária apresentou os dados abaixo, referentes ao ano de 2014:
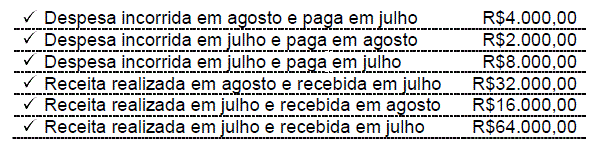
O lucro apurado do mês de julho, observando-se o Regime de Competência, foi de:
R$70.000,00.
R$84.000,00.
R$98.000,00.
R$102.000,00.
Com base na Demonstração de Resultados apurada, a Margem Bruta com a qual a empresa operou em 2010 foi
33%.
50%.
59%.
63%.
67%.
Determinada empresa comercial efetuou as seguintes operações:
1. Compra de 100 peças a R$ 20,00 com 18% de ICMS.
2. Compra de 120 peças a R$ 25,00 com 12% de ICMS.
3. Compra de 80 peças a R$ 22,00 com 18% de ICMS.
4. Venda de 270 peças a R$ 30,00 com 18% de ICMS.
Qual o Lucro Bruto apurado na operação apresentada na questão 33?
R$ 1.458,00
R$ 1.460,00
R$ 2.000,00
R$ 909,80
R$ 1.340,00
A Cia. Comércio & Comércio apresentava em 31/12/2012, em seu Balancete, antes da apuração do resultado do exercício, as seguintes contas de resultado: Receita Bruta R$ 85.000,00; Impostos sobre Vendas R$ 15.000,00; Devolução de Vendas R$ 6.000,00; Estimativa de Perdas com Créditos de Liquidação Duvidosa R$ 3.000,00; Depreciação dos Veículos usados na entrega das Vendas R$ 10.000,00; Abatimentos sobre Vendas R$ 2.000,00; Fretes sobre Vendas R$ 4.000,00; Custo das Mercadorias Vendidas R$ 28.000,00; Comissões dos Vendedores R$ 7.000,00. Com base nessas informações, o Lucro Bruto do exercício de 2012 apurado pela Cia. Comércio & Comércio foi
R$ 42.000,00.
R$ 36.000,00.
R$ 27.000,00.
R$ 34.000,00.
R$ 24.000,00.
A empresa Comércio S.A., ao adquirir mercadorias para revenda pagou os seguintes valores:
Mercadorias: R$ 120.000,00, valor líquido de tributos;
Seguro: R$ 2.000,00;
Tributos recuperáveis: R$ 21.000,00;
Tributos não recuperáveis: R$ 12.000,00.
Com base nessas informações e sabendo que a empresa revendeu todas estas mercadorias por R$ 250.000,00, com 10% de desconto no ato da venda, o custo das mercadorias vendidas e o lucro bruto apurados pela empresa Comércio S.A. foram, respectivamente, em reais,
120.000,00 e 130.000,00
122.000,00 e 103.000,00
134.000,00 e 91.000,00
143.000,00 e 82.000,00
155.000,00 e 70.000,00
A Cia. Generosa efetuou as seguintes operações no mês de fevereiro de 2013:
− Compra de mercadorias a prazo, no valor de R$ 50.000,00, obtendo um desconto comercial de 10% no ato da compra.
− Venda de todas as mercadorias, à vista, por R$ 97.000,00, concedendo um desconto comercial de R$ 8.000,00 no ato da venda.
− Pagamento antecipado de uma duplicata, referente à compra a prazo, obtendo um desconto de R$ 3.000,00 sobre o valor da mesma.
− O comprador das mercadorias vendidas pela Cia. Generosa reclamou que houve divergência no tipo de mercadoria entregue, fato que motivou a concessão de um abatimento de R$ 4.000,00 sobre o valor da venda, a fim de evitar uma devolução de mercadorias.
Desconsiderando os impostos incidentes sobre compras e vendas e sabendo-se que não havia estoque inicial, o lucro bruto obtido pela Cia. Generosa em fevereiro de 2013 foi, em R$,
Determinada Cia. adquiriu, em 31/12/2012, produtos para revenda no valor de $ 120.000, para serem pagos em junho de 2014. Sabe-se que se estes produtos tivessem sido adquiridos à vista, a Cia. pagaria $ 100.000. Em 05/01/2013, a Cia. vendeu estes produtos pelo valor de $ 250.000 que será recebido integralmente em 05/01/2015. Para determinar o valor que será recebido do cliente, a empresa considerou a taxa de juros vigente no mercado e se a venda tivesse sido feita à vista, dentro das condições normais, o seu valor seria de $ 196.000. Com base nestas informações, em 05/01/2013, a Cia. deveria ter reconhecido, referente a esta venda, um Lucro Bruto de
$ 130.000.
$ 96.000.
$ 76.000.
$ 150.000.
$ 0 (zero).
Tanto nas companhias abertas quanto nas companhias de grande porte, os lucros apurados devem ser mantidos na conta lucros acumulados.
Considerando os dados a seguir, assinale a alternativa correta quanto ao valor do Lucro Operacional que deverá constar na Demonstração do Resultado do Exercício da empresa “Fictícia S/A”.
- Devolução de Vendas ..................... 2.000
- CMV................................................ 37.000
- Receita Bruta de Vendas ................ 120.000
- Impostos sobre vendas .................... 5.950
- Receitas financeiras ........................ 1.300
- Despesas com vendas .................... 8.900
- Outras Despesas .............................. 2.500
- Despesas financeiras ....................... 870
- Despesas administrativas ................ 1.982
R$ 63.298
R$ 66.098
R$ 66.698
R$ 64.598
R$ 67.098
Desconsiderando os impostos diretos da receita de vendas e considerando uma alíquota de 30% de imposto de renda e contribuição social sobre o lucro líquido do exercício sem ajuste no LALUR, o valor do lucro líquido do exercício é
63.
70.
77.
84.
119.



