







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Industrial Labrador Ltda. opera com duas linhas distintas de produtos para decoração de interiores. A linha básica gera uma margem de lucro de 30%, enquanto a linha luxo gera uma margem de lucro de 40%. A empresa está fazendo o orçamento de vendas para o próximo ano e as projeções indicam que a linha básica será responsável por 60% das vendas, enquanto a linha luxo responderá por 40% das vendas. Qual será a margem de lucro ponderada da empresa?
50%.
43%.
36%.
35%.
34%.
Em 31/12/2013, a empresa Comercial Sul Ltda. apresentava os seguintes saldos contábeis em suas contas contábeis:
R$ 6.950,00; R$ 4.550,00
R$ 50.000,00; R$ 6.950,00
R$ 46.950,00; R$ 3.200,00
R$ 30.000,00; R$ 3.750,00
R$ 46.950,00; R$ 4.000,00
A empresa Verde & Azul S.A. adquiriu, em 01/12/2014, mercadorias para serem revendidas aos seus clientes. As mercadorias foram adquiridas à vista por R$ 200.000,00, sendo que neste valor estavam incluídos tributos recuperáveis no valor de R$ 30.000,00 e tributos não recuperáveis no valor de R$ 23.000,00. Adicionalmente, a empresa Verde & Azul S.A. contratou e pagou o valor de R$ 8.000,00 pelo transporte destas mercadorias adquiridas até o seu depósito, sendo que neste valor estavam incluídos tributos recuperáveis no valor de R$ 1.000,00. Em 30/12/2014, a empresa Verde & Azul S.A. revendeu todos estes produtos por R$ 420.000,00, à vista, e sobre o valor da venda houve incidência de impostos no valor de R$ 63.000,00. Com base nestas informações, o lucro bruto apurado pela empresa em dezembro de 2014 foi, em reais,
220.000,00.
357.000,00.
157.000,00.
180.000,00.
203.000,00.
Ao término do exercício social, a empresa Alfa divulgou as seguintes informações parciais:
Despesas Eventuais: R$ 60.000,00;
Receita Líquida das Vendas: R$ 860.000,00;
Despesas com vendas e administrativas: R$ 150.000,00;
Custo das mercadorias vendidas: R$ 360.000,00;
Participações (empregados e administradores): R$ 30.000,00;
Imposto de Renda (provisão para Imposto de Renda): R$ 50.000,00.
Dadas estas informações, o lucro operacional da empresa, ao fim do exercício, foi de:
R$ 350.000,00.
R$ 130.000,00.
R$ 270.000,00.
R$ 490.000,00.
R$ 500.000,00.
Uma empresa comercial realizou, durante o ano de 2012, as seguintes transações de compra e venda de mercadorias, em ordem cronológica:
Data | Transação |
15/01 | Compra de 10.000 unidades ao preço unitário de R$ 5,00. |
10/02 | Pagamento de frete pela compra de 15/01 no valor total de R$ 2.000,00. |
18/05 | Compra de 10.000 unidades ao preço unitário de R$ 6,00. |
30/05 | Venda de 10.000 unidades pelo valor total de R$ 60.500,00. |
20/06 | Devolução de 1.000 unidades da compra de 15/01 por apresentarem defeitos de fabricação. |
18/09 | Concessão de um abatimento de R$ 500,00 na venda realizada em 30/05. |
A empresa adota o Método da Média Ponderada Móvel para a avaliação do estoque e início do ano de 2012 não mantinha estoque de mercadorias. Supondo que não há incidência de qualquer tributo na compra e venda das mercadorias, o valor evidenciado para a conta Estoque no Balanço Patrimonial de 31/12/2012 e o Resultado Bruto com Vendas apresentado na Demonstração do Resultado de 2012 foram, respectivamente, em reais,
50.000,00 e 5.500,00.
51.000,00 e 4.500,00.
50.000,00 e 5.000,00.
50.000,00 e 3.000,00.
51.000,00 e 4.000,00
Um lote de mercadorias para revenda foi adquirido com pagamento à vista, em 30/10/2013, pelo valor de R$ 1.000.000,00. A empresa compradora retirou as mercadorias no depósito do fornecedor que se localiza a 1.500 km da sua sede e incorreu em gastos com o frete para levar estas mercadorias até o seu depósito, no valor total de R$ 20.000,00. A empresa compradora incorreu também em gastos no valor de R$ 10.000,00 na contratação de um seguro contra roubo das mercadorias durante o transporte do depósito do fornecedor até o seu depósito.
Sabendo-se que, em 25/11/2013, a empresa vendeu 80% do lote de mercadorias que havia comprado em 30/10/2013 pelo valor de R$ 950.000,00 e supondo que não há incidência de qualquer tributo na compra e na venda das mercadorias, a empresa apresentará na Demonstração do Resultado de 2013, em relação exclusivamente à compra e à venda deste lote de mercadorias, os seguintes efeitos, em reais:
Resultado Bruto com Vendas = 150.000,00; Despesa com Vendas = 30.000,00
Resultado Bruto com Vendas = 150.000,00; Despesa com Frete = 20.000,00; Despesa com Seguro = 10.000,00
Resultado Bruto com Vendas = 134.000,00; Despesa com Seguro = 10.000,00
Resultado Bruto com Vendas = 126.000,00
Resultado Bruto com Vendas = 142.000,00; Despesa com Frete = 20.000,00
Assinale a alternativa que apresenta o efeito da mudança da aplicação do critério PEPS – Primeiro a entrar primeiro a sair para a média ponderada, respectivamente, sobre o saldo do estoque de mercadorias e sobre o lucro apurado, diante de um ambiente de preços estáveis.
Diminui e aumenta
Aumenta e aumenta
Não se altera e não se altera
Diminui e diminui
Aumenta e diminui
A Indústria Solar S.A. produz um único produto, cujos custos e despesas unitários, determinados com base na produção e venda de 1.000 unidades no período, estão apresentados, a seguir:
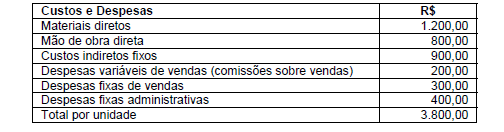
No mês de novembro de 2014, não havia estoques iniciais e a empresa produziu e vendeu 900 unidades do seu produto pelo preço unitário líquido de vendas de R$ 4.100,00. O valor do lucro bruto unitário em novembro de 2014 foi, em reais,
1.200,00.
1.900,00.
200,00.
1.100,00.
900,00.
Dentro da contabilidade empresarial, o conceito de Situação Financeira é diferente de Situação Econômica. Em relação ao conceito de Situação Econômica, assinale a alternativa que apresenta o conceito correto:
liquidez;
lucro;
receita;
duplicatas a receber;
despesas
Em 31/12/X1, a contabilidade da Cia. Montanhas Rochosas faltava realizar os registros contábeis, quando necessários, referentes às seguintes transações ocorridas em dezembro de X1:
− A empresa contratou uma aplicação financeira, em 01/12/X1, no valor de R$ 100.000,00 com taxa de juros contratuais de 2% ao mês. No final de dezembro, o valor justo da aplicação financeira era R$ 103.000,00 e a empresa a classificava como mantida até o vencimento. Nenhuma alteração havia sido reconhecida no valor desta aplicação financeira no mês de dezembro de X1.
− A empresa realizou o teste de impairment de um ativo intangível com vida útil indefinida em 31/12/X1. Nesta data, o valor contábil era R$ 30.000,00, o valor justo líquido de despesa de venda R$ 29.000,00 e o valor em uso R$ 31.000,00.
− A empresa recebeu dividendos de uma empresa controlada no montante de R$ 2.500,00.
− A empresa pagou antecipadamente, em 31/12/X1, uma assinatura de jornal por um período de seis meses no valor de R$ 900,00.
Com base nestas informações, houve um aumento no lucro referente a dezembro de X1, em reais, de
O contador da Padaria do Pampa Ltda. utilizou em Janeiro/2011 o Regime de Caixa para contabilizar os fatos contábeis e realizar a apuração do lucro líquido do exercício da empresa.
aumentando em R$ 25.000,00.
diminuindo em R$ 17.000,00.
aumentando R$ 18.000,00.
diminuindo em R$ 9.000,00.
aumentando R$ 22.000,00.
Sobre o Lucro Antes do Imposto de Renda, dado constante do Demonstrativo do Resultado do Exercício, pode-se afirmar que é resultante do seguinte cálculo contábil:
receita líquida menos a receita bruta.
lucro operacional menos as despesas não operacionais mais as receitas não operacionais.
receita bruta menos deduções de vendas.
vendas líquidas menos custo dos produtos vendidos.
receita líquida mais lucro bruto.
A empresa Comercializadora de Bugigangas S.A. atua na compra e venda de produtos populares e é contribuinte unicamente do ICMS. No início do ano de 2013, a empresa não tinha estoque de produtos e durante o ano de 2013 as seguintes transações de compra e venda de mercadorias foram realizadas:
1. Compra de mercadorias no valor total de R$ 115.000,00, estando incluídos neste preço os valores de R$ 15.000,00 de IPI e R$ 12.000,00 de ICMS.
2. A empresa vendeu 60% do estoque total disponível pelo preço de R$ 74.000,00 e, neste preço, já está incluído o valor de R$ 8.880,00 de ICMS incidente sobre a venda.
O valor do Resultado Bruto com Vendas apresentado na Demonstração do Resultado de 2013 foi, em reais,
5.000,00.
3.320,00.
3.880,00.
12.320,00.
21.200,00.
Uma Sociedade Empresária apresentou os seguintes dados:
-
Contas | Saldos |
Cofins sobre a Receita Bruta | R$600,00 |
Custo das Mercadorias Vendidas | R$63.300,00 |
Descontos Incondicionais Concedidos | R$12.000,00 |
Despesas de Comissões Sobre Vendas | R$2.880,00 |
Despesas Financeiras | R$1.440,00 |
Despesas com Seguros | R$1.080,00 |
Despesas Administrativas | R$24.480,00 |
ICMS sobre Vendas | R$19.200,00 |
PIS sobre a Receita Bruta | R$900,00 |
Despesa com IR e CSLL | R$7.500,00 |
Receita Bruta da Venda de Mercadorias | R$132.000,00 |
Receitas Financeiras | R$8.400,00 |
-
Com base nos dados apresentadas, pode-se afirmar que o valor do Lucro Líquido do Exercício é de:
R$7.020,00
R$8.520,00.
R$11.400,00.
R$19.020,00.
A empresa comercial Mosteiro S/A apresentou a seguinte movimentação de mercadorias:
Compras de Mercadorias | R$ | 2.500,00 |
Estoque Inicial | R$ | 500 |
Devolução de Compras | R$ | 250 |
Devolução de Vendas | R$ | 150 |
Vendas de Mercadorias | R$ | 5.000,00 |
Estoque Final | R$ | 1.500,00 |
Desconsiderando os impostos e com base nessa movimentação de mercadorias, é possível afirmar que o Lucro Bruto é de:
3.750,00.
3.600,00.
3.350,00.
3.250,00.
3.100,00.
Uma Sociedade Empresária apresentou, em 31.12.2014, os saldos, abaixo, extraídos do Balancete de Verificação.
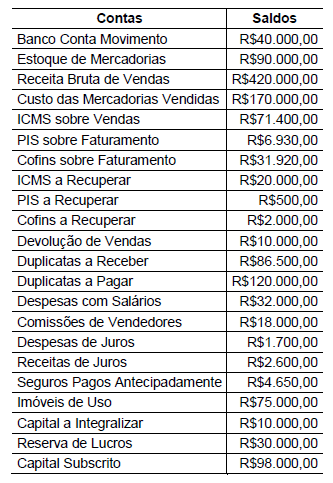
Com base nos dados apresentados e desconsiderando-se os tributos sobre o lucro, o Resultado Líquido do período é de:
R$75.450,00.
R$76.000,00.
R$80.650,00.
R$90.650,00.
De quanto foi o lucro ou prejuízo, desconsiderando os centavos, decorrente da alienação de um veículo, sabendo- se que:
.O exercício social da empresa coincide com o ano calendário – 1° de janeiro a 31 de dezembro;.
.O bem foi adquirido em1º de dezembro de 2011 e o valor de compra foi de R$85.000,00;
.O veículo foi alienado em 3 de janeiro de 2014 por R$ 55.000,00;
. A vida útil estimada para o veículo foi de 5 anos; e
.O método de depreciação foi linear.
Prejuízo de R$ 4.167
Prejuízo de R$ 5.167
Lucro de R$ 5.416
Lucro de R$ 5.874
Lucro de R46.129
Com base nas contas contábeis da Companhia Serve Pra Todos S.A., relativas ao exercício de 2014, a seguir descritas e apresentadas em Reais, pede-se preparar um balanço patrimonial e a respectiva demonstração do resultado do exercício para responder às questões de números 46 a 48.
CONTAS CONTÁBEIS | 31/12/2014 |
Reserva de capital | 84.560 |
Despesas financeiras, líquidas | 65.000 |
Reavaliação do ativo imobilizado | 125.000 |
Fornecedores | 94.900 |
Reserva de reavaliação | 82.500 |
Impostos a recolher | 86.368 |
Provisão para contingências | 67.680 |
Estoques | 75.580 |
Leasing financeiro | 37.850,00 |
Despesa de imposto de renda e contribuição social | 19.600,00 |
Ativo imobilizado, líquido | 182.500,00 |
IR e CSLL diferidos, sobre mais valia do imobilizado | 42.500 |
Capital | 100.000 |
Contas a receber de clientes | 165.000 |
Custos dos produtos vendidos | 176.948 |
Despesas administrativas e de vendas | 103.500 |
Impostos a recuperar | 79.420 |
Despesas antecipadas | 4.070 |
Outras contas a pagar | 2.110 |
Disponibilidades | 27.600 |
Duplicatas descontadas | 73.000 |
Férias a pagar | 48.450 |
Investimentos | 135.700 |
Resultado credor da equivalência patrimonial | 50.000 |
Vendas líquidas | 390.000 |
Baseado na demonstração do resultado da Companhia, assinale a alternativa que aponta o valor do lucro antes do imposto de renda e da contribuição social sobre o lucro líquido, em 31 de dezembro de 2014 e em Reais.
84.312,00
87.430,00
91.552,00
94.552,00
96.783,00
Uma empresa que usa o sistema de inventário periódico apresentou, em seu estoque de mercadorias, o saldo de R$ 10.000,00 no final do ano X0. Durante o ano X1, ocorreram os seguintes fatos:
Com base nesse caso hipotético, o valor do lucro bruto sobre vendas ao final de X1 será
menor que R$ 1.800,00.
maior ou igual a R$ 1.800,00 e menor que R$ 1.900,00.
maior ou igual a R$ 1.900,00 e menor que R$ 2.000,00.
maior ou igual a R$ 2.000,00 e menor que R$ 2.100,00.
maior ou igual a R$ 2.100,00.



