







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere os dados a seguir referentes ao mês de dezembro de 2014.
O resultado do referido mês conforme o regime de competência é:
Prejuízo de R$ 1.500,00.
Prejuízo de R$ 3.000,00.
Lucro de R$ 1.500,00.
Lucro de R$ 3.000,00.
Um salão de beleza, por não apresentar à fiscalização os elementos necessários à comprovação de sua receita, alegando perda e extravio de livros e documentos fiscais, motivou a autoridade fiscal a proceder ao arbitramento da base de cálculo. O Termo de Arbitramento foi lavrado, e a receita bruta foi considerada tomando como base as receitas declaradas por outros estabelecimentos localizados no município, da mesma atividade e porte, demonstradas no quadro abaixo:
Estabelecimento | Receita Declarada |
XXX | R$ 1.900,00 |
YYY | R$ 1.500,00 |
ZZZ | R$ 2.000,00 |
-
Estabelecimento | Receita Declarada |
WWW | R$ 2.200,00 |
HHH | R$ 3.000,00 |
Diante do exposto, a receita bruta considerada foi de:
R$ 1.500,00
R$ 3.000,00
R$ 2.120,00
R$ 2.400,00
Analise a situação hipotética a seguir.
Na Certa Empresa Ltda., o resultado de certo período foi apurado apresentando um lucro líquido de R$ 60.000,00 em 2015, segundo o regime contábil de caixa.
Nesse período, houve a existência dos seguintes fatos contábeis:
1. Os salários de dezembro de 2015, no valor de R$ 16.000,00, não foram quitados.
2. Os juros de R$ 6.000,00, já vencidos no exercício, ainda não foram recebidos.
3. Os alugueis de R$ 9.600,00, referentes a janeiro de 2016, foram pagos em dezembro de 2015.
4. As comissões de R$ 6.800,00 recebidas em dezembro de 2015 referem-se ao exercício seguinte.
Baseado nessas informações e após a contabilização dos ajustes pelo Regime de Competência, o lucro líquido do exercício de 2015 passou a ser de:
R$ 33.600,00.
R$ 52.800,00.
R$ 98.400,00.
R$ 53.600,00.
Uma Sociedade Empresária realizou as seguintes transações em janeiro de 2016:
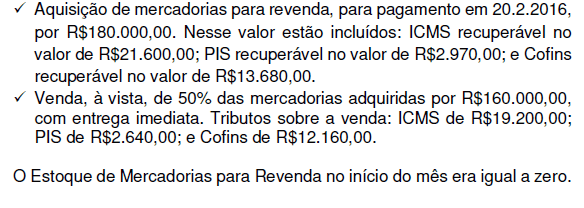
O resultado das transações dessa Sociedade Empresária, em janeiro de 2016, gerou um Lucro Bruto de:
R$89.125,00.
R$70.000,00.
R$55.125,00.
R$36.000,00.
A relação de contas abaixo foi extraída do balancete de verificação mensal de uma empresa comercial.
Conta | Valor em R$ |
Equivalentes de caixa | R$ 80.000,00 |
Veículos | R$ 250.000,00 |
Fornecedores | R$ 400.000,00 |
Imóveis | R$ 750.000,00 |
Receita de vendas | R$ 620.000,00 |
Descontos incondicionais concedidos | R$ 30.000,00 |
ICMS a recolher | R$ 40.000,00 |
Depreciação | R$ 10.000,00 |
Estoque de mercadorias | R$ 50.000,00 |
Despesas operacionais | R$ 340.000,00 |
Considere ainda que, no início do período, o saldo da conta estoque de mercadorias apresentou o valor de R$ 30.000,00 e que no período foram adquiridas 10.000 unidades de mercadorias ao valor unitário de R$ 10,00. Com base nesses dados, é correto afirmar que, ao apurar o resultado econômico do período, a empresa apresentou um(a)
lucro líquido de R$ 140.000,00.
receita operacional líquida de R$ 520.000,00.
lucro bruto de R$ 510.000,00.
lucro operacional líquido de R$ 330.000,00.
resultado com mercadorias de R$ 590.000,00.
O contador de uma determinada empresa privada, que obtém suas receitas mediante vendas e prestação de serviços, se viu diante da obrigação de elaborar uma demonstração do resultado do exercício ao término do período. As contas que lhe foram apresentadas são as seguintes:
Contas | Saldo final R$ |
Custo das mercadorias vendidas | 22.000,00 |
Imobilizado de uso (líquido) | 21.000,00 |
Receita líquida com serviços prestados | 51.000,00 |
Impostos federais a recolher | 14.000,00 |
Custo dos serviços prestados | 16.000,00 |
Receita líquida com vendas | 47.000,00 |
Despesas administrativas e comerciais | 20.000,00 |
Tomando-se por base as contas pertinentes e apurando as diversas fases do resultado do período, pode-se afirmar que:
o lucro líquido apurado foi de R$ 40.000,00.
o lucro bruto apurado foi de R$ 40.000,00.
o lucro bruto apurado foi de R$ 64.000,00.
o lucro líquido apurado foi de R$ 26.000,00.
o lucro bruto, somente com a prestação de serviços, foi de R$ 29.000,00.
Analisando os Balanços Patrimoniais dos anos de 2006 e 2007 e a Demonstração do Fluxo de Caixa de 2007, assinale a alternativa CORRETA que mostra o Lucro Operacional Bruto e o Lucro Líquido, respectivamente, da Cia. Colina em 2007.
R$ 8.026,00 e R$ 470,00.
R$ 8.016,00 e R$ 480,00.
R$ 10.002,00 e R$ 2.466,00.
R$ 5.216,00 e R$ 1.046,00.
R$ 8.016,00 e R$ 920,00.
Analise os dados abaixo de determinada empresa e responda a alternativa correta:
Contas | Saldos |
Cofins sobre a Receita Bruta | R$ 32.680,00 |
Custo das Mercadorias Vendidas | R$ 90.000,00 |
Despesa com Vendas | R$ 35.000,00 |
Despesa Financeiras | R$ 2.500,00 |
Despesa com seguros | R$ 3.600,00 |
Despesa Administrativas | R$ 32.000,00 |
ICMS sobre Vendas | R$ 77.400,00 |
PIS sobre a Receita Bruta | R$ 7.095,00 |
Despesa com IR e CSLL | R$ 48.906,50 |
Receita Bruta de Venda de Mercadorias | R$ 430.000,00 |
Pode se afirmar que o lucro líquido do exercício é de:
R$312.825,00.
R$222.825,00.
R$97.725,50.
R$100.818,50.
Considere a situação hipotética a seguir.
No dia 01/01/2014, a empresa Faz Tudo S/A adquiriu um pequeno prédio para realizar suas atividades administrativas e de vendas. O referido edifício foi adquirido por R$ 270 mil (pagamento à vista) e tem uma vida útil estimada de 10 anos, sendo que seu valor residual estimado é de R$ 80 mil. Ademais, a empresa contratou um seguro contra incêndios para esse prédio no valor de R$ 5 mil (também pago à vista), com cobertura entre o dia 01/07/2014 e 30/06/2015. Além disso, durante o ano de 2014, a empresa Faz Tudo S/A realizou vendas que totalizaram uma receita de R$ 500 mil (o custo dos produtos vendidos referentes a tais vendas totalizaram R$ 250 mil). Ressalta-se que 30% das vendas realizadas pela empresa durante 2014 só serão recebidas em 2015 (vendas a prazo) e que a empresa recebeu R$ 45 mil durante o ano de 2014 referentes a vendas realizadas em 2013. Por fim, salienta-se que a empresa incorreu em outras despesas operacionais de R$ 130 mil.
Considerando apenas as informações supracitadas, é possível afirmar que o resultado operacional apurado pela empresa em 2014 (considerando o regime de competência) foi um:
Com base nas informações acima, é correto afirmar que o lucro bruto de vendas no mês em questão é igual a:
R$ 164.920,00
R$ 163.300,00
R$ 162.850,00
R$ 165.050,00
Em um contrato de longo prazo, a Construtora Atlântica foi contratada para a construção de um novo terminal de contêineres para o Porto Paraná. Os custos estimados para a obra é de R$ 900.000,00 e o preço atual da obra é de R$ 1.200.000,00. A construtora incorreu em custos de R$ 180.000,00 vinculados à construção do terminal de contêineres no primeiro ano do contrato. De acordo com o CPC 17 (R1) Contratos de Construção e o CPC 30 (R1) Receitas, apure o valor do Lucro Bruto apresentado pela construtora no primeiro ano, utilizando o método de percentagem completada e assinale a alternativa CORRETA.
R$ 60.000,00.
R$ 120.000,00.
R$ 240.000,00
R$ 400.000,00.
A empresa Comercial Esperança Ltda., em seu encerramento do exercício social, apresentou a conta Mercadorias, usada para registro de estoques, compra e venda de mercadorias. Essa conta apresentava saldo credor de R$ 240.000,00. Sabendo-se que, no final do inventário, o seu saldo foi de R$ 195.000,00, assinale a opção CORRETA no que se refere às vendas do período.
Prejuízo de R$ 45.000,00.
Lucro de R$ 45.000,00.
Lucro de R$ 435.000,00.
Prejuízo de R$ 240.000,00.
Prejuízo de R$ 435.000,00.
O Resultado antes do Imposto de Renda, deduzido das participações a empregados e administradores e da provisão para o imposto de renda, gera:
Lucro ou prejuízo líquido do exercício.
Lucro ou prejuízo bruto do exercício.
Resultado após a dedução do Custo das Mercadorias Vendidas.
Resultado operacional do exercício.
Resultado financeiro do exercício.
Uma Sociedade Empresária realizou uma venda de mercadoria à vista, no valor de R$320.000,00, com incidência de ICMS à alíquota de 18%.
O Custo da Mercadoria Vendida foi de R$192.000,00.
O Lucro Bruto dessa única transação de venda realizada pela Sociedade Empresária é de:
R$70.400,00.
R$104.960,00.
R$128.000,00.
R$185.600,00
Marque o item CORRETO em relação à definição de Lucro Operacional:
Lucro Operacional é o lucro gerado pela operação do negócio, de forma exclusiva, mais as movimentações financeiras e descontando-se as despesas administrativas, comerciais e operacional.
Lucro Operacional é o lucro gerado pelas movimentações financeiras, descontando-se aí as despesas administrativas e comerciais.
Lucro Operacional é o lucro gerado única e exclusivamente pela operação do negócio, descontadas as despesas administrativas, comerciais e operacionais, excluindo-se qualquer movimentação financeira.
Lucro Operacional é o lucro gerado pela operação do negócio, descontadas as despesas financeiras.
A Cia. Para Ti adquiriu, em 31/01/2016, produtos para revenda no valor de R$ 200.000,00 para serem pagos em junho de 2017. Se estes produtos tivessem sido adquiridos à vista, a Cia. teria pagado R$ 150.000,00. Em 12/02/2016, a Cia. vendeu estes produtos por R$ 420.000,00 a prazo. O prazo concedido para pagamento foi de 18 meses, ou seja, o valor será recebido em 12/08/2017. A Cia. Para Ti, normalmente, concede um prazo para pagamento de 60 dias, sem juros. Sabe-se que se a Cia. Para Ti tivesse realizado a venda dentro das condições normais, sem juros, o seu valor seria R$ 350.000,00 (valor presente). Com base nestas informações, em 12/02/2016, o Lucro Bruto que a Cia. Para Ti reconheceu referente a esta venda foi, em reais,
200.000,00.
220.000,00.
150.000,00.
200.000,00 e resultado financeiro positivo de 20.000,00.
150.000,00 e receita financeira de 70.000,00.
A Cia. Comércio Marítimo incorreu nos seguintes gastos ao adquirir mercadorias para revenda em 05/06/2016:
− Mercadorias: R$ 220.000,00, valor este líquido de tributos
− Seguro para o transporte das mercadorias até a empresa: R$ 8.000,00
− Impostos recuperáveis: R$ 32.000,00
− Impostos não recuperáveis: R$ 22.000,00
Em 10/06/2016, a Cia. revendeu todas estas mercadorias por R$ 400.000,00, com 10% de desconto concedido no momento da realização da venda. O Lucro Bruto apurado pela Cia. Comércio Marítimo referente a venda destas mercadorias em junho de 2016 foi, em reais,
150.000,00.
110.000,00.
132.000,00.
100.000,00.
78.000,00.
A Empresa ABC apresenta os seguintes saldos em seu
Balancete: Despesas Administrativas ............. R$ 80,00
Despesas Financeiras ..................... R$ 120,00
Vendas...............................................R$ 3.200,00
Compras .......................................... R$ 3.000,00
Estoque Final .................................. R$ 2.800,00
Estoque Inicial ................................. R$ 2.400,00
Devolução de compras ................... R$ 400,00
Devolução de vendas .................... R$ 200,00
Portanto, o Lucro Líquido e o CMV são, respectivamente,
R$ 200,00 e R$ 2.600,00.
R$ 400,00 e R$ 2.600,00.
R$ 600,00 e R$ 2.200,00.
R$ 800,00 e R$ 2.200,00.
É correto afirmar que o lucro bruto atingiu a importância, em Reais, de
85.000.
92.000.
104.000.
177.000.
181.000.
Nos termos do CPC 17, uma construtora assinou um contrato de 4 (quatro) anos para construir um conjunto habitacional no valor de 3,6 milhões de reais no ano de X1. Sabendo-se que o custo total da obra é de 2,5 milhões de reais, e que até 31/12/X1 foram gastos 300 mil reais, o valor do lucro do período é:
R$ 1.100.000,00.
R$ 132.000,00.
R$ 800.000,00.
R$ 275.000,00.
R$ 625.000,00.



