Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O valor do estoque final após o registro das entradas e saídas, pelo método PMPM (Preço Médio Ponderado Móvel) como critério de mensuração do estoque, é de:
R$ 2.250,00.
R$ 2.430,00.
R$ 2.670,00.
R$ 2.700,00.
Uma empresa que, a cada compra efetuada, atualiza o custo unitário de suas mercadorias em estoque, adota o critério de avaliação de estoque denominado:
Último que Entra, Primeiro que Saí (UEPS).
Primeiro que Entra, Primeiro que Sai (PEPS) .
Média Ponderada fixa.
Média Ponderada móvel.
Preço Específico.
Em 1º de março de 2014, uma livraria possuía em seu estoque 50 unidades do livro Contabilidade. O livro era vendido por R$ 100,00, enquanto que o estoque estava avaliado a R$ 4.500,00. O frete de R$ 40,00, para transporte dos livros, é fixo.
Durante o mês de março, aconteceram as seguintes transações em relação ao livro Contabilidade:
• Compra de 30 unidades a R$ 94,00, sendo que o frete da entrega foi pago pelo fornecedor.
• Venda de 40 unidades a R$ 105,00 cada, sendo que o frete da entrega foi pago pelo comprador.
• Compra de 20 unidades a R$ 98,00 cada, sendo que o frete da entrega foi pago pelo comprador.
• Venda de 50 unidades a R$ 110,00 cada, sendo que o frete da entrega foi pago pelo fornecedor.
Considerando que a livraria usa o método do Custo Médio para avaliar seu estoque e possui inventário permanente, o valor do estoque final do livro Contabilidade, após as transações acima, era de
R$ 932,00.
R$ 937,00.
R$ 943,00.
R$ 947,00.
R$ 8.377,00.
No inicio do mês de outubro de 2014, a secretaria de saúde do Município X não possuía quites de Equipamentos de Proteção Individual (EPI) em estoque. Durante o referido mês, ocorreram as seguintes movimentações:
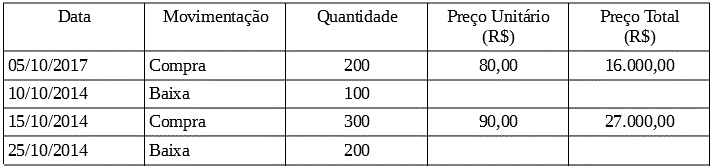
Considerando as movimentações no estoque do período e o custeio dos estoques pelo método da média ponderada móvel, o valor do estoque final de quites de Equipamentos de Proteção Individual (EPI), no mês de outubro de 2014, era de R$:

18.000,00
17.500,00
17.000,00
16.500.00
O montante dos custos dos empréstimos elegíveis à capitalização que são tomados sem que a entidade identifique de forma específica para quais ativos qualificáveis serão utilizados para aquisição deve utilizar como taxa de capitalização
a variação da taxa SELIC vigente durante o período dos empréstimos, que não sejam os empréstimos feitos especificamente com o propósito de obter um ativo qualificável.
o custo total de empréstimos da entidade que estiveram vigentes durante o período, que não sejam os empréstimos feitos especificamente com o propósito de obter um ativo qualificável.
a média ponderada dos custos dos empréstimos aplicáveis aos empréstimos da entidade que estiveram vigentes durante o período, que não sejam os empréstimos feitos especificamente com o propósito de obter um ativo qualificável.
a variação da TJLP vigente durante o período dos empréstimos, que não sejam os empréstimos feitos especificamente com o propósito de obter um ativo qualificável.
a média ponderada dos custos do total de empréstimos da entidade que estiveram vigentes durante o período, que não sejam os empréstimos feitos especificamente com o propósito de obter um ativo qualificável.
Uma fábrica de móveis adquiriu madeiras e produziu mesas na forma a seguir:
Nesse caso o valor do estoque da matéria prima após a produção é de:
R$ 5.200,00
R$ 2.400,00
R$ 2.800,00
R$ 3.900,00
Uma entidade vendia apenas o produto x. Em 01 de abril de 2014 ela não possuía saldo em seu estoque.
Durante o mês de abril, a entidade realizou as seguintes operações:
• Compra de 50 unidades de x por R$ 200,00 cada.
• Compra de 30 unidades de x pelo total de R$ 6.600,00.
• Venda de 40 unidades de x por R$ 250,00 cada.
• Compra de 20 unidades de x por R$ 230,00 cada.
• Venda de 10 unidades de x por R$ 250,00 cada.
Dado que esta entidade utiliza o método Custo Médio Ponderável Móvel, o estoque final do produto x, em 30 de abril de 2014, era de
R$ 10.450,00.
R$ 10.750,00.
R$ 12.500,00.
R$ 19.050,00.
R$ 21.200,00.
A Companhia Preço Justo Ltda, sediada no Estado de Santa Catarina, atua na compra de produtos acabados e sua revenda para consumidores finais. Em final de julho de 2014, tinha em seus estoques 100 calças com um custo total de $3.500,00. Em agosto, comprou mais 1.000 calças por um valor total de $ 60.000,00, com destaque de ICMS de 17,0%, Cofins de 7,6% e PIS de 1,65%.
Considerando que ela utiliza o método de controle de estoque Preço Médio Ponderado, pode-se afirmar que o novo custo unitário de cada calça que a empresa tem em estoque é de:
$ 41,11.
$ 42,50.
$ 43,41.
$ 53,76.
$ 57,63.
A Empresa comercial Z controla seu estoque de produtos para revenda pelo método da Média Ponderada Móvel (MPM) e, no mesmo período, realizou as seguintes operações: comprou no dia 03/01 a quantia de 20 unidades do produto P pelo valor de R$ 20,00 a unidade. No dia 07 /
Em 12/01, o saldo final era de 9 unidades a R$ 23,75 a unidade.
Em 07/01, a saída de mercadoria foi de 17 unidades ao custo de R$ 748,00.
Em 07/01, o saldo final era de 17 unidades a R$ 20,00 a unidade.
Em 12/01, o saldo final era de R$ 285,00 e de cada unidade, R$ 23,75.
Em 03/01, o saldo inicial era de 20 unidades a R$ 20,00 cada unidade.
A Cia. Comércio & Comércio adota o critério da Média Ponderada Móvel para controle dos estoques e, durante o mês de agosto de 2013, realizou as seguintes operações:
Data | Operação | Quantidade (unidades) | Preço de compra (unitário) | Preço de venda (unitário) |
05/08/13 | Compra | 200 | R$ 55,00 | |
12/08/13 | Venda | 120 | - | R$ 70,00 |
16/08/13 | Compra | 320 | R$ 50,00 | |
19/08/13 | Venda | 150 | - | R$ 71,00 |
30/08/13 | Venda | 130 | - | R$ 72,00 |
Sabendo que a Cia. Comércio & Comércio não apresentava estoque inicial, o custo das mercadorias vendidas no mês de agosto de 2013 foi
R$ 28.410.
R$ 21.000.
R$ 20.880.
R$ 20.600.
R$ 20.000.

Se a avaliação do estoque foi feita pelo método da média ponderada, o estoque da ração canina X, ao final de novembro de 2011, era inferior a R$ 500,00.
O Art. 106 da Lei Nº 4.320/64 expressa que os bens em almoxarifados são avaliados pelo
Preço da Última Aquisição.
Preço da Primeira Aquisição .
Preço Médio Ponderado das Compras.
Preço de Mercado.
Valor Justo.
Uma empresa tinha, em 12/4/20X1, 300 unidades da mercadoria A, ao custo de R$ 100,00 cada uma. Após isso, aconteceram as seguintes operações:
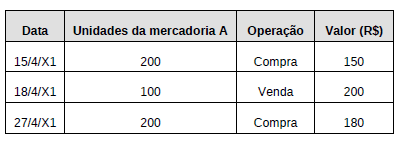
Assinale a alternativa que apresenta, nesta ordem, o lucro com as mercadorias vendidas e o valor do estoque final da mercadoria A, em 27/4/20X1. Considere as operações isentas de impostos e o fato de que o controle de estoque utilizado pela empresa é a média ponderável móvel.

R$ 8.000,00 e R$ 48.000,00
R$ 8.000,00 e R$ 84.000,00
R$ 8.000,00 e R$ 96.000,00
R$ 12.000,00 e R$ 84.000,00
R$ 12.000,00 e R$ 96.000,00
Os bens de almoxarifado devem ser avaliados com base no preço médio ponderado das compras.