







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Podemos afirmar que o chamado valor justo (fair value) consiste:
No valor pelo qual um ativo pode ser intercambiado ou um passivo pode ser liquidado entre partes interessadas que atuam em condições independentes e isentas ou conhecedoras do mercado.
No valor do bem registrado na contabilidade, em uma determinada data, sem a dedução da correspondente depreciação, amortização ou exaustão acumulada.
No valor do bem registrado na contabilidade, em determinada data, deduzido da correspondente depreciação, amortização ou exaustão acumulada, bem como das perdas acumuladas por redução ao valor recuperável.
Na quantia que a entidade do setor público espera obter com a alienação ou a utilização de itens de inventário quando deduzidos os gastos estimados para seu acabamento, alienação ou utilização.
No maior montante entre o valor justo líquido de despesas de venda do ativo ou da unidade geradora de caixa e o seu valor em uso.
Valor justo corresponde ao preço recebido pela venda de um ativo ou pago pela transferência de um passivo; a mensuração do valor presume que haja uma troca não forçada entre os participantes do mercado.
Certo
Errado
Entre as características que devem ser consideradas na mensuração do valor justo, incluem-se a condição e a localização do ativo e as restrições, se houver, para a venda ou para o uso do ativo.
Certo
Errado
Para a transferência de propriedade para investimento contabilizada pelo valor justo para propriedade ocupada pelo proprietário ou para estoque, o custo considerado da propriedade para subsequente contabilização deve ser o:
custo histórico na data da transferência;
valor justo na data da alteração de uso;
valor líquido realizável na data de venda;
valor contábil original da propriedade na data de venda;
valor contábil original da propriedade antes da alteração de uso.
Quando um preço cotado para a transferência de um instrumento patrimonial próprio da entidade, idêntico ou similar, não está disponível, e o item idêntico não é mantido por outra parte como um ativo, a entidade deve mensurar o seu valor justo por meio de uma técnica de avaliação de outros ativos semelhantes, o que exclui o ponto de vista de passivos ou dívidas de outro participante do mercado.
Certo
Errado
De acordo com a NBC TG 46 (R2) – Mensuração do Valor Justo, a mensuração do valor justo presume que o ativo ou o passivo é trocado em uma transação não forçada entre participantes do mercado para a venda do ativo ou a transferência do passivo na data de mensuração nas condições atuais de mercado.
Na ausência de mercado principal, a mensuração do valor justo presume que a transação para a venda do ativo ocorre no mercado
mais vantajoso.
mais próximo geograficamente.
onde estão situados os principais competidores.
onde está localizada a mão de obra relacionada à produção.
O CPC 46 define valor justo como o preço que seria recebido pela venda de um ativo ou pago pela transferência de um passivo em uma transação não forçada no mercado principal (ou mais vantajoso) na data de mensuração nas condições atuais de mercado (ou seja, um preço de saída), independentemente de esse preço ser diretamente observável ou estimado utilizando‑se outra técnica de avaliação.
Certo
Errado
Em 31/12/2021, a Cia Estrela adquiriu um terreno por R$200.000. O uso do terreno, naquele momento, era indeterminado. A empresa escolheu mensurar o terreno pelo valor justo.
Em 31/12/2022 e em 31/12/2023, os valores justos do terreno eram, respectivamente, de R$190.000 e de R$220.000.
Assinale a opção que indica a contrapartida do reconhecimento do ganho decorrente da alteração no valor justo em 31/12/2023.
Resultado: R$10.000.
Resultado: R$30.000.
Ajuste de Avaliação Patrimonial: R$20.000.
Ajuste de Avaliação Patrimonial: R$30.000.
Resultado: R$10.000 e Ajuste de Avaliação Patrimonial: R$20.000.
Em 31/12/2023, a Cia. X e a Cia. Y apresentaram os seguintes balanços patrimoniais:
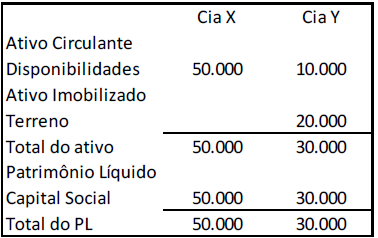
Em 01/01/2024, a Cia. X adquiriu 60% de participação no capital social da Cia. Y por R$24.000. O valor pago, acima do correspondente à porcentagem do capital social adquirido, foi justificado, exclusivamente, pelo valor justo do terreno e da marca, visto que não houve reconhecimento de goodwill.
Na data, foi estimado que o valor justo do terreno era de R$25.000.
Assinale a opção que indica o valor justo da marca da Cia. Y, estimado na data da compra da participação societária.
R$3.000.
R$5.000.
R$6.667.
R$9.000.
R$15.000.
Com relação à mensuração do valor justo de um ativo não financeiro, avalie as afirmativas a seguir e assinale (V) para a verdadeira e (F) para a falsa, de acordo com o Pronunciamento Técnico CPC 46- Mensuração do Valor Justo.
( ) A mensuração do valor justo de um ativo não financeiro leva em consideração a capacidade do participante do mercado de gerar benefícios econômicos utilizando o ativo em seu melhor uso possível ou vendendo-o a outro participante do mercado que utilizaria o ativo em seu melhor uso.
( ) O melhor uso possível de um ativo não financeiro leva em conta o uso do ativo que seja fisicamente possível, legalmente permitido e geograficamente aceitável.
( ) O melhor uso possível é determinado do ponto de vista dos participantes do mercado, ainda que a entidade pretenda um uso diferente, contudo, presume-se que o uso atual pela entidade de um ativo não financeiro seja o seu melhor uso, a menos que o mercado ou outros fatores sugiram que um uso diferente pelos participantes do mercado maximizaria o valor do ativo.
As afirmativas são, respectivamente,
V – V – V.
V – V – F.
V – F – V.
F – V – F.
V – F – F.
Quando se utilizam dados não observáveis na mensuração do valor justo, a empresa deve divulgar o efeito da mensuração sobre o resultado do período ou outros resultados abrangentes para o período.
Certo
Errado
A mensuração do valor justo destina-se a um ativo ou passivo em particular. Portanto, ao mensurar o valor justo, a entidade deve levar em consideração as características do ativo ou passivo se os participantes do mercado, ao precificar o ativo ou o passivo na data de mensuração, levarem essas características em consideração. Sobre o tema, é correto afirmar que
o preço no mercado principal (ou mais vantajoso) utilizado para mensurar o valor justo do ativo ou passivo deve ser ajustado para refletir custos de transação.
a entidade deve ser capaz de acessar o mercado, ser capaz de vender o ativo específico ou transferir o passivo específico na data de mensuração para que possa mensurar o valor justo com base no preço desse mercado.
efeito sobre a mensuração resultante de uma característica específica deve convergir para um mesmo padrão, mesmo que essa característica seja levada em consideração pelos participantes do mercado com concepções diferentes.
a mensuração do valor justo presume que o ativo ou o passivo é trocado em uma transação não forçada entre participantes do mercado para a venda do ativo ou a transferência do passivo na data de mensuração nas condições atuais de mercado.
se houver mercado principal para o ativo ou passivo, a mensuração do valor justo deve representar o preço nesse mercado, mesmo que esse preço não possa ser diretamente observável ou estimado utilizando-se outra técnica de avaliação, caso não haja preço em mercado diferente que seja potencialmente mais vantajoso na data de mensuração.
O preço pelo qual as matérias primas e os bens em almoxarifado possam ser repostos, mediante compra no mercado, corresponde ao critério de avaliação patrimonial denominado:
valor justo
valor nominal
valor corrente
valor residual
valor comercial
A mensuração do valor justo presume que a transação para a venda do ativo ou a transferência do passivo, na ausência de mercado principal, ocorra onde o valor atribuído ao ativo seja o menor, e ao passivo, o maior, em consonância com o critério da prudência.
Certo
Errado
Na reclassificação de um ativo financeiro da categoria mensurado ao valor justo por meio de outros resultados abrangentes para a categoria mensurado ao valor justo no resultado, os ganhos ou as perdas acumulados antes da reclassificação devem ser transferidos para o resultado do período.
Certo
Errado
Segundo a regra geral do reconhecimento inicial, a entidade deve mensurar o ativo financeiro ou o passivo financeiro conforme o seu valor justo, retificado, se for o caso, pelos custos de transação que sejam diretamente atribuíveis à aquisição ou à emissão do ativo financeiro ou passivo financeiro.
Com base nessa informação, assinale a opção em que é apresentada a exceção a essa regra.
contas a receber
instrumentos de hedge
títulos de emissão de terceiros
debêntures não conversíveis em ações
O conceito de valor justo, entendido como o valor líquido do componente patrimonial que possa ser alienado a terceiros, se aplica a:
investimentos
instrumentos financeiros
matérias-primas e os bens em almoxarifado
bens patrimoniais adquiridos destinados a revenda
Devido à inexistência de mercados ativos, para a maioria dos itens patrimoniais, a avaliação a valor justo deve priorizar os preços ajustados.
Certo
Errado
A rede rodoviária, o sistema de esgotos e o sistema de abastecimento de água e energia são ativos de infraestrutura.
No reconhecimento inicial desses ativos e para ajustes ou reclassificações em atendimento às novas práticas contábeis, quando não há evidência disponível para determinar o valor de mercado devido à sua natureza especializada, o valor justo pode ser estimado com base no
valor recuperável.
valor realizável líquido.
custo histórico corrigido.
custo de reposição depreciado.
De acordo com a Lei nº 6.404/1964, modificada pelas leis 11.638/2007 e 11.941/2009, considera-se, como valor justo dos instrumentos financeiros,
o preço pelo qual possam ser repostos, mediante compra no mercado.
o valor que pode se obter em um mercado ativo, decorrente de transação não compulsória realizada entre partes independentes.
o preço líquido de realização mediante venda no mercado, deduzidos os impostos e demais despesas necessárias para a venda e a margem de lucro.
o valor original atualizado pela variação do nível médio de preços da economia.
o preço inicial corrigido de acordo com o processo de reavaliação de ativos previsto na lei societária.



