







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O grupo investimentos deve evidenciar todas as participações societárias da entidade avaliadas pelo método do valor justo em outros resultados abrangentes.
Certo
Errado
É o preço que seria recebido pela venda de um ativo ou que seria pago pela transferência de um passivo em uma transação ordenada entre participantes do mercado na data de mensuração. Esse conceito descreve:
Receita.
Valor justo.
Royalties.
Dividendos.
Diversos itens patrimoniais, a exemplo dos ativos biológicos, devem ter seu valor mensurado ao valor justo, utilizando-se técnicas compatíveis com uma destas três abordagens mutuamente excludentes: de custo, de mercado ou de receita.
Certo
Errado
A relação entre o preço e o lucro de uma ação, utilizada pelos agentes econômicos para precificar o valor de uma ação, é uma técnica de mercado para avaliação do valor justo do ativo.
Certo
Errado
Para se mensurar o valor justo do ativo ou passivo, na ausência de mercado principal, deve-se considerar o mercado mais vantajoso.
Certo
Errado
Quanto à mensuração de instrumentos financeiros pelo valor justo, assinale a alternativa INCORRETA.
A determinação do valor justo dos instrumentos financeiros é de responsabilidade exclusiva da administração da entidade.
Se existir metodologia de avaliação comumente usada por participantes do mercado para determinar o preço do instrumento e se ficar demonstrado que essa técnica vem proporcionando estimativas confiáveis de preços que poderiam ser obtidas em transações de mercado, a entidade deve usar essa técnica.
O valor justo deve refletir a qualidade de crédito do instrumento.
O valor justo é quantia que a entidade receberia ou pagaria em uma transação forçada, em uma liquidação involuntária ou em uma venda sob pressão.
A melhor evidência de valor justo é a existência de preços cotados em mercado ativo.
O preço de venda estimado no curso normal dos negócios, deduzido dos custos estimados para sua conclusão e dos gastos estimados necessários para se concretizar a venda, consagra o conceito de:
valor realizável justo
valor realizável líquido
valor realizável comercial
valor realizável de mercado
O Pronunciamento Técnico CPC 46 estabelece uma hierarquia de valor justo em que as informações utilizadas no processo de mensuração do valor justo são classificadas em três níveis distintos. Com relação à essa hierarquia, assinale a opção correta.
O nível 1 da categoria de valor justo engloba todos os dados observáveis.
Os dados não observáveis para ativos e passivos são classificados no nível 3 da hierarquia de valor justo.
A hierarquia de valor justo leva em consideração a técnica de avaliação utilizada.
Os preços cotados em mercados ativos para ativos e passivos idênticos são classificados no nível 1, independentemente de serem ajustados.
Um dado observável que exige um ajuste que utilize um dado não observável resultará em um valor justo classificado no nível 2 da hierarquia de valor justo.
A contabilidade é fundamentada em dispositivos e terminologias próprias. Assinale a alternativa correspondente ao termo associado a arbitragem de valor, sendo uma área das finanças que analisa o processo de avaliação do valor de determinado ativo, financeiro ou real:
Expense.
Adjustment.
Valuation.
Agreement.
Comply.
As informações que servem de base para a mensuração do valor justo de um ativo são classificadas contabilmente em três níveis, seguindo uma hierarquia em que os preços cotados em mercados ativos para ativos idênticos têm a mais alta prioridade, enquanto os dados não observáveis são as informações de prioridade mais baixa.
Certo
Errado
Um ativo cuja negociação ocorra em mais de um mercado terá o seu valor justo mensurado com base no preço praticado no mercado principal para esse ativo, devendo, na ausência de um mercado principal, assumir o preço praticado no mercado mais vantajoso para o ativo.
Certo
Errado
Uma empresa S.A. realizou um investimento de R$ 98.000 em títulos e valores mobiliários (TVM) em 1º de janeiro de 2024, com maturidade de 3 anos a 10% a.a. O contador preparou a seguinte tabela para auxiliar na contabilização do TVM:
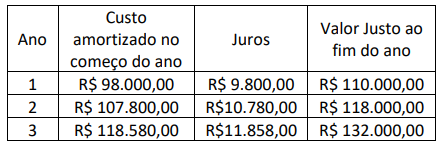
Segundo o modelo de negócios e o fluxo de caixa contratual, a empresa decide mensurar a operação como valor justo por meio do resultado (VJR).
Considerando as informações apresentadas, o contador da empresa contabilizou:
ao fim do ano 1, um ganho de R$ 12.000,00 na DRE decorrente da marcação a mercado;
ao fim do ano 2, uma perda de R$ 580,00 na DRE decorrente da marcação a mercado;
ao fim do ano 2, um saldo credor de R$ 580,00 na marcação a mercado no balanço patrimonial;
ao fim do ano 3, um saldo devedor de R$ 1.562,00 na marcação a mercado no balanço patrimonial;
ao fim do ano 3, um saldo de R$ 118.580,00 que será resgatado.
De acordo com o pronunciamento contábil que trata da redução ao valor recuperável, julgue as afirmativas a seguir.
I. É possível mensurar o valor justo líquido de despesas de alienação, mesmo que não haja preço cotado em mercado ativo para ativo idêntico.
II. Normalmente, o valor em uso excede o valor justo líquido das despesas de venda, no caso de ativos mantidos para alienação.
III. A estimativa do valor em uso de um ativo envolve não só estimar futuras entradas e saídas de caixa derivadas do uso contínuo do ativo e de sua baixa final como também aplicar a taxa de desconto apropriada a esses fluxos de caixa futuros.
Das afirmativas, estão corretas as dos itens
I e II.
II e III.
I e III.
I, II e III.
A Norma Brasileira de Contabilidade NBCTGEC – Estrutura Conceitual para Relatório Financeiro descreve as bases de mensuração dos elementos reconhecidos nas demonstrações contábeis. Nesse contexto, o valor em uso
atualiza ao longo do tempo para refletir o uso da totalidade ou parte do recurso econômico que constitui o ativo.
utiliza informações derivadas do preço da transação ou outro evento empregado na origem dos ativos mensurados.
consiste no valor presente dos fluxos de caixa, ou outros benefícios econômicos, que a entidade espera obter do uso de ativo e de sua alienação final.
fornece informações sobre o valor de ativo utilizado de acordo com os preços vigentes no momento do consumo do respectivo ativo.
O adquirente deve mensurar os ativos identificáveis adquiridos e os passivos assumidos pelos respectivos valores justos da data da aquisição.
Certo
Errado
O preço que seria recebido pela venda de um ativo ou que seria pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado na data de mensuração, é denominado:
Valor contábil bruto.
Valor justo.
Valor de reposição.
Valor estimado.
O valor justo é o preço pelo qual uma entidade vende seu produto em um mercado competitivo em dado momento.
Certo
Errado
Uma empresa S.A. conhecida como A investe em ações da empresa S.A. conhecida como B. Ambas são listadas na Bolsa de Valores do Brasil. Na data do balanço, a empresa A obtém o preço de fechamento das ações de B. Após a hora de fechamento da bolsa brasileira, mas ainda na data de divulgação das demonstrações financeiras, a empresa B faz um anúncio público que afeta o justo valor das suas ações. Isso é evidenciado pelos preços de um pequeno número de transações pós-venda em recibos de depósito sobre as ações da empresa B que também são negociadas na Bolsa de Valores de Nova Iorque. Então, a empresa A utiliza os preços do mercado pós-venda para fazer os ajustes apropriados ao preço de fechamento da bolsa brasileira, a fim de mensurar pelo valor justo as ações na data de mensuração.
Considerando as informações apresentadas, o inspetor da CVM identificou que a mensuração do valor justo resultante é:
uma mensuração de nível 1;
uma mensuração de nível 2;
uma mensuração de nível 3;
considerada como erro de exercício anterior;
considerada como alteração de estimativa contábil.
Em janeiro de 2023, uma sociedade empresária que prestava serviços de consultoria tributária adquiriu um terreno ao lado de seu escritório por R$ 200.000. Inicialmente, a sociedade empresária tinha a intenção de manter o terreno pelos vinte anos seguintes, de modo a evitar que outra empresa se instalasse no local e, assim, proteger a sua posição competitiva.
Neste período, o ativo era utilizado como estacionamento pago pelo público externo. Na data da compra, o valor justo do terreno era estimado em R$ 180.000.
Em 31/12/2023, foi estimado que o terreno poderia ser vendido por R$ 210.000. Além disso, um terreno de iguais dimensões e localização equivalente poderia ser comprado em Brasília por R$ 250.000. Ainda, o valor em uso do ativo era estimado em R$ 170.000.
Assinale a opção que indica o valor justo do terreno em 31/12/2023, de acordo com as determinações da NBC TG 46 (R2) – Mensuração do Valor Justo.
R$ 170.000.
R$ 180.000.
R$ 200.000.
R$ 210.000.
R$ 250.000.
Segundo a Lei no 6.404/76 e modificações, relacione os ativos ao modo de obtenção de seu valor justo.
1. bens em almoxarifado
2. bens destinados à venda
3. investimentos
( ) valor líquido pelo qual podem ser alienados a terceiros.
( ) preço pelo qual podem ser repostos, mediante compra no mercado.
( ) preço líquido de realização mediante venda no mercado, deduzidos os impostos e demais despesas necessárias para a venda, e a margem de lucro.
Assinale a opção que mostra a relação correta, na ordem apresentada.
1 – 2 – 3.
1 – 3 – 2.
2 – 1 – 3.
3 – 1 – 2.
3 – 2 – 1.



