







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Analise a situação hipotética a seguir.
A SVPAM S.A. adquiriu em 2/3/2015 a participação de 60% do Patrimônio Líquido da MUIMER S.A. por R$ 3.000.000,00, sem ágios ou deságios. O Patrimônio Líquido da MUIMER S.A. fechou o ano de 2015 totalizando R$ 4.800.000,00.
Considerando esses fatos, a empresa SVPAM S.A. deve efetuar qual lançamento para o encerramento do exercício de 2015?
Resultado de Equivalência Patrimonial
a Investimento em MUIMER S.A. – R$200.000,00
Investimento em MUIMER S.A.
a Resultado de Equivalência Patrimonial – R$ 200.000,00
Resultado de Equivalência Patrimonial
a Investimento em MUIMER S.A. – R$120.000,00
Resultado de Equivalência Patrimonial
a Investimento em MUIMER S.A–R$2.880.000,00
A Cia. A possui participação societária na Cia B, investida com participação de 18% do capital social. O diretor financeiro da Cia. A é membro do conselho de administração da Cia B.
De acordo com a Lei nº 6.404/76, o investimento na Cia. B deve ser avaliado no balanço patrimonial da Cia. A, pelo
valor justo.
valor de saída.
método do custo.
método da reavaliação.
método da equivalência patrimonial.
O art. 248 da Lei n. 6.404/1976 dispõe que os investimentos permanentes em participação no capital social de sociedades coligadas, controladas, controladas em conjunto e sociedades que estejam sob controle comum sejam avaliados segundo o Método de Equivalência Patrimonial.
Considere a seguinte situação: uma empresa "A" possui 40% do capital votante em sua investida, a companhia "B". A companhia "C" possui 20% do capital votante e 20% do capital não votante da companhia "B".
Avalie as seguintes proposições, segundo o Método de Equivalência Patrimonial previsto na lei.
I. A companhia "A" tem direito a receber 40% dos dividendos que porventura sejam distribuídos pela companhia "B".
II. Uma eventual redução do Patrimônio Líquido da investida, a companhia "B", em 20% refletiria no Balanço da companhia "A" como uma redução correspondente a 8% do capital investido.
III. Uma eventual redução do Patrimônio Líquido da investida, a companhia "B", em 20% refletiria no Balanço da companhia "C" como uma redução correspondente a 4% do capital investido.
Sobre as proposições acima, é correto afirmar que:
todas estão corretas.
nenhuma está correta.
I e II estão corretas, apenas.
I e III estão corretas, apenas.
apenas a III está correta.
Uma empresa investidora detém, ao final do exercício de 2013, 80% de participação no capital votante de uma investida valorizado em R$ 50.000,00. Ao final do exercício de 2014, a empresa investida apresentou um patrimônio líquido negativo no valor de R$ 30.000,00. A alternativa que apresenta um procedimento a ser adotado pelo investidor em relação a esse investimento é:
reconhecer uma perda de equivalência patrimonial no valor de R$ 24.000,00.
constituir uma provisão para perdas em investimentos no valor de R$ 26.000,00.
constituir uma provisão para perdas em investimentos no valor de R$ 50.000,00.
reconhecer um ganho de equivalência patrimonial no valor de R$ 24.000,00.
reconhecer uma perda de equivalência patrimonial no valor de R$ 50.000,00.
A companhia Beta detém, ao final de dezembro de 2014, 85% do capital social da companhia Alfa, a qual registrou em 2014, um lucro líquido de R$ 780.000,00. Nesse mesmo ano, a controlada registrou no seu patrimônio líquido um ajuste de variação patrimonial, decorrente de uma mais valia do seu ativo imobilizado (deemed cost), no valor de R$ 250.000,00. Isto posto, o valor credor da equivalência patrimonial registrado pela controladora em 31 de dezembro de 2014 foi de R$
663.000,00
780.000,00
875.500,00
1.030.000,00
1.340.000,00
Serão avaliados pelo método da equivalência patrimonial os investimentos em coligadas cuja administração tenha influência significativa, ou de que participe com
5% do capital votante.
8% do capital votante.
11% do capital votante.
15% do capital votante.
20% do capital votante.
Em 31/12/2013 a Cia. Invest S.A. adquiriu 15% de participação na Cia. de Metais pelo valor de R$ 1.500.000,00. O Capital Social da Cia. de Metais era composto por 50% de ações ordinárias e 50% de ações preferenciais. A Cia. Invest S.A. adquiriu apenas ações ordinárias e, durante 2014, a Cia. de Metais obteve um prejuízo de R$ 200.000,00 e distribuiu dividendos no valor de R$ 30.000,00 em função de reservas de lucros passados. Com base nestas informações, a Cia. Invest S.A., em 2014, reconheceu
receita de dividendos no valor de R$ 4.500,00, em função de a Cia. de Metais ser considerada coligada e ser avaliada por equivalência patrimonial.
um prejuízo por equivalência patrimonial, no valor de R$ 30.000,00, e um aumento na conta Investimento no valor de R$ 4.500,00, em função de a Cia. de Metais ser considerada controlada e ser avaliada por equivalência patrimonial.
receita de dividendos no valor de R$ 4.500,00, em função de a Cia. de Metais não ser considerada coligada/controlada e ser avaliada pelo método de custo.
um prejuízo por equivalência patrimonial, no valor de R$ 30.000,00, e uma redução na conta Investimento no valor de R$ 4.500,00, em função de a Cia. de Metais ser considerada coligada e ser avaliada por equivalência patrimonial.
receita de equivalência patrimonial no valor de R$ 34.500,00, em função de a Cia. de Metais ser considerada coligada e ser avaliada por equivalência patrimonial.
Uma Sociedade Empresária Investidora apresentava, em 31.12.2014, as seguintes informações relativas às suas participações societárias.
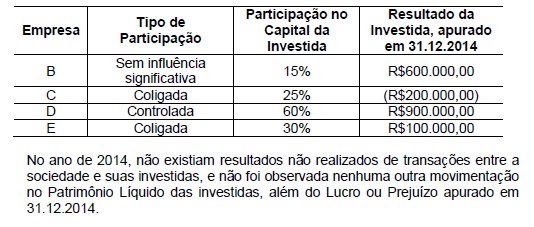
Considerando-se os dados informados, o Resultado de Equivalência Patrimonial apurado pela Investidora, em 31.12.2014, é de:
R$660.000,00.
R$610.000,00.
R$540.000,00
R$520.000,00.
A Companhia JBS, S.A. de capital aberto, possui investimento na Companhia SKJ, correspondente a 80% do Patrimônio Líquido da investida. O patrimônio líquido da investida em 31/12/2013 foi de R$ 2 400 000,00 e obteve um lucro líquido em 31/12/2014 de R$ 640 650,00. A investida reconheceu em 2014 um ajuste positivo de avaliação patrimonial de R$ 62 500,00 e destinou dividendo no montante de R$ 192 195,00. A investidora obteve um lucro em 2014 de R$ 1 840 000,00 e destinou dividendo no montante de R$ 920 000,00. Considerando que a JBS possui apenas investimento na SKJ que, o investimento é avaliado pelo método de equivalência patrimonial e que as alterações ocorridas nos patrimônios líquidos da investida e da investidora sejam apenas os relatados neste enunciado, o valor do investimento na investidora em 31/12/2014 seria de
R$ 2 910 955,00.
R$ 2 278 764,00.
R$ 2 482 520,00.
R$ 2 328 764,00.
O Método da Equivalência Patrimonial (MEP) é adotado pela atual legislação societária para avaliar e contabilizar as aplicações em participações societárias em coligadas e controladas. Sobre a aplicação do método é correto afirmar que:
A mudança no valor do investimento decorrente de lucro/prejuízo do período na investida deve ser reconhecida como ajuste de avaliação patrimonial.
As distribuições de dividendos recebidas da investida aumentam o valor contábil do investimento.
As mudanças decorrentes de outros resultados abrangentes na investida serão reconhecidas no resultado do período na investidora.
Quando a investida deixar de se qualificar como coligada, controlada ou empreendimento controlado em conjunto, o uso do método de equivalência patrimonial deve ser descontinuado.
Para a aplicação do MEP, as demonstrações contábeis da investidora devem ser modificadas para apresentar práticas contábeis uniformes, de acordo com as utilizadas pelo investidor.
Assinale a alternativa que completa CORRETAMENTE a seguinte afirmação.
O investimento permanente em sociedades controladas ou coligadas na companhia aberta deve ser avaliado
pelo valor de subscrição.
pelo valor da integralização.
pela equivalência patrimonial.
por processos de globalização de mercado.
O sistema de contabilização por meio do qual o investimento é inicialmente reconhecido pelo custo e posteriormente ajustado pelo reconhecimento da participação atribuída ao investidor nas alterações dos ativos líquidos da investida, é denominado:
ajuste a valor presente.
resultado de participações.
aporte em coligada.
registro de ações em tesouraria.
método de equivalência patrimonial.
Segundo o entendimento da NBC TG 18, a modalidade de avaliação de investimento, em que o investidor tem influência significativa é o:
valor justo.
entre custo ou mercado, o menor.
valor de custo.
equivalência patrimonial.
valor de mercado.
A Cia. Reconhecedora passou a ter influência significativa na Cia. A ao adquirir, em 01/01/2012, 20% de participação na Cia. A por R$ 200.000,00, adquirindo apenas ações ordinárias. O Patrimônio Líquido da Cia. A, em 01/01/2012, era composto apenas pelo Capital Social, o qual possuía 500 ações ordinárias e 500 ações preferenciais. Durante 2012, a Cia. A reconheceu as seguintes mutações em seu Patrimônio Líquido:
Lucro líquido ..................................................................................... R$ 180.000,00
Distribuição de dividendos................................................................ R$ 50.000,00
Ajustes de Avaliação Patrimonial ...................................................... R$ 10.000,00 (credor)
Em função do investimento realizado na Cia. A, a Cia. Reconhecedora reconheceu em suas demonstrações contábeis de 2012 uma receita de equivalência patrimonial no valor de
R$ 36.000.00 e um Ajuste de Avaliação Patrimonial reflexo de R$ 2.000,00 (credor).
R$ 26.000,00, apenas.
R$ 36.000,00, apenas.
R$ 26.000,00 e um Ajuste de Avaliação Patrimonial reflexo de R$ 2.000,00 (credor).
R$ 26.000,00 e uma receita de dividendos no valor de R$ 10.000,00.
Assinale o lançamento que o Contador da Corimea terá que fazer.
(D) Disponível (C) Resultado de Equivalência Patrimonial $ 50.000.
(D) Investimentos (C) Resultado de Equivalência Patrimonial $ 50.000.
(D) Imobilizado (C) Resultado de Equivalência Patrimonial $ 50.000.
(D) Investimentos (C) Resultado de Equivalência Patrimonial $ 30.000.
(D) Disponível (C) Resultado de Equivalência Patrimonial $ 30.000.



