







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa B controlada de G vendeu, em 30/04/2016, mercadorias para revenda para a controladora por R$ 600.000,00, apurando um lucro na operação de R$ 228.000,00. Em 31/12/2016, a controladora informou que, das mercadorias adquiridas, 30% ainda se encontravam em seus estoques. Com base nas informações apresentadas, em 31/12/2016, o Ajuste referente a “Lucros não Realizados” para fins de exclusão na Consolidação de forma a permitir o cálculo da Equivalência Patrimonial na controlada foi de:
R$ 68.400,00
R$ 159.600,00
R$ 180.000,00
R$ 228.000,00
R$ 420.000,00
Identifique nas alternativas abaixo disponibilizadas, um conjunto de modalidades de investimentos efetuados pelas empresas em geral, onde é aplicado o método da equivalência patrimonial.
Disponíveis para venda e coligadas
Coligadas e controle conjunto
Mantidas para negociação e disponíveis para venda
Coligadas e mantidas para negociação
Controladas e disponíveis para venda
Considerando as informações apresentadas no texto, a Demonstração de Resultado do Exercício individual da Companhia A, no exercício de 2018, apresentou
dividendos a receber, no valor de R$ 513.000,00.
receita de dividendos, no valor de R$ 513.000,00.
receita de dividendos, no valor de R$ 540.000,00.
receita de equivalência patrimonial, no valor de R$ 513.000,00.
receita de equivalência patrimonial, no valor de R$ 540.000,00.
A Sociedade Empresária vendeu, no exercício de 2016, matéria-prima para sua controladora por R$ 500.000,00, apurando um lucro na operação de R$ 180.000,00. Em 31/12/16, a controladora possuía em seus estoques 30% das matérias-primas negociadas. Com base nestas informações, em 31/12/16, o ajuste referente a lucros não realizados para fins de cálculo da Equivalência Patrimonial na Controlada era de:
R$ 126.000,00
R$ 150.000,00
R$ 180.000,00
R$ 54.000,00
A Cia. Gama obteve, em 31/12/2017, as seguintes informações sobre as participações societárias que tinha em outras empresas:
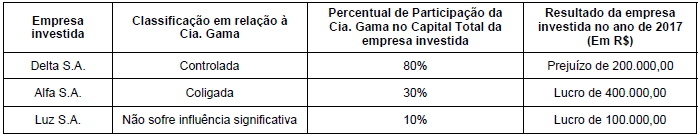
300.000,00, positivo.
200.000,00, positivo.
40.000,00, negativo.
30.000,00, negativo.
160.000,00, negativo.
A Sociedade “B” Controlada de “G” vendeu, no exercício de 2018, mercadorias para sua controladora por R$ 400.000,00, apurando um lucro na operação de R$ 80.000,00. Em 31/12/18, a controladora possuía em seus estoques 40% das mercadorias. Com base nas informações, em 31/12/18, o Ajuste referente a Lucros não Realizados para fins de cálculo da Equivalência Patrimonial na Controlada é de:
R$ 32.000,00
R$ 48.000,00
R$ 160.000,00
R$ 240.000,00
A Sociedade Empresária “A” Controladora das Sociedades “B” e de “C” sobre as quais mantém influência e controles recebeu das controladas informações acerca dos resultados líquidos apurados pelas mesmas em 30/12/2016, sendo, respectivamente, R$ 650.000,00 de “B” e, R$ 428.000,00 de “C”, para serem refletidos no Balanço Patrimonial de “A” em 31/12/2016. Considere que a participação de “A” no capital votante das controladas é de 20% em “B” e 25% em “C”, e que o valor inicial dos investimentos registrados na Controladora é de R$ 160.000,00 em “B” e R$ 125.000,00 em “C”. Aplicando-se o MEP – Método de Equivalência Patrimonial em ambas as investidas, o valor contábil final que será registrado no Balanço Patrimonial da Controladora “A” em 31/12/2016 será de:
“B” R$ 290.000,00 e “C” R$ 428.000,00
“B” R$ 130.000,00 e “C” R$ 107.000,00
“B” R$ 650.000,00 e “C” R$ 428.000,00
“B” R$ 290.000,00 e “C” R$ 232.000,00
Ao adquirir um investimento avaliado pelo método da equivalência patrimonial, a entidade adquirente deve incluir o goodwill no valor contábil do investimento e amortizar o referido goodwill em prazo não superior a dez anos.
A companhia Gomos é a controladora da companhia Meta e avalia o investimento pelo método da equivalência patrimonial. Em determinado exercício social a companhia Meta apurou lucro e distribuiu R$ 10.000 em dividendos à sua controladora. Nesse caso, para registrar o recebimento dos dividendos, a companhia Gomos fez o seguinte registro contábil:
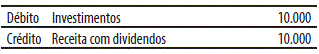
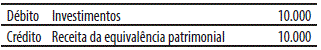
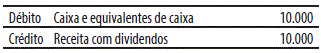
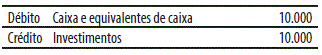
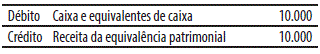
Analise as afirmativas a seguir.
Considerando as informações apresentadas e o que dispõe a Norma Brasileira de Contabilidade ITG 09 (R1) – Demonstrações contábeis individuais, demonstrações separadas, demonstrações consolidadas e aplicação do método da equivalência patrimonial, no encerramento de 20X3, pode-se afirmar que:
O Lucro Líquido Ajustado para fins de equivalência patrimonial é R$ 210.000,00 e o Resultado da Equivalência Patrimonial é R$ 78.750,00.
O Lucro Líquido Ajustado para fins de equivalência patrimonial é R$ 175.000,00 e o Resultado da Equivalência Patrimonial é R$ 70.000,00.
O Lucro Líquido Ajustado para fins de equivalência patrimonial é R$ 210.000,00 e o Resultado da Equivalência Patrimonial é R$ 52.500,00.
O Lucro Líquido Ajustado para fins de equivalência patrimonial é R$ 175.000,00 e o Resultado da Equivalência Patrimonial é R$ 43.750,00.
Em 31/12/2018, a companhia Barão do Varejo (investidora) tinha 50% de participação na companhia de Transportes Fast (investida), o que corresponde a R$ 500.000. O patrimônio líquido da investida é composto apenas pela conta Capital Social, que é representado por 10.000 ações ordinárias. Na Demonstração do Resultado do Exercício de 2018, a companhia de Transportes Fast apurou um lucro líquido de R$ 50.000 e provisionou R$ 30.000 a título de dividendos.
Nesse caso
companhia de Transportes Fast está impedida de pagar dividendos à investidora em razão de haver influência significativa presumida.
investidora deve avaliar o investimento em 2018 pelo método de custo e reconhecer uma receita de dividendos de R$ 15.000.
companhia Barão do Varejo deve avaliar a companhia de Transportes Fast pelo método da equivalência patrimonial e reconhecer uma receita em 2018 de R$ 15.000 de dividendos e uma receita de equivalência patrimonial de R$ 10.000.
companhia Barão do Varejo deve avaliar a companhia de Transportes Fast pelo método da equivalência patrimonial e reconhecer uma receita em 2018 de equivalência patrimonial de R$ 25.000.
investidora pode escolher o método de avaliação de investimento entre o de custo e o da equivalência patrimonial, devendo demonstrar e justificar a escolha em nota explicativa.
Os investimentos em participação no capital de outras entidades devem ser contabilizados e avaliados de acordo com a essência da transação. Quanto ao método de avaliação marque a opção CORRETA:
De acordo com o Método de Equivalência Patrimonial, a investidora só deve registrar os impactos das variações patrimoniais no momento de seu resultado, quando a investida distribuir
De acordo com o Método de Custos, os dividendos só devem ser considerados no resultado da investida momento em que são distribuídos.
De acordo com o Método de Custo, o item é reconhecido pelo seu custo, mas o valor contábil do investimento pode variar ao longo do tempo influenciado pelos resultados líquidos gerados pela investida e que não foram distribuídos.
Pelo Método de Equivalência Patrimonial, o valor contábil do investimento terá o impacto das variações dos resultados líquidos da investida mesmo que não sejam distribuídos e independente de ser lucro ou prejuízo.
As participações em empresas sobre cuja administração se tenha influência significativa devem ser mensuradas ou avaliadas pelo método do (a)
atualização monetária.
equivalência patrimonial.
custo ou mercado.
valor recuperável.
Situação hipotética: A Cia MANDACARU possui participação societária de 45% na Cia ESPINHEIRA. Durante o exercício de 2017, a Cia ESPINHEIRA obteve um prejuízo de R$ 40.000,00. Diante do fato apresentado, a Cia MANDACARÚ efetuará um registro de:
D – Investimento em coligadas.
C – Despesa de equivalência patrimonial – R$ 18.000,00.
D- Despesa de equivalência patrimonial.
C – Investimento em coligadas – R$ 18.000,00.
D – Investimento em coligadas.
C – Caixa – R$ 18.000,00.
D – Despesa de equivalência patrimonial.
C – Investimento em coligada – R$ 40.000,00.
D– Investimentos em coligadas.
C – Resultados abrangentes em coligadas – R$ 40.000,00.
A Cia G influencia significativamente na gestão da Cia K e possui 60% do seu capital. Sabe-se que a K declarou lucro líquido no valor de R$ 670.000,00 em 2018 e irá distribuir 30% deste lucro na forma de dividendos. Baseado nisso, assinale a alternativa correta.
A Cia G deverá reconhecer em suas demonstrações contábeis uma receita de equivalência patrimonial no valor de R$ 201.000,00.
A Cia G deverá reconhecer um aumento no seu ativo no valor de R$ 268.000,00 em virtude da participação dos não controladores.
A Cia G reconhecerá um aumento no seu ativo investimentos, em contrapartida à receita de equivalência patrimonial, no valor de R$ 402.000,00.
A Cia K apresentará um aumento no valor de R$ 469.000,00 em reservas de capital em razão dos lucros não distribuídos.
A Cia K deve reconhecer um ativo não circulante no valor de R$ 120.600,00 em virtude da declaração de dividendos.
A Lei nº 6.404/76 (Lei das Sociedades Anônimas) elenca uma série de normas atinentes à elaboração das Demonstrações Financeiras. No Balanço Patrimonial, as participações em empresas e em consórcios públicos ou público-privados, em que a administração tenha influência significativa, devem ser mensuradas por método específico, devendo ainda tal participação ser classificada em subgrupo específico. Tratam-se do método e do subgrupo do ativo:
Método do Custo de Aquisição – Diferido.
Método do Custo de Aquisição – Imobilizado.
Método da Equivalência Patrimonial – Investimentos.
Método da Equivalência Patrimonial – Imobilizado.
A alternativa que apresenta como são avaliados os investimentos efetuados nas join-ventures ou empresas com controle conjunto é:
Valor justo.
Equivalência patrimonial.
Valor de mercado.
Valor realizável líquido.
Valor recuperável.
Suponha que a Empresa Alfa tenha adquirido 33% do Patrimônio Líquido da empresa Customização no valor R$ 83.000, no momento da compra não houve impacto de mais-valia e nem goodwill. Após a transação de compra de parcela do Patrimônio Líquido da empresa Customização, Alfa passa a ter influência significativa sobre Customização. Diante das informações apresentadas marque a opção que represente o método de avaliação desse investimento na empresa Alfa.
Método de custos, pois Alfa não tem influência na tomada de decisão da Customização.
Método de Custos, pois o posicionamento de Alfa predomina na tomada de decisão da empresa Customização, indicando que Alfa tem controle na tomada de decisão sobre Customização.
Método de Equivalência Patrimonial, pois Alfa é controladora de Customização.
Método de Equivalência Patrimonial, pois o posicionamento de Alfa quanto a tomada de decisão da empresa Customização não predomina, mas é relevante.
Assinale a alternativa que completa, corretamente, o texto a seguir.
Quando o investimento, ou parcela de investimento, em coligada, em controlada ou em empreendimento controlado em conjunto, previamente classificado como “mantido para venda”, não mais se enquadrar nas condições requeridas para ser classificado como tal,
a ele deve ser aplicado o método da equivalência patrimonial de modo retrospectivo, a partir da data de sua classificação como “mantido para venda”.
a ele deve ser aplicado o método da equivalência patrimonial de modo prospectivo, a partir da data de sua reclassificação como “mantido para venda”.
deverá ser reclassificado para investimentos e aguardar sua avaliação a valor justo, a partir dessa data, ser avaliado por custo ou equivalência.
mensurá-lo ao valor justo se houver interesse remanescente no investimento, antes qualificado como coligada, controlada, ou empreendimento controlado em conjunto, por ser um ativo financeiro.
a entidade deve descontinuar o uso do método da equivalência patrimonial.



