








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere este significado.
Entidades econômico-administrativas, assim chamadas aquelas que, para atingirem seu objetivo, seja ele econômico ou social, utilizam bens patrimoniais e necessitam de um órgão administrativo que pratica atos de natureza econômica necessários a seus fins.
Este é o enunciado de
sociedade em comandita simples.
organização não governamental.
azienda.
sociedade civil.
empresa individual.
O uso da contabilidade com objetivo precípuo de atender apenas às exigências fiscais coaduna com a finalidade básica da contabilidade, que é a de orientar o administrador em suas decisões. Assim, as empresas que aplicam a contabilidade como ferramenta para fornecer informações ao Fisco são capazes de traçar estratégias que propiciam retorno econômico e financeiro.
A finalidade mais importante da contabilidade é
facilitar ao governo fiscalizar a entidade
auxiliar as pessoas a tomarem decisões.
permitir aos bancos identificar os bons e maus pagadores.
gerar informações para fornecedores concederem crédito.
informar ao público externo a situação da entidade.
A despeito das mudanças substanciais nos tipos de usuários e nas modalidades de informação que estes têm procurado, a função fundamental da contabilidade continua atrelada à finalidade de prover esses usuários das demonstrações contábeis com informações que os ajudem a tomar decisões de natureza econômico-financeira.
As Normas Brasileiras de Contabilidade tem por objetivo principal:
Apenas orientar os contabilistas nas suas atividades;
Disciplinar, definir e uniformizar uma estrutura básica para as normas contábeis;
Somente estabelecer conceitos aplicados à contabilidade;
Julgar e punir os contabilistas;
A Contabilidade possui como finalidades básicas:
A Contabilidade tem por função econômica:
apuração do redito.
controle do patrimônio.
escrituração dos fatos contábeis.
divulgação das demonstrações contábeis.
escrituração dos fatos contábeis, auditoria e perícia contábil.
Com relação às finalidades e utilidades da informação contábil, assinale a alternativa INCORRETA.
Controle e planejamento são dois agrupamentos possíveis para destacar a importância da informação contábil.
A informação contábil é útil no planejamento empresarial no que se refere ao estabelecimento de padrões e interrelacionamento com os planos orçamentários.
Os relatórios contábeis , marcados pela sua exatidão numérica, expressam exatamente a realidade financeira e econômica da organização.
A informação contábil é útil ao controle como meio de comunicação, motivação e verificação.
A informação contábil capta elementos quantitativos e registra eventos mensuráveis em moeda.
É correto definir Contabilidade como a ciência que estuda:
e pratica as funções de orientação, de controle e de registro, relativas à administração econômica das Entidades sem fins lucrativos.
mensura, registra e controla as variações da riqueza no tempo, bem como sobre o resultado financeiro decorrente da gestão da riqueza patrimonial das entidades com fins lucrativos.
e controla o patrimônio das entidades, mediante o registro, a demonstração expositiva e a interpretação dos fatos nele ocorridos, com o fim de oferecer informações sobre sua composição e variação, bem como sobre o resultado econômico decorrente da gestão da riqueza patrimonial.
mensura, registra e controla as variações de uma pessoa natural, bem como sobre o resultado econômico decorrente da gestão da riqueza patrimonial.
A ênfase em informações de finalidades genéricas na contabilidade baseia-se na presunção de que usuários significativamente numerosos demandam informações semelhantes.
Quando uma empresa tem passivo a descoberto, diz-se que
a situação líquida é deficitária e o ativo é igual ao passivo.
a situação líquida é deficitária e o passivo é maior que o ativo.
a situação líquida é deficitária e o passivo é menor que o ativo.
a situação líquida é negativa e o ativo é nulo.
a situação líquida é negativa e o passivo é nulo.
"O patrimônio, que a Contabilidade estuda e controla, registrando todas as ocorrências nele verificadas, é considerado (a) ............................................ da Contabilidade."
"Estudar e controlar o patrimônio para fornecer informações sobre sua composição e variações, bem como sobre o resultado econômico decorrente da gestão da riqueza patrimonial é considerado (a) ................................................... da Contabilidade."
Complete as lacunas acima usando as palavras de uma das alternativas abaixo:
objeto - finalidade
finalidade - conceito
campo de aplicação - objeto
campo de aplicação - conceito
finalidade - técnicas contábeis
O Art. 2º da Resolução CFC nº. 750/93 estabelece que os Princípios Fundamentais de Contabilidade representam a essência das doutrinas e teorias relativas à Ciência da Contabilidade, consoante o entendimento predominante nos universos científico e profissional de nosso País. Concernem, pois, à Contabilidade no seu sentido mais amplo de ciência social, cujo objeto é:
o patrimônio das entidades.
o desenvolvimento do País.
a sustentabilidade econômica da nação.
a missão das empresas.
A situação líquida de uma entidade é igual a zero quando
o Passivo Exigível for superior ao total do Ativo.
o Ativo Total for nulo.
a soma do Ativo com o Passivo Exigível for positiva.
os valores do Ativo Total e do Passivo Exigível forem coincidentes.
o Ativo Total apresentar valor maior que o Passivo Exigível.
A apuração de uma Situação Líquida negativa indica
um passivo a descoberto.
um patrimônio líquido positivo.
ausência de reservas estatutárias.
um ativo maior que as exigibilidades.
um resultado operacional negativo.
A contabilidade, por ser elaborada com base em dados passados, não tem utilidade para fins de planejamento, cujo objeto de análise e decisão é o curso de ação que deverá ser tomado para o futuro. Assim, sua contribuição à gestão da empresa está restrita ao processo de controle, como meios de comunicação, de motivação e de verificação.
Certo
Errado
Considerando que um dos objetivos da contabilidade é controlar o patrimônio e que a correta identificação dos fenômenos é essencial para o atendimento da finalidade da contabilidade, que é controlar os fenômenos ocorridos no patrimônio das entidades, é correto afirmar que os objetivos e a finalidade da contabilidade são similares.
A contabilidade é capaz de captar e registrar todos os eventos relevantes e que devam ser considerados para uma tomada de decisões adequada dentro das organizações.
Certo
Errado
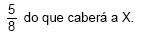
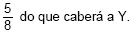
Na liquidação de uma falência, apura-se um ativo de 2,4 milhões de reais e um passivo constituído pelas seguintes dívidas: ao credor X, 1,6 milhões de reais; ao Y, 2,4 milhões de reais; e ao Z, 2 milhões de reais. É correto afirmar que Z deverá receber
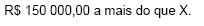
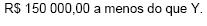
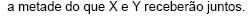
Para fornecer elementos suficientes a um diagnóstico preciso de uma determinada empresa, o processo de análise econômico-financeira deve ser complementado com uma comparação temporal — evolução nos últimos anos — e setorial — principais concorrentes e média do mercado do setor — dos indicadores levantados.



