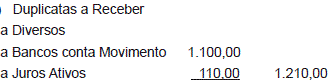Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O registro do desconto de duplicatas a receber junto a instituição financeira, com o pagamento de juros antecipados, deve ser a débito de banco e a crédito de duplicatas descontadas.
Antes de iniciar a análise das demonstrações financeiras, deve-se fazer sua prévia padronização, que consiste na crítica das contas e respectiva transcrição para um modelo previamente definido pelo analista.
Nesse trabalho de padronização existe uma conta que deve ser sempre reclassificada. Tal conta é:
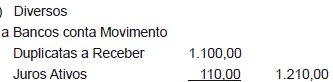
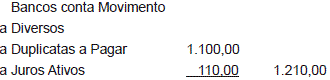
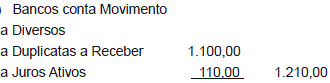
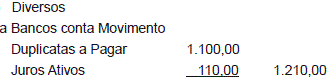
Assinale abaixo o lançamento contábil (com omissão de data e histórico, para fins de simplifi cação) que deverá ser utilizado para registrar no livro Diário a quitação de duplicatas no valor de R$ 1.100,00, com juros de 10% de seu valor.
A empresa Limo Eiro S/A efetuou as seguintes transações, em um determinado dia de seu exercício social:
1 - pagamento de duplicatas de R$ 70.000,00, obtendo desconto de 12%;
2 - recebimento de títulos de R$ 120.000,00, concedendo desconto de 8%;
3 - venda a prazo, por R$ 80.000,00, com incidência de 10% de ICMS, de mercadorias compradas a prazo por R$ 60.000,00, com ICMS à alíquota de 15%.
As duplicatas só deverão ser recebidas em fevereiro do exercício social seguinte ao balanço.
Ao fim desse período, podemos dizer que o rédito apurado, em decorrência das mencionadas operações, foi lucro no montante de
R$ 39.000,00.
R$ 22.200,00.
R$ 19.800,00.
R$ 10.800,00.
R$ 3.000,00.
Das contas mencionadas abaixo, assinale a alternativa que contém as que normalmente apresentam saldo credor.
Contas a Receber – Provisão para o 13º Salário
Fornecedores – Duplicatas Descontadas
Capital a Integralizar – Juros Ativos
Seguros Pagos Antecipadamente – Depreciação
Descontos Condicionais Obtidos – Despesas Antecipadas
O registro de baixa de duplicatas incobráveis, no caso de a empresa não possuir conta de provisão para devedores duvidosos, deve ser a débito de resultado do exercício e a crédito de duplicatas a receber.
A Empresa Beta encaminhou ao Banco da Praça um lote de duplicatas para serem descontadas no valor de R$ 10.000,00, com vencimento em um mês. O banco cobrou uma taxa de desconto de 5% referente aos juros da operação e despesas bancárias no montante de R$ 50,00. A Conta Bancos da Empresa Beta foi debitada, em reais, no valor de:
9.400,00
9.450,00
9.500,00
9.950,00
10.000,00
Considere o quadro a seguir, que apresenta a Análise Horizontal da conta Duplicatas a Receber da Cia Delta:
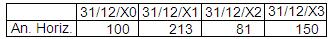
Com base nessas informações, é correto afirmar que as Duplicatas a Receber:

sofreram uma redução de 81% em 31/12/X2, em relação a 31/12/X0;
aumentaram 113% em 31/12/X1, em relação a 31/12/X0;
aumentaram 50% em 31/12/X3, em relação a 31/12/X2;
aumentaram 213% em 31/12/X2, em relação a 31/12/X1;
aumentaram 150% em 31/12/X3, em relação a 31/12/X0.
Assinale abaixo a opção que contém a asserção verdadeira.
A Nota Promissória é um título de crédito autônomo, próprio para operações mercantis de compra e venda entre pessoas físicas.
O sacado na Nota Promissória é o credor, enquanto que na Duplicata o sacado é o devedor.
A Duplicata é um título de crédito próprio para transações financeiras, que só é emitido por pessoas jurídicas.
A Nota Promissória e a Duplicata são títulos de crédito, sendo que na primeira o emitente é também chamado sacado; e na segunda, o emitente é também chamado sacador.
A Triplicata é um título de crédito de emissão obrigatória, mas apenas quando houver o extravio da segunda Duplicata.