







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A remessa de duplicata poderá ser feita diretamente pelo vendedor ou por seus representantes, por intermédio de instituições financeiras, procuradores ou, correspondentes que se incumbam de apresentá-la ao comprador na praça ou no lugar de seu estabelecimento, podendo os intermediários devolvê-la, depois de assinada, ou conservá-la em seu poder até o momento do resgate, segundo as instruções de quem lhes cometeu o encargo.
No caso em que a duplicata não for à vista, esta deverá ser devolvida pelo comprador ao apresentante dentro do prazo de
05 dias, contado da data de sua apresentação.
10 dias, contado da data de sua apresentação.
15 dias, contado da data de sua apresentação.
20 dias, contado da data de sua apresentação.
25 dias, contado da data de sua apresentação.
A empresa procede ao pagamento de uma duplicata com juros. Assinale a alternativa que corresponde ao correto lançamento contábil deste fato.
D- Caixa ou Banco
D- Despesa com juros
D- Despesa com juros
C- Despesa com juros
D- Despesa com juros
Uma sociedade empresária recebeu por meio de cobrança bancária de clientes em 30.6.2013 duplicatas vencidas desde 31.5.2013, no valor de R$120.000,00 com juros de 10% de seu valor.
O registro CORRETO desta operação de recebimento é:
DÉBITO Duplicatas a Receber R$120.000,00
DÉBITO Juros Ativos R$12.000,00
CRÉDITO Banco conta Movimento R$132.000,00
DÉBITO Duplicatas a Receber R$132.000,00
CRÉDITO Juros Ativos R$12.000,00
CRÉDITO Banco conta Movimento R$120.000,00
DÉBITO Banco conta Movimento R$120.000,00
DÉBITO Juros Ativos R$12.000,00
CRÉDITO Duplicatas a Receber R$132.000,00
DÉBITO Banco conta Movimento R$132.000,00
CRÉDITO Duplicatas a Receber R$120.000,00
CRÉDITO Juros Ativos R$12.000,00
O lançamento contábil que serve para registrar, no livro Diário, o pagamento de uma duplicata de R$ 15.000,00, com desconto de 10%, é o seguinte:
Duplicatas a Pagar | ||
a Diversos a Caixa | 13.500,00 | |
a Descontos Obtidos | 1.500,00 | 15.000,00 |
Diversos | ||
a Caixa | ||
Duplicatas a Pagar | 13.500,00 | |
Descontos Obtidos | 1.500,00 | 15.000,00 |
Caixa | ||
a Diversos | ||
a Duplicatas | ||
a Pagar | 13.500,00 | |
a Descontos Obtidos | 1.500,00 | 15.000,00 |
Duplicatas | |
a Pagar | |
a Caixa | 15.000,00 |
Caixa | |
a Descontos Obtidos | 1.500,00 |
Diversos | ||
a Caixa | ||
Duplicatas a Pagar | 15.000,00 | |
Descontos Concedidos | 1.500,00 | 16.500,00 |
Em 01/02/x1 a Cia. Estrela efetua uma operação de Desconto de Duplicatas no total de R$ 700.000,00 envolvendo os dados abaixo:
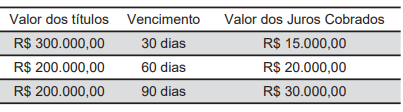
débito em conta de resultado de R$ 65.000,00 para atender ao princípio de competência de exercício.
crédito de R$ 700.000,00 em conta de passivo em razão da essência econômica sob a forma jurídica.
débito em conta de ativo relativo a juros a vencer no valor de R$ 50.000,00 para atender à característica da representação fidedigna e da materialidade.
débito em conta de passivo de R$ 50.000,00 em obediência à materialidade da informação qualitativa.
crédito em conta de ativo de R$ 700.000,00 atendendo ao aspecto qualitativo e tempestivo da informação contábil.
O tratamento contábil diferenciado dado a uma duplicata descontada em uma empresa de factoring, em relação a uma duplicata descontada em banco, justifica-se em função da questão da transferência de riscos e benefícios.
Em uma conta de duplicatas a receber formada apenas por duplicatas sem cláusulas de reajuste em caso de inflação, há somente ativos monetários puros.
Em 31.1.2012, uma sociedade empresária efetuou o desconto de duplicatas a receber, que totalizava R$10.000,00, com vencimento para 29.2.2012. Para efetuar a operação, a instituição estabeleceu o valor de R$300,00 a titulo de encargos financeiros.
O registro CORRETO da operação de desconto de duplicatas em 31.1.2012
Débito: Bancos Conta Movimento - Ativo R$9.700,00
Débito: Encargos Financeiros a Transcorrer – Passivo R$300,00
Crédito: Duplicatas Descontadas – Passivo R$10.000,00
Débito: Bancos Conta Movimento – Ativo R$9.700,00
Débito: Despesa Financeira R$300,00
Crédito: Duplicatas Descontadas – Passivo R$10.000,00
Débito: Bancos Conta Movimento – Ativo R$9.700,00
Débito: Encargos Financeiros a Transcorrer – Passivo R$300,00
Crédito: Duplicatas Descontadas – Ativo R$10.000,00
Débito: Bancos Conta Movimento – Ativo R$9.700,00
Débito: Despesa Financeira R$300,00
Crédito: Duplicatas Descontadas – Ativo R$10.000,00
A Comercial TXZ Ltda., concessionária de tratores, no início do mês de abril de 2011, possuía os seguintes saldos nas contas Caixa e Duplicatas a Receber:
• Caixa R$ 112.000,00;
• Duplicatas a Receber R$ 895.650,00.
Durante o mês de maio de 2011, a TXZ realizou as seguintes operações:
• Venda à vista de um trator usado por R$ 35.460,00;
• Venda a prazo de 3 tratores novos, sendo R$ 75.000,00 cada um;
• Recebimento de vendas realizadas em meses anteriores no valor de R$ 115.328,00;
• Venda de um trator novo por R$ 108.000,00, tendo o cliente pago 20% à vista e o restante a prazo.
Considerando exclusivamente os fatos acima e desprezando a incidência de qualquer tipo de impostos, o saldo no razão da conta Duplicatas a Receber, no final de maio de 2011, será, em reais,
931.110,00
1.077.862,00
1.078.650,00
1.091.722,00
1.127.182,00
Um contador recém-formado abriu, junto com um sócio, a Empresa BYH Ltda. Para iniciar as atividades, a empresa adquire a prazo, numa mesma loja, um aparelho de fax, um microcomputador, 3 mesas para escritório, 3 cadeiras com rodinhas e 4 cadeiras para clientes, no valor total de R$ 12.500,00, para pagar em 4 parcelas mensais e consecutivas.
A conta utilizada para registrar os valores creditados, na contabilidade da empresa, deverá ser a de
Duplicatas a receber
Caixa
Duplicatas a pagar
Móveis e utensílios
Equipamentos diversos
As previsões de vendas anuais da Comercial Tambaú Ltda. são de R$ 792.000,00 e a margem estimada de lucro é de 40% sobre o preço de venda. A empresa trabalha com prazos médios de reposição dos estoques, recebimento de vendas, e pagamentos de compras, respectivamente, de 30, 60 e 90 dias.
Com base nas informações acima e adotando o ano de 360 dias para efeito de cálculos, é verdadeiro afirmar que os investimentos em duplicatas e as obrigações com fornecedores da Comercial Tambaú Ltda. somam, em valores médios, respectivamente,
R$ 39.600,00 e R$ 13.200,00.
R$ 132.000,00 e R$ 118.800,00.
R$ 132.000,00 e R$ 39.600,00.
R$ 130.000,00 e R$ 118.000,00.
R$ 39.600,00 e R$ 118.800,00.
Uma duplicata é descontada em um banco 50 dias antes de seu vencimento apresentando um valor atual igual a R$ 31.900,00. Considere que foi utilizada uma operação de desconto comercial simples, a uma taxa de 2% ao mês, com a convenção do mês comercial. O valor nominal da duplicata é de
R$ 33.000,00.
R$ 33.600,00.
R$ 32.900,00.
R$ 32.600,00.
R$ 32.800,00.
O pagamento de duplicatas com juros representam um fato contábil:
permutativo/dimunutivo.
modificativo/diminutivo.
modificativo/aumentativo.
misto/diminutivo.
misto/aumentativo.
Analise os fatos abaixo e assinale a opção correta:
-Venda de veículo com prejuízo;
- Pagamento de duplicatas com desconto;
- Recebimento de duplicatas com juros;
- Prescrição de dívida por decurso de prazo;
-Aumento de capital com a utilização de reservas.
são três fatos mistos, um fato modificativo e um fato permutativo;
são três fatos modificativos, um fato misto e um fato permutativo;
são três fatos mistos e dois modificativos;
são dois fatos modificativos, um fato misto e dois fatos permutativos;
são todos fatos mistos.
A conta duplicatas descontadas é usualmente reclassificada para o passivo, na análise econômico-financeira, o que permite conhecer melhor a empresa no que se refere ao seu grau de dependência de recursos de curto prazo provenientes de instituições financeiras.
A Cia Organizada apresentou durante o mês de fevereiro os seguintes fatos:
01/02/X1 — A Cia apresentava as duplicatas 01, 02, 03 e 04 nos valores de R$ 20,00, R$ 30,00, R$ 40,00 e R$ 50,00, respectivamente, descontadas no Banco.
08/02/X1 — A Cia efetuou vendas a prazo emitindo as duplicatas 05 e 06 no valor de R$ 10,00 e R$ 60,00, respectivamente.
18/02/X1 — A Cia recebeu do banco a devolução das duplicatas 01 e 02 não recebidas.
21/02/X1 — A Cia recebeu do banco o aviso de recebimento de R$ 90,00 referente às duplicatas 03 e 04.
28/02/X1 — A Cia recebeu em carteira a duplicata 06 no valor de R$ 60,00.
Com base, exclusivamente, nos dados acima, podemos afirmar que, no final de fevereiro:
a conta Duplicatas a Receber não apresentou saldo.
a conta Duplicatas Descontadas apresentou um saldo de R$ 10,00.
a conta Duplicatas a Receber apresentou um saldo de R$ 10,00.
a conta Duplicatas Descontadas não apresentou saldo.
a conta Duplicatas Descontadas apresentou um saldo de R$ 60,00.
Supondo-se que a Construtora Cidade dos Azulejos S.A. tenha decidido, em uma segunda etapa do seu empreendimento, aumentar o percentual da comissão e conceder um prazo de 90 dias para seu pagamento, mediante a emissão de duplicata.
Supondo-se ainda que a construtora tenha decidido descontar 80% dessas duplicatas e tenha conseguido negociar a taxa de desconto de 8%.
Por último, considerando-se que 15% dessas duplicatas descontadas não tenham sido recebidas na data do vencimento, a proporção em relação ao total das duplicatas que o banco terá direito de cobrar da construtora será
15,0%
8,0%
12,0%
6,4%
9,6%
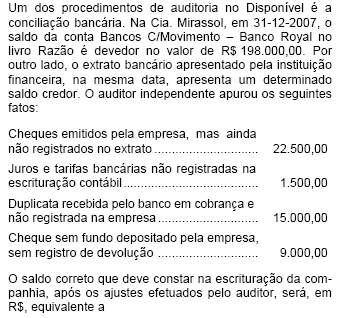
193.500,00.
196.000,00.
197.500,00.
202.500,00.
206.500,00.
Geralmente, é eficaz, como procedimento de cobrança, a transferência das duplicatas incobráveis de uma empresa a um escritório de advocacia especializado, para recebimento dos créditos.
Uma das principais características da padronização das demonstrações contábeis para a realização da sua análise é
classificar a conta Duplicatas Descontadas no Passivo Circulante Financeiro.
subtrair do Ativo Circulante o valor do Capital Circulante Líquido.
subtrair do Patrimônio Líquido o saldo das contas de Depreciações Acumuladas.
adicionar à receita líquida o montante apurado em devoluções e abatimentos.
acrescentar ao saldo de Duplicatas a Receber o valor existente na Provisão para Créditos de Liquidação Duvidosa.



