





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Ao final do exercício de 2015, a contabilidade da empresa Pau Brasil S.A. apresentava os seguintes saldos em reais:
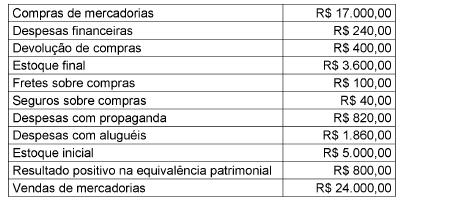
Com base exclusivamente nos saldos apresentados acima e desconsiderando a incidência de tributos, o Custo das Mercadorias Vendidas (CMV) e o Resultado Líquido do Período da empresa Pau Brasil S.A., ao final do exercício de 2015, foram, respectivamente:
Uma empresa adquiriu à vista, em 30/11/2016, mercadorias pelo valor total de R$ 10.000.000,00, sendo que neste valor estavam incluídos os seguintes impostos:
− R$ 1.000.000,00 de impostos não recuperáveis.
− R$ 1.200.000,00 de impostos que são compensados com os impostos incidentes no momento da venda das mercadorias.
No mês de dezembro de 2016 a empresa vendeu 80% das mercadorias que foram adquiridas em 30/11/2016 pelo valor bruto de R$ 9.400.000,00, sendo que os impostos incidentes sobre estas vendas totalizaram R$ 940.000,00. O valor das despesas com frete para a entrega das vendas efetuadas foi R$ 60.000,00. Sabendo-se que não havia saldo de estoque de mercadorias antes da compra de 30/11/2016, o Resultado Bruto com Mercadorias apurado pela empresa no ano de 2016, exclusivamente relacionado com as vendas aqui apresentadas, foi, em reais,
Uma determinada sociedade empresária apresentou os seguintes dados na contabilidade da empresa:
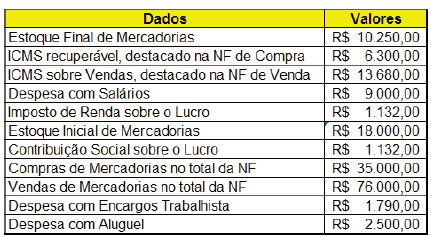
Com base nos dados apresentados e sabendo que o ICMS sobre as compras é recuperável, assinale a alternativa incorreta.

A empresa Organizada S.A. controla seu estoque pelo critério Primeiro que Entra, Primeiro que Sai − PEPS. No mês de dezembro, a empresa realizou as seguintes operações.
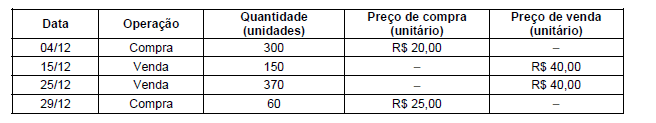
O estoque inicial de dezembro era composto por 300 peças ao valor de R$ 10,00 cada. O Resultado com Mercadorias obtido pela empresa em dezembro foi, em reais,
Os abatimentos são concedidos
a clientes especiais no momento da operação de venda.
em função de grandes quantidades de mercadorias vendidas.
sob condição de pagamento antecipado.
quando se sabe, previamente, que a mercadoria apresenta defeitos.
posteriormente à entrega da mercadoria por circunstâncias supervenientes.
A empresa comercial On Line S.A. adota o critério da Média Ponderada Móvel para controle dos estoques e realizou as seguintes operações durante o mês de março de 2017, conforme tabela abaixo.
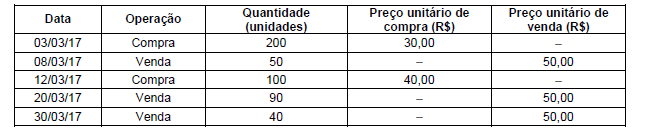
Sabendo que a empresa comercial On Line S.A. não apresentava estoque inicial, o custo das mercadorias vendidas no mês de março de 2017 foi, em reais,
A empresa Coruja S.A., ao adquirir mercadorias para o carnaval de 2017, incorreu nos seguintes gastos:
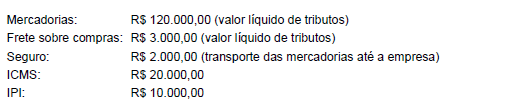
Sabe-se que a empresa é contribuinte do ICMS, mas não é contribuinte do IPI. Com base nestas informações, o valor reconhecido como Estoques foi, em reais,
135.000,00.
123.000,00.
125.000,00.
145.000,00.
155.000,00.
A empresa Eucalipto S.A. adquiriu mercadorias para revenda e pagou os seguintes valores:
Lote de Madeira: R$ 300.000,00, valor líquido de tributos
Frete (para transporte da madeira até a empresa Eucalipto S.A.): R$ 30.000,00, valor líquido de tributos
Seguro (para transporte da madeira até a empresa Eucalipto S.A.): R$ 20.000,00
Tributos recuperáveis: R$ 40.000,00
Tributos não recuperáveis: R$ 10.000,00
Sabendo que a empresa Eucalipto S.A. revendeu todo o lote de madeira por R$ 600.000,00 à vista, o resultado bruto apurado nesta operação pela empresa Eucalipto S.A. foi, em reais,
Observe o lançamento contábil a seguir:
D: Caixa --- R$ 2.400,00
D: Contas a Receber --- R$ 5.600,00
C: Vendas --- R$ 8.000,00
O lançamento identifica a seguinte operação:
venda de mercadoria do desconto de 30%.
venda de mercadoria com desconto de 70%.
venda de mercadoria 30% a prazo e 70% a vista.
venda de mercadoria 30% a vista e 70% a prazo.
venda de mercadoria 100% a vista.
Numa venda a prazo, no valor de R$ 2.000,00, sendo R$1.000,00 recebidos à vista, R$ 500,00 em 30 dias e R$ 500,00 em 60 dias, são corretos, na data da venda, os lançamentos, dentre outros débitos e créditos por ventura necessários:
Debita Caixa no valor de R$ 2.000,00 e Credita Contas a Receber também no valor de R$ 2.000,00.
Debita Caixa no valor de R$ 1.000,00 e Credita Receita de Vendas no valor de R$ 1.000,00.
Credita Contas a Receber em R$ 1.000,00, credita Receita de Vendas no valor de R$ 1.000,00 e debita Caixa no valor de R$ 2.000,00.
Debita Caixa no valor de R$ 2.000,00; Credita Receita de Vendas no valor de R$ 2.000,00 e credita Caixa no valor de R$ 1.000,00 a receber.
Debita Caixa no valor de R$ 1.000,00 e credita Receita de Vendas no valor de R$ 2.000,00.
A Cia. Coração vende apontadores. Em 30/06/2017, seu estoque era avaliado em R$ 100 e era formado por vinte apontadores. Durante o mês de julho de 2017, a empresa realizou as seguintes operações:
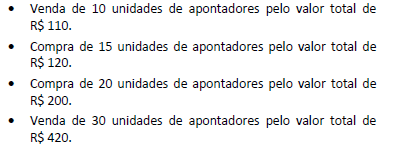
Assinale a opção que indica o valor aproximado do custo das mercadorias vendidas de acordo com os métodos PEPS e Custo Médio Ponderado Médio, respectivamente, em 31/07/2017.

R$ 220 e R$ 297.
R$ 220 e R$ 305.
R$ 270 e R$ 297.
R$ 270 e R$ 305
R$ 500 e R$ 530.
Considere a situação fictícia a seguir.
Durante o exercício de 2016, na Cia. EDAR Ltda., o estoque final fechou em R$ 20.000,00 a mais do que o estoque inicial. Já a conta fornecedores fechou em R$ 45.000,00 a menos do saldo inicial para o saldo final no mesmo ano.
Considerando que o custo das mercadorias vendidas em 2016 totalizou R$ 80.000,00, qual foi o total pago de compras no exercício de 2016?

