







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinalar a alternativa que preenche as lacunas abaixo CORRETAMENTE:
O custo dos estoques de itens que não são normalmente intercambiáveis e de bens ou serviços produzidos e segregados para projetos específicos deve ser atribuído pelo uso da identificação específica dos seus custos individuais. O custo dos estoques que não sejam os tratados neste contexto deve ser atribuído pelo uso do critério _____________ ou pelo critério _____________.
A empresa Estocagem comprou, à vista, mercadorias para revenda no valor de R$ 100.000,00, com desconto de R$ 15.000,00 em função do volume. Adicionalmente, incorreu nos seguintes gastos:
− Imposto de importação no valor de R$ 10.000,00.
− Gastos com armazenamento para que a mercadoria chegue até a empresa no valor de R$ 15.000,00.
− Gasto com transporte das mercadorias até a empresa no valor de R$ 5.000,00.
− IPI não recuperável no valor de R$ 4.000,00.
− ICMS recuperável no valor de R$ 7.000,00.
− Gastos com seguros para transporte das mercadorias até a empresa no valor de R$ 3.000,00.
O custo das mercadorias adquiridas foi, em reais,
137.000,00.
122.000,00.
129.000,00.
125.000,00.
107.000,00.
Um município adquiriu um lote de medicamentos por R$ 10.000, que foi registrado em seu estoque. Pagou R$ 3.000 à vista e se comprometeu a quitar o restante em 60 dias.
Depois de realizados os registros contábeis, é correto afirmar que o total do:
Passivo teve um aumento de R$ 3.000.
Passivo teve uma diminuição de R$ 7.000.
Ativo teve uma diminuição de R$ 3.000.
Ativo teve um aumento de R$ 7.000.
Ativo teve um aumento de R$ 10.000.
Uma empresa produz e vende determinada marca de cerveja e apresenta os seguintes dados:
Vendas: 220.000 unidades.
Preço de venda: R$ 2,50 por unidade.
Custo variável: R$ 80.000,00
Despesas variáveis: R$ 150.000,00
Custo fixo: R$ 65.000,00
Qual é a margem de contribuição da empresa, em Reais?
A indústria sujeita à incidência do IPI e do ICMS, que produz lingotes de ferro, apresentou as seguintes informações, em reais, sobre a compra de matéria-prima, num determinado mês:
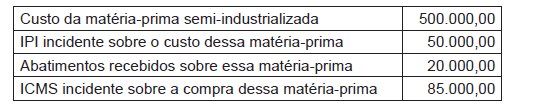
Considerando-se os aspectos técnico-conceituais para o registro das compras de matéria-prima no estoque, o seu valor, em reais, é de
A Empresa Energil S.A. vendeu 2.000 produtos em 15 de janeiro de 2018, ao preço total de $ 2.000.000, com garantia contra defeitos de 2 anos. O custo total dos produtos é de $ 700.000. Além disso, a Energil S.A. vendeu garantias estendidas relacionadas a 400 produtos por 3 anos pelo total de $ 18.000.
Assinale a alternativa que contabiliza corretamente as operações em 15 de janeiro de 2018.
Débito: Caixa 2.000.000
Débito: Custo das Merc. Vendidas 700.000
Crédito: Estoques 700.000
Crédito: Receita de Vendas (PL) 2.000.000
Débito: Caixa 2.018.000
Débito: Custo das Merc. Vendidas 700.000
Crédito: Estoques 700.000
Crédito: Receita de Vendas 2.000.000
Crédito: Receita de garantia (PL) 18.000
Débito: Caixa 2.018.000
Débito: Custo das Merc. Vendidas 700.000
Crédito: Estoques 700.000
Crédito: Receita de Vendas 2.000.000
Crédito: Receita de garantia (Passivo) 18.000
Débito: Caixa 2.018.000
Débito: Estoques 700.000
Crédito: Custo das Merc. Vendidas 700.000
Crédito: Receita de Vendas 2.000.000
Crédito: Receita de garantia (Passivo) 18.000
Débito: Caixa 2.018.000
Débito: Custo das Merc. Vendidas 700.000
Crédito: Estoques 700.000
Crédito: Receita de Vendas (PL) 2.018.000
Há inúmeros índices que podem ser utilizados para aferir o desempenho do ativo circulante, do capital de giro líquido e para medir a liquidez da empresa.
Considerando que a empresa ABC apresenta uma Liquidez Corrente < 1, então:
O Capital Circulante Líquido é positivo. A liquidez corrente revela a porcentagem das dívidas a curto prazo (circulante em condições de serem liquidadas imediatamente).
O Capital Circulante Líquido é positivo. Quanto maior a liquidez corrente, mais alta se apresenta a capacidade da empresa em financiar suas necessidades de capital de giro.
O Capital Circulante Líquido é negativo. Quanto maior a liquidez corrente, mais alta se apresenta a capacidade da empresa em financiar suas necessidades de capital de giro.
O Capital Circulante Líquido é nulo. A liquidez corrente revela a porcentagem das dívidas a curto prazo (circulante em condições de serem liquidadas imediatamente).
O Capital Circulante Líquido é negativo. A liquidez corrente revela a porcentagem das dívidas a curto prazo (circulante em condições de serem liquidadas imediatamente).
Considere as informações abaixo obtidas das demonstrações contábeis da empresa comercial Só Fritas S.A.
Descrição das contas | Valores em R$ |
Estoque em 31/12/2017 | 280.000,00 |
Contas a receber de clientes em 31/12/2017 | 300.000,00 |
Fornecedores em 31/12/2017 | 216.000,00 |
Receita Bruta de Vendas (em 2017) | 2.160.000,00 |
Impostos sobre Vendas (em 2017) | 360.000,00 |
Receita Líquida de Vendas (em 2017) | 1.800.000,00 |
Lucro Bruto (em 2017) | 900.000,00 |
Ativo total em 31/12/2017 | 2.400.000,00 |
Sabendo que o saldo dos Estoques da empresa, em 31/12/2016, era R$ 100.000,00, a empresa Só Fritas S.A. apresentou
giro do ativo igual a 0,90 e prazo médio de pagamento de compras de 140 dias.
giro do ativo igual a 0,75 e prazo médio de recebimento das vendas de 60 dias.
giro do ativo igual a 0,90 e prazo médio de recebimento das vendas de 50 dias.
prazo médio de recebimento das vendas de 50 dias e prazo médio de renovação dos estoques de 112 dias.
prazo médio de recebimento das vendas de 60 dias e prazo médio de pagamento de compras de 72 dias.
Uma entidade comercial adquire 25 unidades de mercadoria para revenda pelo custo unitário de R$ 1.300,00. Para que estas mercadorias estivessem disponíveis em sua loja, a entidade compradora arcou, adicionalmente, com gastos no valor de R$ 235,00 relativos ao frete. Os tributos recuperáveis e não recuperáveis, ambos não incluídos no custo da transação, totalizaram R$ 1.230,00 e R$ 950,00, respectivamente.
Considerando o Pronunciamento Técnico CPC 16 R (1), pode-se afirmar que o estoque será reconhecido no ativo da entidade pelo valor, em R$, de:
34.915.
33.965.
33.685.
32.500.
32.735.
A Prefeitura de Cachoeira de Itapemirim detém em seu 'contas a pagar', uma fatura no valor de R$ 45.000,00 de uma determinada empresa nacional de aviação, relativo a cobrança de passagens internacionais. Considerando as retenções na fonte que precisam ser efetuadas, o valor líquido que será pago a essa empresa é:
R$ 43.470,00.
R$ 42.907,50.
R$ 40.747,50.
R$ 42.525,00.
R$ 42.232,50.
Por ocasião da apropriação no sistema contábil de uma receita de venda de mercadorias a prazo, a conta a ser debitada, será:
receita de vendas.
contas a receber.
receita antecipada.
contas a pagar.
adiantamento de clientes.
Um dos lançamentos apresentados abaixo é consistente com o registro da receita proveniente da venda efetuada por uma empresa comercializadora de mercadorias. Identifique-o.
Débito: ICMS s/vendas: Crédito: ICMS a recolher.
Débito: ICMS a recolher: Crédito: Bancos.
Débito: IPI a recolher: Crédito: Bancos.
Débito: (PI s/vendas; Crédito: IPI a recolher.
Débito: ISS s/vendas; Crédito: ISS a recolher.
Durante o ano de 2017 a Cia. Carnavalesca realizou algumas transações com mercadorias e o seu Balancete de verificação apresentava, em 31/12/2017, os saldos das seguintes contas, entre outras, em reais:
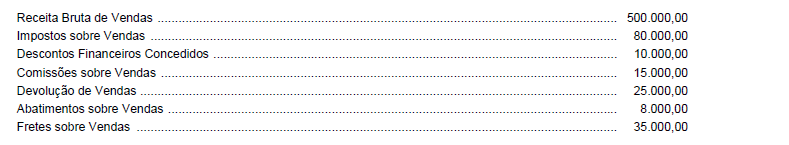
O valor das compras de estoque realizadas no ano de 2017 foi R$ 220.000,00, o valor dos estoques de produtos, em 31/12/2016, era R$ 50.000,00 e, em 31/12/2017, o saldo de estoque apresentava o valor de R$ 40.000,00. Com base nestas informações, o Lucro Bruto apurado pela Cia. Carnavalesca no ano de 2017 foi, em reais,
Determinado estabelecimento comercial, equiparado à indústria para fins de IPI, adotou o controle de estoques por meio de inventário permanente e verificou, em dado período, as transações com mercadorias apresentadas na tabela a seguir.
informações | em reais |
valor das aquisições (constante da nota fiscal) | 3.000.000 |
IPI incidente sobre compras | 300.000 |
ICMS incidente sobre compras | 540.000 |
frete e seguro sobre compras | 20.000 |
ICMS incidente sobre fretes | 2.000 |
Considerando-se que os estoques de mercadorias do estabelecimento para revenda às indústrias tenham sido de R$ 280.000 no início desse período e de R$ 50.000 no fim, é correto afirmar que, nessas condições, o custo, em reais, das mercadorias vendidas no período foi
inferior a 2.500.000.
superior a 2.500.000 e inferior a 2.800.000.
superior a 2.800.000 e inferior a 3.100.000.
superior a 3.100.000 e inferior a 3.400.000.
superior a 3.400.000.
Uma papelaria vende um tipo de caderno de capa dura e utiliza o método PEPS para avaliar seus estoques.
Em 01/01/2018, ela possuía 20 cadernos em seu estoque, sendo que cada unidade estava avaliada a R$ 16,00.
Durante o mês de janeiro de 2018, ocorreram as seguintes operações em relação a este caderno:
· Venda de 8 unidades por R$ 30,00 cada;
· Compra de 30 unidades por R$ 24,00 cada;
· Venda de 18 unidades por R$ 35,00 cada.
Assinale a opção que indica o valor do Custo das Mercadorias Vendidas relacionado aos cadernos de capa dura, em 31/01/2018.
A empresa exportadora Alfa comprou à vista, da empresa Beta, mercadorias no valor de R$ 10.000, com ICMS de 17%.
Com base no exposto e nos lançamentos contábeis efetuados nas duas empresas, é correto afirmar que a empresa
Alfa debitou a conta ICMS a Recolher no montante de R$ 1.700.
Beta creditou a conta ICMS a Recolher no montante de R$ 1.700.
Alfa creditou a conta ICMS a Recuperar no montante de R$ 1.700.
Beta creditou a conta ICMS sobre Vendas no montante de R$ 1.700.
Alfa debitou a conta ICMS sobre Vendas no montante de R$ 1.700.



