





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

Com relação aos indicadores de uma empresa adquirente, a compra à vista de estoques junto a fornecedores
aumenta os índices de liquidez seca e liquidez imediata e mantém os índices de liquidez corrente e de liquidez geral nos patamares anteriores à ocorrência da transação.
reduz os índices de liquidez seca e de liquidez imediata e mantém os índices de liquidez corrente e de liquidez geral nos patamares anteriores à ocorrência da transação.
aumenta os índices de liquidez corrente e de liquidez geral e mantém os índices de liquidez seca e de liquidez imediata nos patamares anteriores à ocorrência da transação.
aumenta os índices de liquidez corrente e de liquidez seca e mantém os índices de liquidez geral e de liquidez imediata nos patamares anteriores à ocorrência da transação.
reduz os índices de liquidez seca e de liquidez imediata e aumenta os índices de liquidez geral e de liquidez corrente.
Em 1° de novembro de 2017, a empresa ABC adquiriu um lote de mercadorias para revenda pelo valor de R$ 8.800,00 a prazo. Além disso, teve gastos com seguros no valor de R$ 500,00 e com fretes no valor de R$ 700,00 para levar as mercadorias até o seu centro de distribuição. Em 18 de novembro de 2017, devido a erros de especificação do pedido, o fornecedor concedeu à empresa ABC um abatimento no valor de R$ 400,00. No dia 29 de novembro de 2017, o lote de mercadorias foi vendido por R$ 17.000,00. Com base nesses dados e desconsiderando a incidência de tributos, o resultado bruto com a venda de mercadorias em novembro de 2017 foi, em R$,
A Original Sim Produtos e Serviços, realizou uma venda de mercadorias no valor de R$ 2.000,00, recebendo 50% à vista e o restante à prazo, com incidência de 18% de ICMS. Sabendo-se que o lucro bruto da empresa é de 40% sobre a receita líquida, assinale a alternativa que apresenta corretamente as contas contábeis e os valores registrados.
D – Caixa e equivalente de Caixa R$ 1.000,00
D – Duplicatas a Receber R$ 1.000,00
C – Receita de Vendas R$ 2.000,00
D – ICMS sobre vendas R$ 360,00
C – ICMS a recolher R$ 360,00
D – CMV R$ 984,00
C – Estoque R$ 984,00
D – Caixa e equivalente de Caixa R$ 1.000,00
D – Duplicatas a Receber R$ 1.000,00
C – Receita de Vendas R$ 2.000,00
D – ICMS sobre vendas R$ 360,00
C – ICMS a recolher R$ 360,00
D – CMV R$ 656,00
C – Estoque R$ 656,00
D – Caixa e equivalente de Caixa R$ 1.000,00
D – Duplicatas a Receber R$ 1.000,00
C – Receita de Vendas R$ 2.000,00
D – ICMS sobre vendas R$ 360,00
C – ICMS a recolher R$ 360,00
D – CMV R$ 1.200,00
C – Estoque R$ 1.200,00
D – Caixa e equivalente de Caixa R$ 1.000,00
D – Duplicatas a Receber R$ 1.000,00
C – Receita de Vendas R$ 2.000,00
D – ICMS sobre vendas R$ 360,00
C – ICMS a recolher R$ 360,00
D – CMV R$ 800,00
C – Estoque R$ 800,00
D – Caixa e equivalente de Caixa R$ 2.000,00
C – Receita de Vendas R$ 2.000,00
D – ICMS sobre vendas R$ 360,00
C – ICMS a recolher R$ 360,00
D – CMV R$ 656,00
C – Estoque R$ 656,00
Algumas atividades de investimento e de financiamento não afetam diretamente os fluxos de caixa, embora alterem a estrutura de capital e de ativos de uma empresa. Entre estas atividades estão, EXCETO:
A aquisição de ativos com assunção direta do respectivo passivo ou por meio de um arrendamento financeiro.
A aquisição de uma entidade por meio de emissão de ações.
A compra à vista de mercadorias.
A conversão de dívida em capital.
Considere os dados a seguir, relativos à produção de determinado produto:
Materiais Diretos – R$ 20.000,00
Mão de Obra Direta – R$ 10.000,00
Salários da Administração – R$ 1.000,00
Comissão a Vendedores – R$ 100,00
Mão de Obra Indireta – R$ 5.000,00
Energia Elétrica Fábrica – R$ 50,00
Materiais Indiretos – R$ 5.000,00
Seguro da Fábrica – R$ 300,00
Depreciação Máquinas – R$ 2.000,00
Sabe-se que foram produzidas no período 20 unidades, não havendo saldo de produtos em elaboração. Considerando que se venderam 15 unidades, com uma receita total de R$ 37.500,00, o valor do custo unitário dos produtos vendidos, utilizando o método de custeio por absorção, foi de:
R$ 2.117,50
R$ 2.157,50
R$ 2.172,50
R$ 2.823,30
A Cia. de Comércio Violeta, ao adquirir mercadorias para revenda, pagou os seguintes valores em reais:
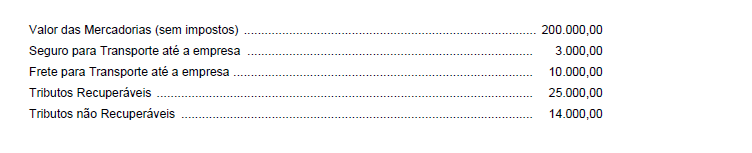
Sabendo que a Cia. revendeu todas estas mercadorias por R$ 440.000,00, mas concedeu um desconto de 10% no momento da venda, o custo das mercadorias vendidas e o lucro bruto apurados pela Cia. de Comércio Violeta foram, respectivamente, em reais,
Uma determinada empresa realizou, em 31.01.2018, uma venda no valor total de R$ 2.000.000,00 nas seguintes condições:
– R$ 800.000,00 foram recebidos à vista;
– O saldo remanescente seria recebido em 31.01.2020.
Se a venda tivesse sido realizada totalmente à vista, o seu valor total seria de R$ 1.800.000,00. Com base nessas informações e de acordo com as normas contábeis vigentes, a empresa reconheceu, no momento da venda,
receita de vendas de R$ 2.000.000,00.
receita de vendas de R$ 1.800.000,00.
receita de vendas de R$ 800.000,00.
despesa financeira de R$ 200.000,00.
receita financeira de R$ 200.000,00.
A Comercial S, que controla seu estoque pelo método do inventário temporário, apresentou as seguintes informações, em reais, com relação à movimentação de mercadorias, em janeiro/2018:
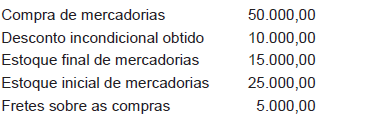
Considerando as informações recebidas e as práticas contábeis vigentes, o custo das mercadorias vendidas da Comercial S em janeiro/2018, em reais, é
45.000,00
50.000,00
55.000,00
60.000,00
65.000,00
Sabendo que a contabilidade registra apenas os eventos contábeis que impactam economicamente a equação básica contábil: ativo = passivo + patrimônio líquido, assinale a opção correspondente a evento que afeta a equação contábil.
análise de proposta de fornecedor
anúncio de imóveis para venda em sítios da Internet
cotação de empréstimos em estabelecimentos bancários
contratação de empregados
aquisição de materiais à vista
No que tange à análise e interpretação na apuração de custos, o valor da diferença entre o preço praticado pela empresa em suas mercadorias vendidas, e os custos e as despesas variáveis incorridos, representa
o lucro bruto.
o lucro líquido marginal.
o ponto de equilíbrio.
o custo marginal.
a margem de contribuição.
Determinada empresa produz e vende três produtos diferentes com preços diferenciados: ´
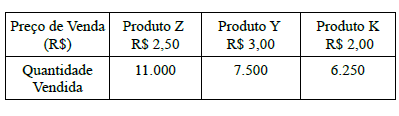
Cada produto apresenta o seguinte percentual de participação na receita total da empresa: Produto Z - 44%; Produto Y - 36%; Produto K - 20%. Os custos variáveis de cada produto são: Produto Z – R$ 16.500,00; Produto Y – R$ 11.250,00 e Produto K – R$ 5.000,00. O custo fixo da empresa é de R$ 24.000,00.
Considerando as informações, qual é a margem de contribuição, em Reais, do produto K?
Uma empresa apresentou os seguintes resultados financeiros, em milhares de reais, no ano de 2017.
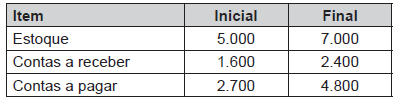
Sabe-se que, no mesmo período, as vendas a prazo foram de 50 milhões de reais, e o custo das mercadorias vendidas foi de 30 milhões de reais.
Assim, o ciclo financeiro dessa empresa, em 2017, foi de, aproximadamente, quantos dias?
A empresa TVZ fabrica e vende um único produto. O preço de venda do produto é $ 200,00 e o custo unitário variável é $ 50,00. Seus custos fxos mensais são no valor de $ 150.000,00. Atualmente a empresa está vendendo 1.350 unidades. A esse respeito, assinale a alternativa incorreta.
A porcentagem da margem de contribuição é 65%
O ponto de equilíbrio da empresa é de 1.000 unidades
A margem de segurança operacional é 350 unidades
A empresa precisa faturar acima de $ 200.000,00 por mês para operar com lucro
Se a empresa quiser um lucro operacional mensal de $ 45.000,00 , precisará vender 1.300 unidades
A empresa comercial ZYZ Ltda. apresentava os seguintes valores nas contas contábeis em 31/12/2016:
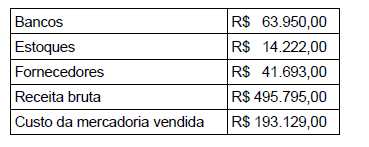
Qual foi o giro dos estoques da empresa comercial ZYZ durante o exercício de 2016?


