







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os desembolsos de fretes e seguros, pagos na aquisição de mercadorias são classificados como
custo de aquisição de mercadorias.
despesas comerciais.
ativo.
custo de mercadorias vendidas.
resultado operacional inalterado.
Analise a operação abaixo e assinale a alternativa que correspondente à CORRETA contabilização no livro diário.
“Compra de Mercadoria para revenda no valor de R$100.000,00 com pagamento, metade à vista e metade a prazo. Considerar ICMS de 18%.”
D - Estoque de Mercadorias 82.000,00.
D - ICMS a Recuperar 18.000,00.
C - Caixa 50.000,00.
C - Fornecedores 50.000,00.
D - Estoque de Mercadorias 82.000,00.
D - ICMS a Recolher 18.000,00.
C - Caixa 50.000,00.
C - Fornecedores 50.000,00.
D - Estoque de Mercadorias 82.000,00.
D - ICMS s/Vendas 18.000,00.
C - Caixa 41.000,00.
C - Fornecedores 41.000,00.
D - Caixa 50.000,00.
D - Fornecedores 50.000,00.
C - Estoque de Mercadorias 82.000,00.
C - ICMS a Recuperar 18.000,00.
D - Estoque de Mercadorias 100.000,00.
C - Caixa 50.000,00.
C - Fornecedores 50.000,00.
Uma empresa comprou mercadorias de um fornecedor nacional para futura revenda no valor de R$ 20.000, incorrendo nos seguintes gastos adicionais:
É correto afirmar que o custo das mercadorias adquiridas foi, em R$, de:
21.500
21.700
22.000
22.200
Uma empresa apresentou as seguintes informações em determinado período:
Data Fatos
08/04 Aquisição a prazo de 150 unidades por R$ 100,00 cada
09/04 Venda a prazo de 40 unidades pelo preço de R$ 140,00 cada
29/04 Aquisição a prazo de 50 unidades por R$ 120,00 cada
30/04 Venda a prazo de 90 unidades pelo preço de R$ 140,00 cada
Com base nas informações anteriores e considerando que a empresa avalia seus estoques pelo critério denominado custo médio ponderado móvel, assinale a quantidade total, o custo unitário e o valor do estoque, respectivamente, ao final do período.
60; R$ 116,25; R$ 6.437,50.
60; R$ 116,25; R$ 7.437,50.
70; R$ 106,25; R$ 6.437,50.
70; R$ 106,25; R$ 7.437,50.
A empresa Comercial Gato Branco Ltda. comercializa rações. No mês de janeiro, comprou a prazo, para pagamento em 60 dias, 50 sacos de rações para revenda pelo valor total de R$ 4.000,00. Com base somente nessas informações, quais os registros contábeis que deverão ser efetuados na empresa?
Débito: Fornecedores a pagar R$ 4.000,00 (Passivo Circulante)
Crédito: Estoque: R$ 4.000,00 (Ativo Circulante)
Débito: Custo das Mercadorias Vendidas R$ 4.000,00 (Resultado)
Crédito: Fornecedores a Pagar R$ 4.000,00 (Passivo Circulante)
Débito: Estoque R$ 4.000,00 (Ativo Circulante)
Crédito: Fornecedores a Pagar R$ 4.000,00 (Passivo Circulante)
Débito: Caixa R$ 4.000,00 (Ativo Circulante)
Crédito: Estoque: R$ 4.000,00 (Ativo Circulante)
Débito: Custo das Mercadorias Vendidas R$ 4.000,00 (Resultado)
Crédito: Caixa R$ 4.000,00 (Ativo Circulante)
Determinada empresa prestadora de serviço apurou contra um de seus clientes serviços no valor de R$ 250.000,00. Essa empresa precisa embutir o ISS em sua alíquota máxima permitida e o PIS/COFINS no regime cumulativo. O valor total dessa nota fiscal é:
R$ 273.672,69
R$ 271.625,00
R$ 291.545,19
R$ 285.625,00
R$ 267.809,32
Uma companhia comprou, à vista, mercadorias para revenda, ficando responsável por sua retirada na sede do fornecedor. Na operação toda, ocorreram os seguintes gastos:
− valor pago ao fornecedor: R$ 600.000,00;
− valor pago à transportadora das mercadorias: R$ 20.000,00;
e
− valor do seguro pago para o transporte até seu próprio depósito: R$ 10.000,00.
A compra ocorreu em 10 de julho de 2018 e a empresa vendeu 50% da mercadoria comprada em 1.º de dezembro de 2018, pelo valor de R$ 425.000,00. Não houve incidência de qualquer tributo na compra e na venda das mercadorias.
Com base nessa situação hipotética, é correto afirmar que a demonstração do resultado de 2018 evidenciará, em relação exclusivamente à compra e à venda do lote de mercadorias, o resultado bruto com vendas de
R$ 110.000,00.
R$ 115.000,00.
R$ 120.000,00.
R$ 125.000,00.
R$ 130.000,00.
D- contas a receber
C- receita: 20.000,00
D- contas a receber
C- receita a apropriar: 20.000,00
D- contas a receber
C- faturamento para entrega futura: 20.000,00
D- faturamento para entrega futura
C- receita: 20.000,00
D- faturamento para entrega futura
C- receita a apropriar: 20.000,00
A avaliação do estoque de mercadorias de uma empresa pelo método do preço específico é feita por meio do cálculo do custo das mercadorias vendidas ao final do período de apuração, levando-se em conta a média ponderada dos valores de aquisição e do estoque inicial.
Certo
Errado
Na fiscalização dos estoques de uma empresa, o técnico tributário responsável recebeu apenas as seguintes informações:
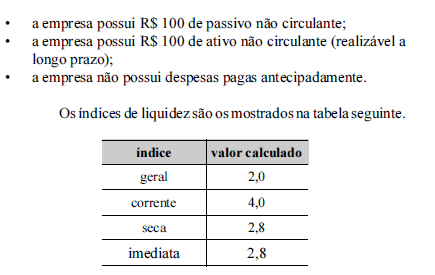
Nesse caso, o valor dos estoques da empresa é igual a
R$ 50.
R$ 60.
R$ 100.
R$ 140.
R$ 200.
Em 01/12/2016 a empresa Rapidinha S.A. adquiriu a prazo, por R$ 2.070.000,00, um lote de mercadorias para revenda. O prazo de pagamento era superior a 12 meses da data da compra e a taxa de juros praticada pelo fornecedor, para suas vendas a prazo, era 0,8% ao mês que equivale a 15% no prazo concedido à empresa compradora. A empresa Rapidinha S.A. pagou, adicionalmente, os seguintes encargos para dispor das mercadorias em condições de venda:
− R$ 80.000,00 de transporte para trazer a mercadoria da fábrica do fornecedor até seu depósito.
− R$ 10.000,00 de seguro para o transporte das mercadorias até seu depósito.
Sabe-se que nos diversos gastos efetuados pela empresa para dispor das mercadorias estavam incluídos os seguintes impostos:
− R$ 10.000,00 de impostos não recuperáveis
− R$ 290.000,00 de impostos recuperáveis
A empresa Rapidinha S.A. não tinha estoque de mercadorias antes desta compra e, em dezembro de 2016, vendeu 80% destas mercadorias pelo valor bruto de R$ 3.000.000,00. Sabendo-se que os impostos incidentes sobre estas vendas totalizaram R$ 450.000,00, o impacto total no resultado de 2016 decorrente da compra das mercadorias e da venda de parte do lote comprado foi, em reais,



