







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Acerca dos registros de operações típicas empresariais, das operações com mercadorias e estoques, da apuração do resultado e de dividendos, julgue os itens a seguir.
I No fluxo de caixa, a compra de um terreno à vista é considerada uma atividade de investimento.
II Os abatimentos são obtidos ou concedidos em virtude de as empresas realizarem grandes compras de mercadorias.
III Os dividendos pagos no exercício são calculados na apuração do resultado, como dedutíveis de IRPJ e CSLL.
IV O pagamento de fretes de mercadorias enviadas a clientes não implica ajuste da conta estoques no sistema de inventário permanente.
Estão certos apenas os itens
I e II.
I e IV.
II e III.
I, III e IV.
II, III e IV.
A contabilização de uma baixa do estoque de mercadorias no sistema de inventário permanente pode ser efetuada mediante um lançamento do tipo seguinte.
D – Custo das Mercadorias Vendidas
C – Mercadorias
A Cia. Bana & Lara apresentava, em 31/12/2016, os seguintes saldos em algumas contas contábeis, com valores em reais:
Compras de mercadorias ............................................................................................................... 15.000,00
Estoque inicial de mercadorias ...................................................................................................... 35.000,00
Receita de vendas ......................................................................................................................... 64.000,00
Devolução de vendas ..................................................................................................................... 4.500,00
Estoque final de mercadorias ......................................................................................................... 20.500,00
Comissões de vendas .................................................................................................................... 7.000,00
Devolução de compras .................................................................................................................. 4.000,00
Despesas financeiras ..................................................................................................................... 2.000,00
Impostos sobre vendas .................................................................................................................. 9.000,00
Frete sobre vendas ........................................................................................................................ 3.000,00
Com base nestas informações, o custo das mercadorias vendidas e o lucro bruto foram, respectivamente, em reais,
25.500,00 e 18.000,00.
25.500,00 e 25.000,00.
28.500,00 e 25.000,00.
28.500,00 e 18.000,00.
25.500,00 e 15.000,00.
Uma empresa comercial iniciou o exercício social com estoque de mercadorias igual a zero. Adquiriu 50 unidades de determinado produto para revenda, pagando R$ 54.000,00, composto da seguinte forma:
Preço das Mercadorias _________________ R$ 50.000,00
(+) IPI acrescido ao preço ________________ R$ 5.000,00
(-) Descontos incondicionais ______________ R$ 2.500,00
(+) Frete cobrado pelo vendedor _____ ______ R$ 1.000,00
(+) Seguro cobrado pelo vendedor _______ ___ R$ 500,00
Considerando-se os dados acima, qual é a base de cálculo do ICMS, em reais, na operação de entrada das mercadorias?
49.000,00
50.500,00
51.500,00
54.000,00
56.500,00
A ficha de controle de estoques da Empresa “XXX” contém os seguintes dados:
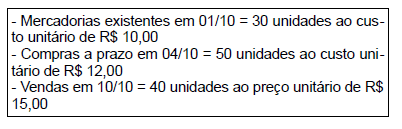
A empresa não sofre tributação e avalia os estoques pelo preço (custo) médio ponderado. A operação de venda em 10/10 teve um custo de
A empresa Industrial Ltda. produz e vende determinada marca de sabonete. No final do mês de dezembro de X1, apresentou os seguintes dados:
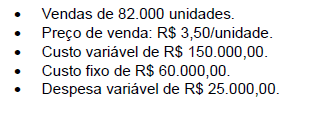
Assim, a margem de contribuição da empresa, no período, em reais, foi de
Uma fábrica vendia chaveiros para revendedores. Em 30/04/2018, ela não tinha chaveiros em estoque. Durante o mês de maio de 2018, a fábrica realizou as seguintes operações:
· Em 02/05, adquiriu 40 unidades do chaveiro por R$ 30 cada.
· Em 10/05, adquiriu 100 unidades do chaveiro por R$ 32 cada.
· Em 15/05, vendeu 120 unidades do chaveiro por R$ 50 cada.
· Em 20/05, comprou 200 unidades do chaveiro por R$ 36 cada.
· Em 28/05, vendeu 140 unidades do chaveiro por R$ 55 cada.
Assinale a opção que indica o valor do estoque final, em 31/05/2018, dado que a fábrica utiliza o método PEPS para avaliar o seu estoque.
Determinada empresa industrial possuía, em 31.12.2017, os seguintes saldos contábeis:
– Estoque de Produtos Acabados ………… R$ 50.000,00
– ICMS a recuperar ………………………… R$ 12.000,00
Em 10.01.2018, essa empresa vendeu todos os produtos acabados em estoque pelo valor total de R$ 220.000,00, à vista. Adicionalmente, a empresa pagou R$ 5.000,00 de frete para que os produtos fossem entregues ao cliente e R$ 3.000,00 de comissão para os seus vendedores. Considere que a empresa é contribuinte apenas de IPI – Imposto sobre Produtos Industrializados e ICMS – Imposto sobre Operações relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação, já inclusos no valor de venda (IPI de 10% e ICMS de 18%).
Com base nessas informações, é correto afirmar que a empresa apurou
Lucro Bruto de R$ 106.000,00.
Receita Líquida de R$ 162.360,00.
Lucro Bruto de R$ 114.000,00.
ICMS a pagar de R$ 35.640,00.
Receita Líquida de R$ 158.400,00.
Em 01/04/2018, uma loja de maquiagem possuía em seu estoque 100 unidades de batom. Cada batom era vendido por R$ 50,00, enquanto seu custo unitário era de R$ 20,00.
As seguintes transações aconteceram no segundo trimestre de 2018, em relação ao batom:
O frete fixo de R$ 50,00 foi pago pelo fornecedor em todas as transações.
Assinale a opção que indica o valor aproximado do estoque final de batom, em 30/06/2018, considerando que a loja usa o método do custo médio para avaliar o seu estoque e possui inventário permanente.
R$ 1.831,70.
R$ 1.860,80.
R$ 2.005,70.
R$ 2.037,30.
R$ 4.550,00.
Assinale a alternativa em que é apresentada a forma correta de contabilização de uma aquisição de mercadorias para o estoque, sendo 40% a vista e 60% a prazo.
Débito: estoques de mercadorias; Débito: fornecedores a pagar; Crédito: caixa.
Débito: caixa; Débito: estoques de mercadorias; Crédito: fornecedores a pagar.
Crédito: estoques de mercadorias; Crédito: fornecedores a pagar; Débito: caixa.
Débito: fornecedores a pagar; Débito: caixa; Crédito: estoques de mercadorias.
Crédito: fornecedores a pagar; Crédito: caixa; Débito: estoques de mercadorias.
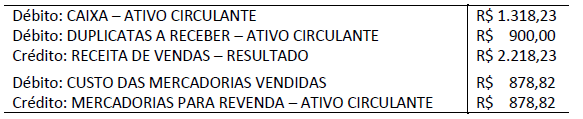
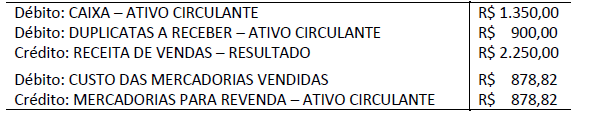
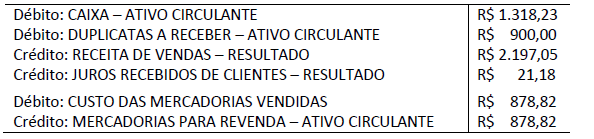
Em 06/11/2017, uma Sociedade Empresária vendeu mercadorias para revenda com as seguintes condições de pagamento:
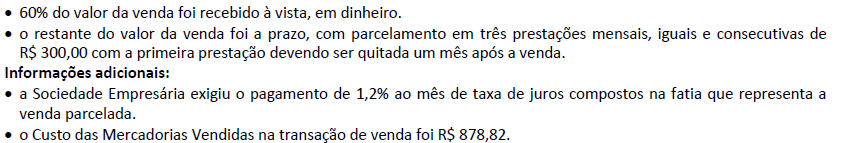
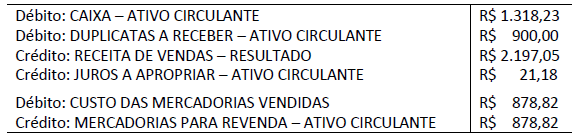
Com base nas informações apresentadas e desconsiderando-se a incidência de impostos, assinale os lançamentos contábeis que refletem corretamente o registro da venda realizada pela Sociedade Empresária em 06/11/2017. Admita que os lançamentos contábeis foram efetuados com valores aproximados e que a Sociedade Empresária adota o mês comercial de 30 dias em suas vendas parceladas.
Em 04/04/2018, os clientes A e B compareceram à empresa Alfa e efetuaram compras de mercadorias. Essas compras foram realizadas da seguinte forma:
Cliente A: o valor à vista de suas compras ficaria em R$ 3.000,00, mas ele optou em pagar uma entrada de R$ 289,25 e financiar o restante do valor da compra com acréscimo de juros compostos de 5,2% ao mês, ficando obrigado a pagar o valor nominal da dívida por meio de uma única duplicata com vencimento em 04/06/2018.
Cliente B: o valor à vista de suas compras ficaria em R$ 6.000,00, mas ele também escolheu por pagar parcelado, no entanto, ficou obrigado a liquidar uma única duplicata com vencimento para 04/07/2018. A empresa Alfa cobrou 6,5% ao mês de juros compostos para o pagamento parcelado.
Em 04/05/2018, a empresa Alfa foi ao Banco Beta e descontou as duas duplicatas informadas nas vendas acima. O Banco Beta utilizou a taxa de desconto racional composto (desconto financeiro) de 2,81% ao mês sobre o valor nominal de cada um desses dois títulos e, então, liberou à Empresa Alfa o valor deduzido os descontos. Com base somente nas informações apresentadas e desconsiderando-se a incidência de tributos, assinale, entre as opções a seguir, o valor líquido aproximado liberado pelo Banco Beta em 04/05/2018. Admita o mês comercial de 30 dias em todas as situações apresentadas.



