







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma pequena empresa apresenta os seguintes dados para o mês de abril de 2015:
Dados registrados | R$ |
Vendas - Valor Bruto | 50.000, 00 |
Desconto incondicional sobre vendas | 6.250,00 |
ICMS sobre vendas | 7.875,00 |
Compras - Valor Bruto | 30.000,00 |
Desconto incondicional sobre compras | 7.500,00 |
ICMS sobre compras | 4.050,00 |
Frete sobre compras | 230,00 |
Devolução de vendas | 5.000,00 |
Devolução de compras | 3.000,00 |
Seguro sobre compras | 200,00 |
Estoque Inicial de Abril de 2015 | 3.000,00 |
Estoque Final de Abril de 2015 | 3.300,00 |
Com base nessas informações, assinale a opção que apresenta as Compras Líquidas (CL) e o Resultado com Mercadorias (RCM), respectivamente:
$ 15.580,00 e $ 15.835,00
$ 15.650,00 e $ 15.525,00
$ 15.680,00 e $ 15.880,00
$ 15.880,00 e $ 15.295,00
$ 15.880,00 e $ 15.495,00
A contabilização de vendas a prazo implica na movimentação das seguintes contas:
uma de despesa, outra de passivo.
uma de ativo, outra de passivo.
uma de ativo, outra de receita.
uma de despesa, outra de ativo.
uma de ativo, outra de patrimônio líquido.
O valor do ICMS sobre essas transações a ser recolhido à Fazenda Estadual pela companhia no respectivo prazo de vencimento é, em R$, de:
18.000,00.
10.800,00.
9.600,00.
7.200,00.
6.500,00.
Um equipamento foi adquirido à vista por R$ 10.000.000,00 em 31/03/2015 e a empresa definiu sua vida útil em 8 anos. O valor realizável líquido de despesa de venda do equipamento no final do prazo de vida útil para a empresa foi estimado em R$ 4.000.000,00 e, para fins fiscais, a vida útil é definida em 10 anos. No final do ano de 2015, a empresa realizou o teste de redução ao valor recuperável para o equipamento (teste de impairment) e os valores obtidos em 31/12/2015 para a realização do teste para o equipamento foram:
− Valor justo líquido de despesa de venda = R$ 9.200.000,00
− Valor em uso = R$ 9.300.000,00
Sabendo-se que a empresa adota o método das quotas constantes para o cálculo da despesa mensal de depreciação, o valor total que impactou negativamente o resultado de 2015, exclusivamente em relação ao equipamento, foi, em reais:
Uma empresa do setor varejista de bens de consumo apresentava os seguintes dados contábeis, referentes a 31 de dezembro de 2015:
- Estoques............................................... $ 500.000,00
- Total do Ativo ....................................... $ 950.000,00
- Vendas Líquidas ................................. $ 380.000,00
- Custo das Mercadorias Vendidas ... $ 210.000,00
- Tributos (IRPJ + CSLL) ..................... $ 55.000,00
- Despesas Operacionais ................... $ 45.000,00
É correto afirmar que a Margem Líquida sobre Vendas da empresa foi:
maior que 20%.
igual a 16,6%.
menor que 15%.
maior que 18%.
igual a 15,3%.
A empresa X apresentou as seguintes movimentações no mês 02/2015:
- Compras de Mercadorias no valor de R$ 146.000,00;
- Frete sobre a compra das mercadorias no valor de R$ 560,00;
- Seguros sobre a mercadoria no valor de R$ 350,00;
- Devoluções de mercadorias no valor de R$ 1.800,00;
- Abatimento sobre as vendas no valor de R$ 3.000,00;
- Custo das mercadorias vendidas no valor de R$ 132.000,00;
- Estoque Inicial no valor de R$ 53.000,00;
Com base nos dados acima, qual o valor do estoque final a empresa X apresentou ao final do mês 02/2015?
Suponha que as operações com determinadas mercadorias estejam sujeitas ao pagamento do imposto, pelo regime de Substituição Tributária − ST, com retenção antecipada do imposto devido nas operações subsequentes, no momento da entrada interestadual, em caráter terminativo.
Considere, ainda, que o valor da operação a consumidor final seja determinado mediante o uso de Índice de Valor Adicionado – IVA e que a alíquota aplicável na operação interna a consumidor final seja de 17% do valor da operação. Considere, também, que, em um determinado período de apuração, o estabelecimento comercial atacadista “Tem de Tudo”, localizado em determinado Estado da Região Nordeste, tenha recebido, em operação interestadual, para revenda, as seguintes mercadorias:
I. 12 unidades do produto “A”, por R$ 50,00 cada, com IVA-A de 33%;
II. 6 unidades do produto “B”, por R$ 25,00 cada, com IVA-B de 50%, e
III. 24 unidades do produto “C”, por R$ 40,00 cada, com IVA-C de 100%. Considere, ainda, que a mercadoria “A” era de fabricação nacional e proveniente de São Paulo, que a mercadoria “B” era importada e proveniente do Ceará, e que a mercadoria “C” era de fabricação nacional e proveniente do Pará. Adote as alíquotas interestaduais de 7%, 4% e 12%, respectivamente.
Com os dados fornecidos e utilizando subsidiariamente o disposto do Regulamento do ICMS do Estado do Maranhão, o valor do ICMS-ST a ser retido a favor do Estado de destino, pela soma das três operações, será de
A Cia. Rex adquiriu mercadorias para serem comercializadas e desembolsou os seguintes valores:
Mercadorias: R$ 660.000,00, valor líquido dos tributos
Frete para transporte até a empresa: R$ 10.000,00, valor líquido dos tributos
Seguro das mercadorias: R$ 5.000,00
Tributos recuperáveis: R$ 65.000,00
Tributos não recuperáveis: R$ 40.000,00
Com base nestas informações, o valor das mercadorias adquiridas reconhecido como Estoque da Cia. Rex foi, em reais, de
A empresa Giramundo Ltda. comercializa guitarras elétricas para as bandas de forró em todo o Brasil. Nos meses de junho e julho de 2016, a empresa realizou as seguintes operações:
Data | Operação | Quantidade (unidades) | Preço de compra (unitár o) | Preço de venda (unitário) |
03/06116 | compra | 200 | R$ 10 |
|
16/06/16 | venda | 150 | - | R$ 20 |
25/06116 | compra | 200 | R$ 15 |
|
05/07/16 | compra | 100 | R$ 14 |
|
11/07/16 | venda | 150 | - | R$ 21 |
30/07/16 | venda | 100 | - | R$ 22 |
Sabendo que a empresa não apresentava estoque inicial e que adota o critério PEPS (Primeiro que Entra, Primeiro que Sai) para controle dos estoques, o custo das mercadorias vendidas no mês de julho foi, em reais,
1.500,00.
5.000,00.
8.350,00.
3.650,00.
3.500,00.
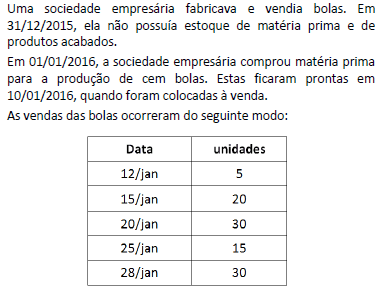
Com base nas informações acima, assinale a opção que indica o prazo médio de estocagem da empresa.



