




Questões de Concurso sobre Operações com Mercadorias - Página 17 | Gran Questões

Questões de Concurso sobre Operações com Mercadorias


Disciplina 1
Assunto 10
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
1.427 questões encontradas
Questões por página
20
Mais recentes
 
Pelo método PEPS (primeiro a entrar, primeiro a sair) de avaliação de estoque, constata-se que o valor do estoque final foi inferior a R$ 275.000,00.

C
Certo

E
Errado

A empresa Y adota para seu controle de estoque o Método PEPS. No mês de dezembro de 2015 apresentou as seguintes movimentações:

- Estoque Inicial 80 unidades no valor de R$ 12,00 cada;

- Dia 05/12/2015 compra de 100 unidades no valor de R$ 15,00 cada;

- Dia 15/12/2015 venda de 100 unidades no valor de R$ 18,00 cada;

- Dia 20/12/2015 compra de 75 unidades no valor de R$ 16,00 cada.

Com base nessas informações, qual o valor do estoque em 31/12/2015?


A
R$ 2.400,00;

B
R$ 2.640,00;

C
R$ 2.790,00;

D
R$ 2.480,00.

Uma empresa comercial realizou as seguintes operações durante o mês de agosto de 2016:
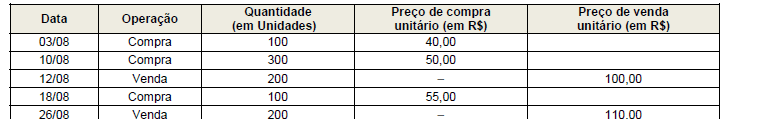
Imagem associada para resolução da questão

Sabendo que a empresa não apresentava estoque inicial e que adota o critério do primeiro que entra, primeiro que sai − PEPS para avaliação dos estoques, o custo das mercadorias vendidas no mês de agosto foi, em reais, de


A
20.500,00.

B
19.600,00.

C
19.000,00.

D
19.500,00.

E
42.000,00.

Determine o valor do orçamento de matéria-prima para um trimestre de uma empresa com as características descritas a seguir.


  1. Cada unidade produzida consome 2,5 kg de matériaprima, cujo custo é de R$ 2,00/kg.
  2. O estoque final de matéria-prima é de 20% do total de matéria-prima necessária para o próximo mês.
  3. O estoque inicial em janeiro representa 25% do total da matéria-prima necessária desse mês.

Previsão de Produção

Mês

Unidades

Janeiro

800

Fevereiro

1100

Março

1400

Abril

1700


A

R$ 16.900,00


B

R$ 23.075,00


C

R$ 24.575,00


D

R$ 16.525,00


E

R$ 17.200,00

A venda de mercadoria ocorreu no mês de dezembro, porém somente foi recebida no mês de janeiro do ano seguinte. Neste caso será contabilizada:


A

no mês em que foi recebida pelo regime de competência.


B

no mês da venda em face do regime de competência.


C

no mês da venda considerando o regime misto.


D

metade no mês da venda e a outra no mês do recebimento.


E

no mês em que ocorreu o fato gerador pelo regime de caixa.

Se o valor histórico da conta de estoques de uma entidade for superior ao valor realizável, então a diferença entre eles deverá ser reconhecida no balanço patrimonial, mediante débito em estoques.


C

Certo


E

Errado

Com relação ao conceito e à classificação dos estoques, é correto afirmar que

A
itens já processados não compõem o estoque de matérias-primas.

B
produto em processo é qualquer peça ou componente que ainda não tenha sofrido transformações.

C
compõem os produtos acabados aqueles já vendidos e ainda não produzidos.

D
materiais auxiliares e de manutenção não devem ser mantidos em estoque pela empresa.

E
produtos acabados com maior liquidez e menos sujeitos à obsolescência ou perecibilidade suportam maiores níveis de estoques.
Com base nas informações apresentadas no texto 5A2AAA, é correto afirmar que o custo total de fabricação das bicicletas ergométricas BV é igual a

A
R$ 55.000.

B
R$ 50.000.

C
R$ 45.000.

D
R$ 40.000.

E
R$ 60.000.
O Custo das Mercadorias Vendidas foi de:

A
R$ 2.346,00.

B
R$ 1.300,00.

C
R$ 2.706,00.

D
R$ 3.300,00.

E
R$ 594,00.
Em 02/05/2016, a empresa Alpha adquiriu um lote de mercadorias para revenda e incorreu nos seguintes gastos: preço de compra das mercadorias – R$ 100.000,00; frete sobre compras – R$15.000,00; seguros sobre compras – R$ 6.000,00. Nos gastos realizados pela empresa, estavam inclusos impostos não recuperáveis de R$5.000,00 e impostos recuperáveis de R$12.000,00. Em 31/05/2016, a empresa vendeu, à vista, 60% deste lote de mercadorias por R$90.000,00, valor este líquido de tributos, e pagou comissões de R$2.700,00 e fretes sobre vendas de R$5.400,00. Com base nestas informações, o lucro bruto com a venda de mercadorias referente a maio de 2016 foi, em reais, de

A
17.400,00.

B
24.600,00.

C
16.500,00.

D
37.200,00.

E
19.500,00.

A indústria AlphaPar S.A., inaugurada em maio de 2016, está desenvolvendo orçamento de caixa para os meses de julho, agosto e setembro de 2016. Em maio, as vendas atingiram R$ 200.000 e, em junho, R$ 400.000. Preveem-se vendas nos valores de R$ 600.000, R$ 500.000 e R$ 400.000, respectivamente, para julho, agosto e setembro. Das vendas realizadas, 20% foram feitas à vista; 50%, no cartão de crédito, com prazo de 30 dias; e 30%, no cartão de crédito, com prazo de 60 dias.


Nessa situação hipotética, a previsão de recebimentos da indústria AlphaPar S.A., no mês de agosto de 2016, corresponde a


A

R$ 550.000.


B

R$ 40.000.


C

R$ 190.000.


D

R$ 380.000.


E

R$ 520.000.

Determinada empresa comercial apresentava os seguintes saldos:

− Estoque inicial de 2015: R$ 50.000,00

− Estoque final de 2015: R$ 70.000,00

− Saldo inicial de Fornecedores de 2015: R$ 80.000,00

− Saldo final de Fornecedores de 2015: R$ 30.000,00

− Custo das Mercadorias Vendidas em 2015: R$ 830.000,00

Sabendo que a empresa apenas compra e revende os produtos, que a conta Fornecedores foi utilizada apenas para o registro das compras, as quais são realizadas todas a prazo e que não há tributos recuperáveis nas compras realizadas, o valor dos pagamentos realizados aos fornecedores em 2015 foi, em reais, de


A
900.000,00.

B
850.000,00.

C
880.000,00.

D
860.000,00.

E
50.000,00.
A empresa Volver S.A. adquiriu uma máquina em 31/12/2013 por R$ 2.000.000,00, data em que a vida útil econômica e o valor residual foram estimados, respectivamente, em 9 anos e R$ 380.000,00. Em 31/12/2015, a empresa Volver S.A. realizou o teste de impairment da máquina e constatou que o seu valor em uso era R$ 1.600.000,00 e o seu valor justo líquido das despesas de vendas era R$1.550.000,00. A empresa utiliza o método das cotas constantes para calcular a despesa de depreciação anual da máquina e não foram realizadas reestimativas da vida útil econômica e do valor residual. Sabendo que, antes de 31/12/2015, não foi reconhecida qualquer perda por impairment, o valor contábil da máquina em 31/12/2015 foi, em reais, de

A
1.640.000,00.

B
1.600.000,00.

C
1.550.000,00.

D
1.620.000,00.

E
1.260.000,00.

Considere a seguinte movimentação na conta de Mercadorias (estoques):


1. Compra de 100 unidades a 10,00 cada, para pagamento a prazo.

2. Compra de 50 unidades a 10,30 cada, pago à vista em dinheiro.

3. Venda de 50 unidades a 22,00 cada, para recebimento a prazo.

4. Venda de 70 unidades a 24,00 cada, sendo recebido à vista.

5. Recebimento em devolução de 10 unidades das mercadorias vendidas no item 4.

Considere, ainda, que a empresa adote o Custo Médio como critério de avaliação de seu estoque.

Assinale a alternativa que apresenta o Custo das Mercadorias Vendidas (CMV) no período em referência.


A

R$1.111,00.


B

R$2.540,00.


C

R$1.515,00.


D

R$2.780,00.


E

R$1.265,00.

O ciclo operacional de um supermercado será ampliado caso seus fornecedores concedam um prazo adicional de trinta dias para o supermercado efetuar o pagamento das compras de mercadoria.

C
Certo

E
Errado

A empresa X adquiriu, a prazo, em 1.º/4/2016, cem computadores por R$ 1.000 cada um. Em 2/4/2016, ela vendeu, à vista, 50% do estoque por R$ 100.000; em 5/4/2016, um cliente dessa empresa devolveu um computador.

Acerca dessa situação hipotética, assinale a opção correta, considerando que o estoque inicial da empresa X era igual a zero e desprezando o impacto tributário.


A
O custo das mercadorias vendidas foi inferior a R$ 48.000.

B
O estoque final em 30/4/2016 era superior a R$ 50.000.

C
Na demonstração de resultado do período, o valor da receita líquida será inferior a R$ 50.000.

D
Se as referidas transações foram as únicas que a empresa X teve no período em questão, então o lucro líquido dessa empresa foi superior ao lucro bruto.

E
O lançamento contábil correto da devolução do cliente seria a débito de fornecedor e a crédito de mercadorias em estoque.
Na compra de mercadorias à vista, caso seja utilizado o sistema de inventário permanente, deverão ser lançados estoques de mercadorias e impostos a recolher a débito, em contrapartida de disponível a crédito.

C
Certo

E
Errado
As vendas proporcionaram um lucro bruto de:

A
R$ 4.254,00.

B
R$ 5.412,00.

C
R$ 3.066,00.

D
R$ 6.600,00.

E
R$ 4.458,00.

A Cia. Compra & Revende realizou as seguintes vendas de mercadorias, em 01/06/2016:

− Vendas à vista: R$ 2.000.000,00.

− Vendas realizadas no longo prazo: R$ 3.517.735,94 (valor nominal).

A taxa de juros praticada pela empresa nas vendas a prazo foi 1% ao mês e o valor presente da venda realizada a prazo, na data da venda, era R$ 3.000.000,00.

Com base nestas informações e na regulamentação vigente, a Cia. Compra & Revende reconheceu, no momento da venda, receita de vendas, em reais, de



A
5.000.000,00.

B
5.517.735,94.

C
5.000.000,00 e Receita Financeira de R$ 517.735,94.

D
5.000.000,00 e Receita Financeira de R$ 30.000,00.

E
5.517.735,94 e Receita Financeira a apropriar de R$ 517.735,94.
 
Ir para a página:
OK
 
Gerar simulado
