







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia. Comerciante S.A. adquiriu mercadorias para serem comercializadas e pagou os seguintes valores:
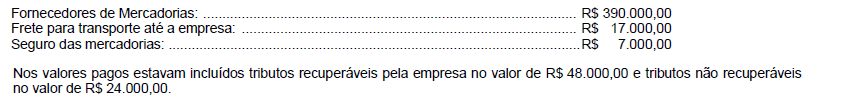
Com base nestas informações, o valor reconhecido como estoque referente às mercadorias adquiridas foi, em reais,
Uma empresa comercializa uma mercadoria importada e fez a aquisição de um único lote pagando ao fornecedor no exterior o valor correspondente a R$ 2.000.000,00. A empresa assumiu também os seguintes gastos para dispor da mercadoria em condições de venda e pagou:
− R$ 200.000,00 de frete marítimo para trazer a mercadoria até um porto no Brasil.
− R$ 80.000,00 de taxas e tarifas alfandegárias para ingresso da mercadoria no país.
− R$ 20.000,00 de imposto de importação não recuperável.
− R$ 50.000,00 para transporte da mercadoria do porto até a sede da empresa.
− R$ 30.000,00 de impostos nacionais que serão compensáveis (recuperáveis) com os impostos que incidem no momento da venda.
Sabe-se que a empresa não tinha saldo de estoque antes desta compra e que vendeu oitenta por cento (80%) do lote adquirido pelo valor líquido de tributos de R$ 2.500.000,00. O Lucro Bruto apurado pela empresa, exclusivamente em relação à parcela do lote vendido, foi, em reais:
No dia 31 de maio, uma empresa comprou, a prazo, 100 unidades de determinada mercadoria pelo valor unitário de $ 5,00, com ICMS de 17%. Em três de junho, constatando que parte da mercadoria apresentava defeito de fabricação, a empresa efetuou a devolução de 10 unidades.
D Caixa $ 41,50
D Estoques $ 415,00
D Caixa $ 50,00
D Fornecedores $ 50,00
D Estoques $ 415,00
Usando-se o método PEPS, o estoque final do produto A ao final da operação expressa no Texto 2 é:
R$ 20.400,00.
R$ 62.400,00.
R$ 18.500,00.
R$ 22.800,00.
R$ 32.200,00.
A respeito do sistema de inventário permanente, assinale a alternativa correta.
O custo da mercadoria vendida é apurado ao final de cada exercício financeiro.
A escolha do método de avaliação de estoque mais apropriado depende do grau de centralização de decisões.
Os métodos PEPS e UEPS são opostos e produzem resultados sempre distintos.
Na média ponderada móvel, o custo da mercadoria vendida é influenciado pelo custo de aquisição das mercadorias em estoque.
No ato da venda, o estoque de mercadorias é reduzido pelo custo da mercadoria mais antiga do estoque.
Considerando as informações do texto 2, o custo de produção do período foi de:
2.600;
2.450;
1.960;
1.650;
1.320.
Uma loja vende apenas um tipo de cadeira.
Em 31/12/2014, a loja possuía em seu estoque 20 cadeiras. O estoque total estava avaliado em R$ 2.000,00.
Durante o primeiro trimestre de 2014, foram feitas as seguintes transações:
• Compra de 50 cadeiras por R$ 120,00 cada. O frete de R$ 100,00 foi pago pelo comprador.
• Venda de 30 cadeiras por R$ 130,00 cada. O frete de R$ 90,00 foi pago pelo comprador.
• Compra de 20 cadeiras por R$ 125,00 cada. O frete de R$ 50,00 foi pago pelo vendedor.
• Venda de 40 cadeiras por R$ 135,00 cada. O cliente foi buscar as cadeiras na loja.
• Compra de 10 unidades de cadeira por R$ 130,00 cada. O frete de R$ 50,00 foi pago pelo comprador.
Com base nas informações acima, considerando que a empresa utiliza o método do custo médio ponderado fixo para avaliar os seus estoques, assinale a opção que indica o valor do custo das mercadorias vendidas no primeiro trimestre de 2014.
R$ 8.142,86.
R$ 8.223,81.
R$ 8.260,00.
R$ 8.365,00.
R$ 9.300,00.
No dia 01/12/2013 a empresa Comércio de Bugigangas S.A. realizou as seguintes vendas de mercadorias:
− Venda para receber a longo prazo no valor nominal de R$ 394.435,53.
− Venda à vista: R$ 400.000,00.
Se a empresa tivesse realizado somente vendas à vista, o valor total das vendas seria R$ 750.000,00. Sabendo-se que a empresa utilizava a taxa de juros de 0,8% ao mês para as vendas a prazo, a Comércio de Bugigangas S.A. reconheceu na Demonstração do Resultado de 2013, especificamente com relação às vendas efetuadas em 01/12/2013, Receita de Vendas igual a
Texto 7
A Companhia Arrozmontese Ltda. implementou um sistema de controle gerencial. Porém o sistema ainda não está pronto e precisa que o contador faça as análises. Os dados extraídos do sistema são apresentados abaixo:
Produtos | Custos Fixos | Custos Variáveis | Despesas Adm. Fixas | Despesas com Vendas Variáveis | Receita de vendas | Quantidade Vendida |
A | 500.000 | 400.000 | 300.000 | 200.000 | 1.000.000 | 1.600 |
B | 500.000 | 250.000 | 1.100.000 | 1.350 | ||
C | 600.000 | 300.000 | 1.200.000 | 1.140 | ||
D | 650.000 | 250.000 | 1.200.000 | 1.350 | ||
E | 800.000 | 400.000 | 1.300.000 | 1.610 |
Pelo relatório, todas as unidades produzidas foram vendidas.
O contador da Companhia Arrozmontese Ltda. identificou que nem todas as unidades produzidas tinham sido vendidas. A correta quantidade de unidades produzidas foi:
Produtos | Quantidade produzida |
A | 1.700,00 |
B | 1.500,00 |
C | 1.140,00 |
D | 1.350,00 |
E | 2.500,00 |
Considerando a nova quantidade de unidades produzidas e os dados do texto 7, o produto com maior margem de contribuição unitária corresponde ao produto:
A;
B;
C;
D;
E.
A Cia. Belê apresentava um estoque de mercadorias no valor de R$ 40.000,00 em 01/05/2015. No mês de maio, foram realizadas as seguintes transações:
I- aquisição de mercadorias no valor de R$ 25.000,00
II- pagamento de fretes sobre transporte de mercadorias compradas no valor de R$ 3.000,00
III- tributos recuperáveis sobre as compras de R$ 2.000,00
IV- tributos não recuperáveis sobre as compras no valor de R$ 1.500,00
V- vendas totais no valor de R$ 70.000,00 (inclusive de um imóvel da empresa)
VI- frete sobre vendas no valor de R$ 4.000,00
VII- estoque de mercadorias em 30/05/15 de R$ 38.000,00
Considerando essas operações, o valor do custo das mercadorias vendidas pela Cia. Belê no mês de maio de 2015 foi de R$:
33.500,00
28.000,00
29.500,00
28.500,00
30.500,00
Visando à modernização de sua unidade fabril, a indústria BETA Ltda. adquiriu, em 02/01/2015, um equipamento de corte, cujo valor de aquisição foi R$ 1 000 000,00, pagos ao fabricante no ato da aquisição. O ICMS destacado na nota fiscal foi de 18% e será integralmente recuperável no prazo de 4 anos, à razão de 1/48 avos por mês. Para instalação do equipamento, foi contratada empresa de prestação de serviços especializados, a qual emitiu nota fiscal de serviços no valor total de R$ 100 000,00. Sobre tal serviço, houve incidência de 5% de ISSQN.
Com base nessas informações, o valor do equipamento em questão, que estará registrado contabilmente, na data de sua entrada em funcionamento, será de
R$ 1 100 000,00.
R$ 920 000,00.
R$ 820 000,00.
R$ 915 000,00.
Em 30/09/2012, uma empresa adquiriu mercadorias para revenda pelo valor de R$ 800.000,00. A empresa ficou responsável pela retirada das mercadorias no depósito do fornecedor e incorreu em gastos com frete no valor total de R$ 3.000,00 e também em gastos no valor de R$ 2.000,00 pela contratação de um seguro contra roubo das mercadorias durante o transporte do depósito do fornecedor até o seu depósito.
Sabe-se que, em 20/11/2012, a empresa vendeu 90% do lote de mercadorias que havia comprado em 30/09/2012 pelo valor de R$ 850.000,00. O valor do Estoque referente a este lote evidenciado no Balanço Patrimonial de 31/12/2012 foi, em reais:
80.000,00
80.300,00
80.200,00
80.500,00
85.000,00
Com base nos dados abaixo, apure o resultado com a venda de determinado produto de uma sociedade empresária:
FICHA DE CONTROLE DE ESTOQUES LASANHA | |||||||||
ENTRADAS | SAÍDAS | SALDOS | |||||||
Movto | QTDE | $ UNIT | $ TOTAL | QTDE | $ UNIT | $ TOTAL | QTDE | $ UNIT | $ TOTAL |
SI | 15.000 | R$ 1,67 | 25.000 | ||||||
1 | 120.000 | R$ 1,39 | 166.824 | 120.000 | R$ 1,39 | 166.824 | |||
15.000 | R$ 1,67 | 25.000 | 0 | R$ - | 0 | ||||
115.000 | R$ 1,39 | 159.873 | 5.000 | R$ 1,39 | 6.951 | ||||
total | 120.000 | - | 166.824 | 130.000 | 184.873 | 5.000 | R$ 1,39 | 6.951 | |
Sabe-se que o preço de venda da Lasanha é de $4,50 a unidade, inclusos os impostos de 18% de ICMS, PIS de 1,65% e COFINS de 7,6%.
O Resultado com a Venda do produto foi de:
R$ 425.588,30.
R$ 226.496,25.
R$ 240.714,50.
R$ 340.146,80.



