







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Identifique, nas alternativas abaixo, como é composto o custo de transformação.
Matéria-prima + mão de obra direta
Matéria-prima + mão de obra indireta
Mão de obra direta + gastos gerais de fabricação
Gastos gerais de fabricação + despesas
Despesas + mão de obra direta
Uma firma obteve um resultado com mercadorias (RCM) de $ 800. A contabilidade apurou os seguintes valores no exercício:
Receita de Vendas – $ 2.500.
Estoque Inicial de Mercadorias – $ 900.
Estoque Final de Mercadorias – $ 800.
Com base nessas informações, é correto afirmar que as compras de mercadorias no período totalizaram
A empresa GAMA Ltda. iniciou suas atividades em 01/01/2014, visando comercializar três produtos: X, Y e Z. E decidiu adotar o método PEPS para avaliação de seus estoques. Em função da sua atividade e dos produtos comercializados, a empresa GAMA Ltda. é contribuinte do ICMS, estando sujeita à sistemática de débito e crédito do referido tributo. A mesma condição se aplica aos seus fornecedores. A alíquota do ICMS,incidente sobre todos os produtos, é 18%. A seguir são apresentadas as compras de mercadorias para revenda ocorridas em janeiro/2014:
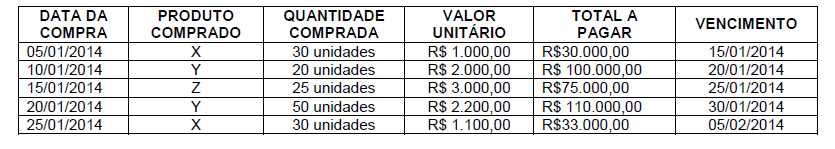
No dia 26/01/2014, um cliente adquiriu 15 unidades de cada um dos três produtos comercializados pela empresa GAMA Ltda.
No dia 30/01/2014, um segundo cliente adquiriu 30 unidades do produto X, 10 unidades do produto Y e 10 unidades do produto Z.
O valor do CMV (Custo das Mercadorias Vendidas) apurado pela empresa GAMA Ltda., relativo à operação de venda realizada no dia 30/01/2014 e o saldo do estoque remanescente após tal operação são, respectivamente,
Uma empresa comercial fez uma compra de mercadorias para seu estoque. O pedido foi realizado no dia 01/02/20x5; a nota fiscal foi emitida com data de 10/02/20x5; a data de pagamento foi fixada para 15/02/20x5; as mercadorias foram entregues em 12/02/20x5; e, o pagamento foi efetuado com atraso, no dia 16/02/20x5. Considerando as informações apresentadas e os procedimentos para o registro contábil adequado, é correto afirmar que a data de registro da entrada da mercadoria é
01/02/20x5.
10/02/20x5.
12/02/20x5.
15/02/20x5.
16/02/20x5.
Considere os itens a seguir da fábrica de móveis
• Matéria prima
• Folha de pagamento do escritório
• Folha de pagamento da fábrica
• Energia elétrica da fábrica
• Desgaste mas máquinas do escritório • Material de limpeza do escritório
• Aluguel da fábrica
• Seguros do pessoal da administração
Compõem os custos da fabricação os seguintes itens:
A empresa X, em 01 de maio de 2013, apresentava 50 unidades da mercadoria alfa em estoque, adquiridas ao custo de 10,00 a unidade. No decorrer do mês de maio, ocorreram os seguintes fatos, desconsiderando os tributos:
I. 15 de maio: aquisição de 100 unidades de alfa ao custo unitário de 11,50.
II. 20 de maio: aquisição de 150 unidades de alfa ao custo unitário de 13,00.
III. 25 de maio: venda de 230 unidades de alfa ao valor unitário de 20,00. A empresa X, para controle de seu estoque, adota o método PEPS.
De acordo com as informações dadas, assinale a alternativa correta.
Uma empresa comercial adquiriu, à vista, mercadorias para revenda por R$ 1.200.000,00. Nesse valor estavam embutidos R$ 155.000,00 de ICMS e R$ 200.000,00 de IPI, mais o gasto adicional de R$ 1.000,00 com frete e seguro de transporte das mercadorias adquiridas. Nessa situação, o custo de aquisição dessas mercadorias foi inferior a R$ 1.000.000,00.
Certo
Errado
A primeira e única operação de venda da Cia Sendor aconteceu em 10 de dezembro de x0. Nessa data, ela vendeu um produto de R$100,00 em doze parcelas de R$10,00. O primeiro vencimento aconteceu em janeiro de x1. Na contabilidade da Cia Sendor, em 31 de dezembro de x0 essa operação gerou um:
decréscimo de R$100,00 na conta de estoque;
saldo líquido de R$100,00 na conta de clientes;
saldo líquido de R$120,00 na conta de clientes;
decréscimo de R$120,00 na conta de estoque;
saldo devedor de R$20,00 na conta de rendas a apropriar.
A Sapataria Padrão registrou, em abril de X1, além do estoque inicial, as seguintes entradas e saídas de mercadorias:
Estoque inicial 280 peças ao preço unitário de ........................R$ 100,00
Dia 02.04.X1 - compra de 150 peças ao preço unitário de........R$ 105,00
Dia 04.04.X1 - venda de 190 peças por...............................R$ 23.000,00
Dia 06.04.X1 - compra de 100 peças ao preço unitário de.......R$ 110,00
Dia 15.04.X1 - compra de 120 peças ao preço unitário de.......R$ 115,00
Dia 20.04.X1 - venda de 150 peças por.................................R$ 19.000,00
Dia 25.04.X1 - venda de 100 peças por...............................R$ 12.000,00
No inventário periódico, esses dados, apurados pelo método PEPS, apresentaram, ao final do período, o seguinte Estoque final:
O reconhecimento inicial de um ativo intangível deve ser feito por meio de seu custo. Após esse reconhecimento inicial, e se não houver restrição por parte de lei ou norma legal regularmente estabelecida, a entidade pode optar pelo método de custo ou pelo método de reavaliação para atualizar o valor contábil desse ativo.
Certo
Errado
Uma empresa iniciou suas atividades em março de 2014.
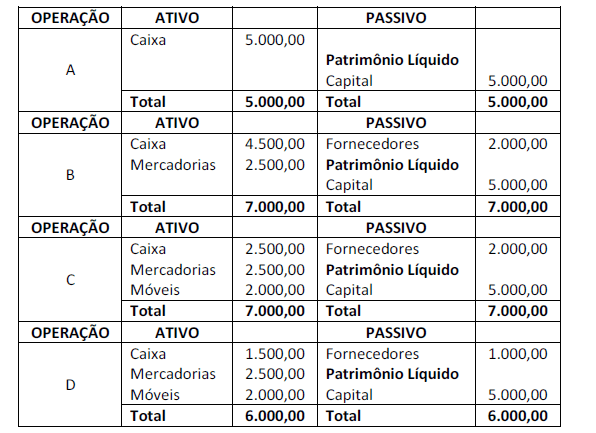
Acerca das operações que deram origem a cada situação patrimonial no primeiro mês de funcionamento da empresa, marque V para as verdadeiras e F para as falsas.
( ) Operação A – Integralização de Capital em dinheiro, no valor de 5.000,00.
( ) Operação B – Aquisição de Mercadorias no valor de 2.500,00, para pagamento a prazo.
( ) Operação C – Aquisição de Móveis com pagamento à vista no valor de 2.000,00.
( ) Operação D – Pagamento de parte da dívida com Fornecedores, no valor de 1.000,00.
A sequência está correta em
Em 01/01/2011, uma entidade adquiriu móveis para seu escritório no valor de R$ 50.000,00. Os móveis têm vida útil estimada em seis anos e, ao final do sexto ano, a entidade pretende doá-los. Na data, são estimados gastos de R$ 2.000,00 (a valor presente) com a remoção.
O frete para a entrega dos móveis é de R$ 500,00, e os custos de montagem, de R$ 400,00. No entanto, no momento em que a entrega foi feita, o funcionário da loja arranhou a parede, e a entidade incorreu em gastos de R$ 1.000,00 para pintá-la novamente. Como pedido de desculpas, o funcionário não cobrou pela montagem dos móveis.
O valor contábil dos móveis, em 31/12/2013, era de
R$ 25.250,00.
R$ 26.250,00.
R$ 26.950,00.
R$ 26.450,00.
R$ 23.750,00.



