







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em cada círculo está inscrito o nome de uma empresa. A seta indica a participação no capital da outra empresa. No retângulo, está o percentual dessa participação.
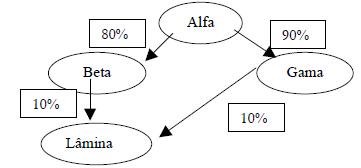
Assinale a opção correta.
A empresa Alfa controla indiretamente a empresa Lâmina
A empresa Beta controla a empresa Lâmina.
A empresa Gama controla a empresa Lâmina.
A empresa Gama controla a empresa Beta.
A empresa Alfa controla a empresa Beta
A Cia. X avaliará seu Investimento em sua Controlada, Cia. Y, pelo Método da Equivalência Patrimonial. A sua participação no capital da Cia. Y é de 25%:
Cia. X
Ativo
Investimentos
Participação na Cia.Y R$ 100.000,00
Cia. Y
Patrimônio Líquido
Capital R$ 300.000,00
Reserva de Capital R$ 100.000,00
Momento 1: A Cia. Y obteve um Lucro Líquido de R$ 80.000,00;
Momento 2: A Cia. Y distribui R$ 40.000,00 em Dividendos;
Momento 3: A Cia. Y reavalia seu Ativo em R$120.000,00;
Momento 4: A Cia. Y aumenta seu Capital com reservas em R$ 80.000,00;
O valor da conta Investimentos/Participação na Cia. Y, da Cia. X no momento 4, será :
R$ 120.000,00
R$ 140.000,00
R$ 150.000,00
R$ 180.000,00
R$ 190.000,00
A Cia. Jovial, controlada da Cia. Época, em um determinado exercício reconhece como ajustes de exercícios os efeitos relevantes decorrentes de efeitos da mudança de critério contábil. Neste caso, a controladora que avalia seu investimento pelo método de equivalência patrimonial, deverá:
registrar o efeito correspondente à sua participação em seu resultado como item operacional.
proceder à realização de assembléia extraordinária e dar conhecimento aos acionistas minoritários do fato ocorrido na controlada.
apenas efetuar a evidenciação do fato em notas explicativas e constar em ata de assembléia extraordinária.
lançar também como Ajustes de Exercícios Anteriores o valor proporcional à sua participação societária.
apenas fazer a evidenciação do fato em notas explicativas, tendo em vista que o fato não afeta o seu resultado.
Com base nas informações acima, indique o valor mínimo que a Cia. Boreal deveria pagar para tornar- se a controladora da empresa transportadora.
R$ 4.500.000
R$ 3.000.010
R$ 3.000.000
R$ 2.250.010
R$ 1.500.000
Para possuir a preponderância nas deliberações sociais de modo permanente e com segurança na Cia. Beneficiadora de Cereais, a Cia. Boreal deve possuir pelo menos:
50% do capital total da investida.
40% das ações totais da investida.
33,3% do patrimônio líquido da investida.
25% das ações ordinárias da investida.
16,7% do capital votante da investida.
A Companhia Delta, no encerramento do exercício de 2002, obteve as seguintes informações, conforme segue:
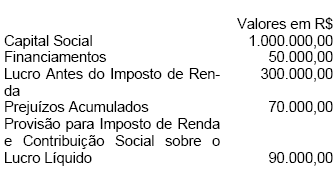
Estatutariamente as participações no resultado são: empregados 10%; administradores 10%. Assinale o valor do Lucro Líquido do Exercício.
Lucro Líquido do Exercício
Valores em R$
183.400,00
170.100,00
168.000,00
153.000,00
150.000,00
A Cia. Omega comprou, à vista, ações representativas de 20% do capital social da Cia. Delta, tendo pago o equivalente a R$ 350 000,00 na transação. Na ocasião, o Patrimônio Líquido da investidora montava a R$ 3 000 000,00 e o da investida, a R$ 1 500 000,00. Pode-se concluir, diante dos fatos expostos, que
a Cia. Delta e a Cia. Omega não são coligadas.
o investimento na Cia. Delta não é relevante para a Cia. Omega.
houve pagamento de ágio na aquisição do investimento.
a Cia. Omega deve avaliar o investimento na Cia. Delta pelo custo de aquisição.
o investimento efetuado na Cia. Delta tem caráter temporário.
É correto afirmar que
a cisão total é a operação pela qual a companhia transfere a totalidade de seu patrimônio para, em conjunto com uma ou mais pessoas jurídicas, formar uma sociedade nova que as sucederá em seus direitos e obrigações.
a incorporação parcial é a operação pela qual a companhia, por meio da divisão do capital, transfere uma parcela de seu patrimônio para outra, já existente ou criada especialmente para tal fim.
a fusão é a operação pela qual uma ou mais sociedades são absorvidas por outra, a qual lhes sucederá em todos os direitos e obrigações.
as avaliações patrimoniais, nas operações de incorporação, fusão e cisão, devem ser preferencialmente efetuadas pelo valor contábil, já que esta é a tendência mundial.
a pessoa jurídica que absorver o patrimônio de outra em virtude de incorporação, fusão ou cisão, da qual detenha participação societária adquirida com ágio em função de expectativa de rentabilidade futura da investida, deverá registrá-lo em conta de ativo diferido, para posterior amortização.
As participações de administradores e empregados nos lucros da companhia são calculadas com base no lucro líquido do exercício,
após a constituição da provisão para o imposto de renda e da reserva legal.
antes da constituição da provisão para o imposto de renda e do pagamento de dividendos.
após a constituição da provisão para o imposto de renda e da dedução, se houver, dos prejuízos acumulados.
descontado o dividendo obrigatório a ser pago aos acionistas.
antes da dedução da provisão do imposto de renda, da compensação dos prejuízos acumulados e após a dedução do dividendo obrigatório.
Na preparação das demonstrações contábeis consolidadas, os lucros registrados de operações entre controladora e controladas devem ser eliminados.
lucros na alienação de participações societárias.
Sendo o percentual de participação da Cia. A na Cia. B relativo ao capital total, pode-se afirmar que
a Cia. I é equiparada a controlada de "D".
a Cia. B participa indiretamente de "I" com 7%.
a participação de "A" em "B" é relevante em "I".
a Cia. A participa indiretamente de "I" com 10,7%.
a Cia. H participa indiretamente de "I" com 10,7%.
O valor nominal unitário das ações da Cia. Itaipu é R$2,00; em março de 2002 a empresa aumenta o seu capital ordinário em 60.000 ações ordinárias para subscrição apenas no mercado primário. A Cia. Itararé subscreve e integraliza nessa operação o valor de R$60.000,00; esse fato contábil gera:
um fato contábil misto aumentativo na contabilidade da investida.
um percentual de participação maior da investidora na investida.
a identificação da perda do controle indireto da Cia. Ita.
o reconhecimento de uma perda de capital pela investidora.
o registro de um ganho de capital pela Cia. Itararé.
Dos dividendos distribuídos qual o percentual que caberá aos acionistas ordinários.
25,0%
33,3%
40,0%
41,7%
58,3%
Na incorporação de uma sociedade anônima fechada por sua controladora, também fechada, os acionistas minoritários da controlada não têm direito de retirar-se dela.
De acordo com a legislação fiscal, podem ser excluídos do lucro líquido para determinação do lucro real (tributável) resultados positivos de participações societárias avaliadas pelo método de equivalência patrimonial.
Na elaboração da demonstração do resultado consolidado, o ganho ou a perda de equivalência patrimonial da controladora, proveniente do resultado da controlada, é eliminado.



