







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com o disposto na Instrução CVM 319/1999, nas operações de fusão de companhia controladora com controlada, o cálculo da relação de substituição das ações dos acionistas controladores, deverá:
avaliar em qualquer circunstância a cotação das ações preferenciais em bolsa.
incluir o saldo do ágio pago na aquisição da controlada.
eliminar o saldo do ágio pago na aquisição da controlada.
inserir o saldo do ágio pago na aquisição da controladora.
incluir o valor do ágio pago favorecendo diretamente as ações preferenciais.
A existência de conta "pró-labore", que representa valores pagos aos sócios, contraria o princípio da entidade.
Equiparam-se às coligadas as sociedades quando uma participa indiretamente da outra com 10% ou mais do seu capital votante, sem controlá-la.
No balanço de cisão de companhia aberta, a participação dos acionistas não-controladores no patrimônio líquido e no lucro do exercício será destacada, respectivamente, no balanço patrimonial e na demonstração do resultado do exercício.
Os componentes do ativo e passivo, as receitas e as despesas de uma sociedade controlada em conjunto, em função de operação de joint venture ou não, deverão ser agregados às demonstrações contábeis consolidadas das investidoras, na proporção da participação de cada uma dessas investidoras no capital social da sociedade controlada em conjunto.
Sempre que os custos de produção apresentarem valor inferior aos preços de mercado, os estoques de produtos acabados serão avaliados a preços de mercado
São denominadas sociedades controladas em conjunto
as sociedades nas quais nenhum acionista possua direitos de sócio que lhe assegure de modo permanente preponderância nas deliberações sociais ou poderes de eleger ou destituir a maioria dos administradores.
as associações de empresas constituídas sob a forma de consórcios, com finalidade própria e determinada por estatuto nas quais o valor contábil investido por seus investidores tenha o mesmo percentual.
o conjunto de sociedades desobrigadas da elaboração das demonstrações contábeis consolidadas por não serem companhias abertas mesmo que as participações societárias dos acionistas sejam de idêntico valor.
as associações de investidores constituídas na forma de participação recíproca com finalidade própria determinada por estatuto ou contrato social com prazo de vida útil determinado.
as associações de investidores constituídas na forma de consórcio cujo patrimônio líquido seja respaldado apenas por disponibilidades e possua finalidade própria determinada por estatuto ou contrato social com prazo de vida útil determinado.
Ao encerrar o exercício social, em 31/12/01, a Hones Horses S/A apurou um lucro líquido de R$ 160.000,00 após a provisão para o Imposto de Renda e para a Contribuição Social sobre o Lucro, mas antes das participações.
Ao promover a destinação do resultado do exercício, a empresa deverá considerar os seguintes eventos:
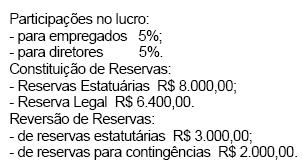
Após a contabilização desses fatos, e considerando que a empresa não prevê no estatuto a forma de distribuição de dividendos, o Dividendo Mínimo Obrigatório, a ser calculado sobre o lucro ajustado nos termos da lei, e proposto à Assembléia- Geral, deverá ser no valor de
R$ 35.000,00
R$ 65.000,00
R$ 67.500,00
R$ 69.000,00
R$ 70.000,00
O prazo máximo para amortização do ágio ou deságio decorrente de expectativa de resultado futuro, conforme estabelecido por Instrução/CVM, é de:
O registro contábil efetuado quando da aquisição de participações societárias relevantes com deságio, de acordo com a Instrução CVM 247/76, envolve:
lançamentos em subcontas do grupo Permanente Investimentos.
reconhecimento de receitas não-operacionais de lucros com investimentos.
lançamento de crédito em ganhos com investimentos permanentes.
registro em participação societária apenas pelo valor líquido pago.
a apropriação em resultados de exercícios futuros do valor do deságio.
A aquisição, por R$ 2 bilhões, do controle acionário de uma companhia cujo valor de patrimônio líquido do investimento seja de R$ 1,5 bilhão implicará o registro de um ganho com a equivalência patrimonial de R$ 500 milhões no momento da compra.
O registro pelo método de equivalência patrimonial na investidora faz que esta reconheça o ganho havido na coligada ou controlada e aumenta o seu lucro tributável pelo imposto de renda e pela contribuição social sobre o lucro.
É mantido o investimento de participação acionária de controle indireto no balanço consolidado envolvendo toda a cadeia de empresas, controladas direta e indiretamente.
Quando há elevação do percentual de participação da controladora no capital social da controlada, não há, necessariamente, redução no valor da participação minoritária, referente à controlada, no balanço consolidado.
A empresa Juruá S/A, controladora do Grupo Solimões, evidencia, em um determinado período, os valores de 140 milhões como Participações Societárias e 250 milhões como total de Patrimônio Líquido. No mesmo período, essa empresa possui 5% do capital preferencial da Cia. Rio Negro, que é de 90.000.
Com base nas informações anteriores, identifique o procedimento contábil correto a ser aplicado nessas circunstâncias.
os dividendos, quando pagos pela investida, devem ser registrados como receita.
as alterações ocorridas no Patrimônio Líquido da investida são simultaneamente reconhecidas na investidora.
a empresa investida é reconhecida como equiparada à empresa Coligada no processo de Consolidação.
na distribuição dos lucros da investida, os dividendos provisionados representam ingressos de Disponibilidades.
na avaliação dessa participação societária, aplica-se a equivalência patrimonial.
O valor do dividendo por ação a ser distribuído aos acionistas portadores de ações preferenciais classe B.
R$0,133
R$0,121
R$0,110
R$0,100
A diferença verificada entre o montante inscrito no Ativo Permanente Investimentos - Participações Societárias e o resultante da aplicação do método de equivalência patrimonial é classificado como:
receita ou despesa operacional.
item do patrimônio líquido da investidora.
receita e despesa não-operacional.
ganhos e perdas não-operacionais.
receita de ágio em investimentos.
O patrimônio líquido de uma controlada de companhia aberta que tenha se elevado de 1 milhão para 2 milhões, de um exercício social para o outro, com a manutenção do percentual de participação acionária de todos os acionistas, estará gerando, certamente, um ganho de equivalência patrimonial para a sua controladora de 100% do valor do seu investimento.



