







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As perdas permanentes em investimentos avaliados pelo método da equivalência patrimonial são denominadas de perdas efetivas, segundo a Instrução CVM 247/96, quando provenientes de:
Eventos que possam indicar perda total de créditos contra coligadas e controladas.
Perdas resultantes do processo de produção industrial de controladas e coligadas não provisionadas.
Eventos que possam prever perda parcial ou total do valor contábil do investimento.
Eventos que resultarem em perdas não provisionadas pelas coligadas e controladas em suas demonstrações contábeis.
Situação de elevado risco de paralisação de operações de coligadas ou controladas.
Assinale a opção que corresponde a um correto tratamento contábil relativo a investimentos no exterior.
Os investimentos em controladas ou coligadas existentes no exterior devem obrigatoriamente fazer a consolidação de balanços independentemente da relevância do valor investido.
O método da equivalência patrimonial deve ser adotado para avaliar participações societárias tanto em controladas como em coligadas, sempre que essas forem relevantes.
Independentemente da relevância do investimento no exterior, deve ser utilizado o método de equivalência patrimonial mesmo quando se tratar de filiais ou agências no exterior.
A avaliação de investimentos societários em empresas estrangeiras deverá ser feita pelo método do custo identificado pela taxa média de câmbio do mês em que o mesmo for efetivado.
Na adoção de critérios contábeis divergentes daqueles utilizados pela investidora brasileira, os valores apurados no exterior devem ser apenas convertidos à taxa de câmbio média do período contábil de referência.
Na verificação de saldos de ágio ou deságio em investimentos societários em coligadas ou controladas cujo patrimônio líquido se torna negativo, em um determinado período, o procedimento contábil indicado é:
evidenciar esse fato apenas nas demonstrações consolidadas.
manter o investimento sem ajustá-lo evidenciando o fato em notas explicativas.
amortizar integralmente os saldos existentes de ágio ou de deságio.
não reconhecer o valor negativo do investimento e evidenciar o fato em notas explicativas.
construir uma reserva de capital para amortizar possíveis perdas existentes.
Assinale a opção que completa corretamente a
expressão:
Na atividade empresarial ...
os débitos da entidade titular do patrimônio são creditados em contas patrimoniais.
os créditos da entidade titular do patrimônio são creditados em contas patrimoniais
os custos e ingressos do período deverão ser debitados em contas do resultado do exercício
os estoques finais de mercadorias devem ser avaliados a preço de custo ou de mercado, se este for maior.
a classificação dos débitos e créditos em curto e longo prazo deve obedecer a duração do exercício social ou do ciclo operacional, se este for menor.
Uma empresa é considerada controlada pelo governo federal, quando este tiver uma participação acionária superior a 50% mais uma ação no total das preferenciais.
Um país lançou bônus no mercado internacional de valor nominal, cada bônus, de US$ 1.000,00, com dez cupons semestrais no valor de US$ 50,00 cada, vencendo o primeiro cupom ao fim do primeiro semestre e assim sucessivamente até o décimo semestre, quando o país deve pagar o último cupom juntamente com o valor nominal do título. Considerando que a taxa de risco do país mais a taxa de juros dos títulos de referência levou o país a pagar uma taxa final de juros nominal de 12% ao ano, calcule o deságio sobre o valor nominal ocorrido no lançamento dos bônus, abstraindo custos de intermediação financeira, de registro, etc.
Observe os dados a seguir.
- lucro líquido do exercício:100
- reversão da reserva de lucros a realizar de exercícios anteriores: 15
- destinação do lucro líquido para reserva de lucros a realizar: 20
- reversão da reserva para contingências de exercício anteriores: 10
- destinação do lucro líquido para reserva legal: 5
O valor dos dividendos obrigatórios, calculado na razão de 25% sobre o lucro ajustado, tendo como base os dados acima será de
100
25
125
75
35
Os dividendos passivos devem apresentar um saldo inferior a R$ 36.000.000,00.
A incorporação é a operação pela qual uma ou mais sociedades são absorvidas por outra, que as sucede em todos os direitos e obrigações.
Em uma operação de joint venture de que resulte o controle conjunto, nenhuma das controladoras poderá consolidar a controlada.
A participação minoritária deve ficar com um valor inferior a R$ 32.000.000,00.
A cisão é a operação pela qual a companhia transfere parcelas do seu patrimônio para uma ou mais sociedades, constituídas para esse fim ou já existentes, sem extinguir a companhia cindida, mesmo se houver versão de todo o seu patrimônio, ou dividindo-se o seu capital, se parcial a versão.
Balancete de final de exercício da Cia. Moliterno
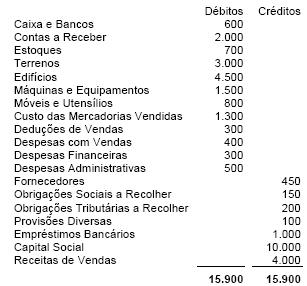
Na incorporação de uma sociedade controlada pela sua controladora, os acionistas minoritários da empresa incorporada passam a ser acionistas da incorporadora.
A fusão é a operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações.
Em um investimento avaliado pelo método da equivalência patrimonial, a constituição da Reserva de Reavaliação de Ativo Imobilizado na investida origina o seguinte lançamento na investidora:
Débito de "Ativo Permanente - Investimentos", subgrupo "Reserva de Reavaliação de Coligadas e Controladas" e crédito de "Resultado do Exercício", subgrupo "Resultado Apurado na Equivalência Patrimonial".
Débito do "Patrimônio Líquido" subgrupo "Reserva de Reavaliação de Coligadas e Controladas" e crédito do "Ativo Permanente" subgrupo "Reserva de Reavaliação de Coligadas e Controladas".
Débito de "Resultado do Exercício" subgrupo "Resultado da Equivalência Patrimonial" e crédito de "Ativo Permanente" subgrupo "Investimentos Avaliados pela Equivalência Patrimonial".
Débito de "Ativo Permanente – Imobilizado" e crédito do "Patrimônio Líquido" subgrupo "Reserva de Reavaliação de Coligadas e Controladas".
Débito de "Ativo Permanente - Investimentos" subgrupo "Investimentos Avaliados pela Equivalência Patrimonial" e crédito no "Patrimônio Líquido" subgrupo "Reserva de Reavaliação de Coligadas e Controladas".
A contabilização do ágio/deságio verificado no processo de incorporação de controladora por sua controlada quando o fundamento econômico tiver sido a expectativa de resultado futuro, é feita:
a débito de conta específica do ativo imobilizado quando se tratar de ágio
a crédito de conta especifica do ativo diferido quando se tratar de deságio
a débito de conta específica do ativo diferido quando se tratar de ágio
a crédito de conta específica do ativo imobilizado quando se tratar de ágio
a crédito de conta específica do ativo imobilizado quando se tratar de deságio
De acordo com a Instrução CVM 247/96, poderão ser excluídas da obrigatoriedade de Consolidação de Demonstrações Financeiras:
todas as companhias abertas que tiverem mais de 30% do seu patrimônio líquido representado por investimentos em controladas
sociedades controladas que apresentarem efetivas e claras evidências de perda de continuidade
sociedades controladas que apresentarem efetivas e claras evidências de manutenção da continuidade
todas as companhias abertas que tiverem menos de 30% do seu patrimônio líquido representado por investimentos em controladas
sociedades controladas que não se configurem como parte relacionada e não operem com a controladora
O método da Equivalência Patrimonial reconhece, na investidora, as alterações ocorridas nas empresas investidas quando estas afetarem:
O Ativo Circulante das Controladas e Coligadas.
O Ativo Permanente das empresas Controladas.
Os ativos não circulantes das companhias Investidas.
O Patrimônio Líquido das empresas Investidas.
O Passivo Exigível de Longo Prazo das Investidas.
De acordo com a Instrução 247/96 da CVM, são consideradas participações societárias equiparadas às coligadas quando uma sociedade participa da outra
com 5% ou mais do capital votante e mais de 20% do Exigível a Longo Prazo sem, entretanto, ocorrer dependência financeira
com 5% do capital votante sem, entretanto, controlá-la, independentemente da participação total do capital da investida
com 10% ou mais do capital total da investida sem, entretanto, controlá-la, independentemente da participação total no Exigível da investida
com 10% ou mais do capital votante exercendo o controle econômico e administrativo, independentemente da participação total do capital da investida
com 10% ou mais do capital votante sem, entretanto, controlá-la, independentemente da participação total do capital da investida



