




Questões de Concurso sobre Patrimônio


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
812 questões encontradas
Questões por página
20
Mais recentes
 
Para o registro das transações dos eventos econômicos ocorridos numa entidade, a Contabilidade se utiliza de um sistema de partidas dobradas no qual existem contas de natureza devedora (contas débito) e contas de natureza credora (contas crédito). Considerado esse fato, é correto afirmar que, no plano de contas de uma entidade,

A
contas devedoras sempre controlam as obrigações a pagar e as contas credoras sempre controlam os direitos a receber.

B
contas devedoras são as contas de receita e contas credoras são as contas de despesa.

C
desconsideradas as provisões, as contas do ativo são contas débito e as contas do passivo são contas crédito.

D
o ativo tem seu valor aumentado por lançamento a crédito e o passivo tem uma diminuição de valor com um lançamento a débito.

E
o ativo diminui de valor com um lançamento a débito e aumenta com um lançamento a crédito.

Determinada entidade, realizando um levantamento patrimonial, constatou a existência de dois veículos no valor de R$ 40.000,00 cada um; um imóvel, que usa como sede, no valor de R$ 200.000,00; estoques de mercadorias para revenda, no valor de R$ 100.000,00; móveis e utensílios no valor de R$ 50.000,00; uma máquina já sem utilidade, totalmente depreciada, comprada por R$ 40.000,00, por cuja retirada concordou em pagar R$ 2.000,00, em 45 dias; uma dívida com os fornecedores de mercadorias, para pagamento em trinta dias, no valor de R$ 50.000,00; impostos a pagar no valor de R$ 27.000,00; duplicatas descontadas junto ao banco no valor de R$ 50.000,00, por cujo pagamento a entidade é responsável junto ao banco.

Nesse contexto, o patrimônio líquido dessa entidade é de


A
R$ 430.000,00.

B
R$ 480.000,00.

C
R$ 301.000,00.

D
R$ 261.000,00.

E
R$ 383.000,00.
O patrimônio líquido pode ser estudado de diferentes perspectivas, como, por exemplo, dos pontos de vista legal, contábil e econômico. Considerando-se essas vertentes, é correto afirmar:

A
contabilmente, o patrimônio líquido corresponde à diferença entre ativos totais e passivos exigíveis.

B
economicamente, o patrimônio líquido é o valor de mercado de uma entidade.

C
legalmente, o patrimônio líquido pode ser entendido como o valor de responsabilidade dos sócios em relação às obrigações de uma entidade, no caso de uma empresa S.A.

D
o patrimônio líquido contábil é o conjunto dos fluxos de caixa futuros da entidade trazidos a valor presente pelo seu custo de oportunidade.

E
economicamente, o patrimônio líquido é obtido trazendo os fluxos de resultados previstos a valor presente pelo seu custo de oportunidade.
O aspecto quantitativo do patrimônio trata da natureza dos elementos que o compõem até determinado grau de particularização que permita a perfeita compreensão do componente patrimonial.

C
Certo

E
Errado
Os financiamentos obtidos no BNDES, com juros abaixo dos padrões do mercado, têm de ser ajustados a valor presente com base na média das taxas do mercado de dívidas de longo prazo.

C
Certo

E
Errado

A empresa Exemplo S.A. apresentou, em 31 de dezembro de 2016, o total do Patrimônio Líquido no valor de R$ 150.000,00. Durante o ano de 2017, a empresa apresentou as seguintes movimentações no seu Patrimônio Líquido:
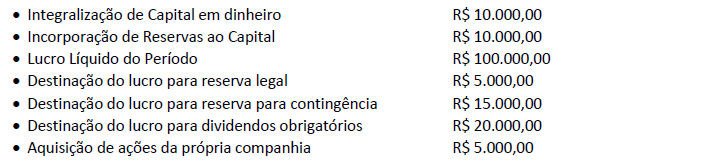
Imagem associada para resolução da questão

O total do Patrimônio Líquido da empresa Exemplo S.A. em 31 de dezembro de 2017 foi de:


A
R$ 235.000,00.

B
R$ 245.000,00.

C
R$ 240.000,00.

D
R$ 250.000,00.
Ao analisar diversos Balanços Patrimoniais de empresas, um analista percebe que tanto o lado esquerdo como o lado direito desse tipo de relatório contábil sempre apresentam o mesmo total em unidades monetárias. Uma maneira de entender essa constatação é que tanto as aplicações como as origens de recursos da empresa são sempre retratadas, respectivamente, como:

A
“Ativo” e “Passivo + Patrimônio Líquido”;

B
“Passivo + Patrimônio Líquido” e “Ativo”;

C
“Patrimônio Líquido” e “Ativo”;

D
“Patrimônio Líquido” e “Passivo”;

E
“Passivo” e “Patrimônio Líquido”.

O objetivo da mensuração de Ativos e Passivos é selecionar bases que reflitam de modo mais adequado o custo dos serviços, a capacidade operacional e a capacidade financeira da entidade de forma que seja útil para a prestação de contas e tomada de decisão. Na mensuração dos passivos, montante que corresponde à baixa imediata da obrigação, ou seja, aquele que o credor aceita no cumprimento da sua demanda ou que terceiros cobrariam para aceitar a transferência do passivo do devedor, é denominado:


A

Valor de mercado.


B

Preço presumido.


C

Custo de liberação.


D

Montante atualizado.

As ações bonificadas, recebidas sem custo para a companhia, serão contabilizadas pelo valor patrimonial que lhes for atribuído quando não possuírem valor nominal.

C
Certo

E
Errado

Uma entidade pode aumentar o seu capital social por meio da captação de novos sócios ou do aumento da participação desses, mas também por incorporação de valores já reconhecidos no Patrimônio Líquido.

O item patrimonial que pode ter valores alocados para aumento do capital social é:


A
ações em tesouraria;

B
ajustes acumulados de conversão;

C
ajustes de avaliação patrimonial;

D
reservas de lucros;

E
resultado de operações com acionistas não controladores.
Segundo Ribeiro, conta é o nome técnico que identifica um Componente Patrimonial (Bem, Direitos, Obrigação ou Patrimônio Líquido) ou um Componente de Resultado (Despesas ou Receitas) de acordo com essa informação, assinale a alternativa incorreta:

A
Função da conta é a sua razão de ser.

B
Funcionamento da conta refere-se à situação em que a conta será debitada e ou creditada.

C
A natureza da conta indica se o saldo é devedor ou credor.

D
Classificação, código e grau da conta significam a mesma coisa.

E
Todos os acontecimentos que fazem parte do dia a dia da empresa, responsáveis pela gestão do patrimônio, como compras, vendas, pagamentos, recebimentos, são registrados pela contabilidade por meio de contas.

Em determinado período, a empresa Dom Casmurro Comercial apresentou a seguinte estrutura patrimonial:
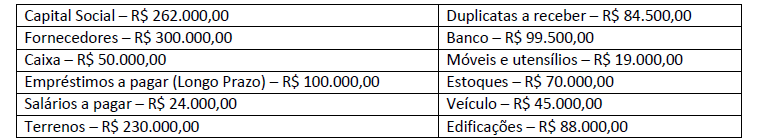
Imagem associada para resolução da questão

Com base nos dados anteriores, os valores de Ativo Circulante, Passivo Não Circulante e Patrimônio Líquido são, respectivamente:


A
R$ 686.000,00; R$ 100.000,00; e, R$ 262.000,00.

B
R$ 304.000,00; R$ 100.000,00; e, R$ 424.000,00.

C
R$ 304.000,00; R$ 100.000,00; e, R$ 262.000,00.

D
R$ 686.000,00; R$ 124.000,00; e, R$ 262.000,00.

O ágio por expectativa de rentabilidade futura ou fundo de comércio, por ocasião da compra de ativos de um investimento, deverá ser classificado no balanço patrimonial como:


A

Ativo intangível.


B

Ativo diferido.


C

Ativo Imobilizado.


D

Propriedade para investimentos.


E

Resultado de equivalência patrimonial.

Analise as seguintes afirmativas sobre elementos constituintes das demonstrações financeiras (contábeis) obrigatórias e assinale com V as verdadeiras e com F as falsas.

( ) A forma física é essencial para a existência de itens do ativo. Ao determinar a existência do ativo, o direito de propriedade não é essencial.

( ) Há uma forte associação entre incorrer em gastos e gerar ativos, mas ambas as atividades não são necessariamente indissociáveis.

( ) Uma exigibilidade é um dever ou responsabilidade de agir ou de desempenhar uma dada tarefa de certa maneira.

( ) Os itens que compõem o passivo não podem ser mensurados por meio do emprego de significativo grau de estimativa.

Assinale a sequência CORRETA.


A
V F V F

B
F V F V

C
V F F V

D
F V V F
Pede-se ao candidato ao Cargo de Técnico em Contabilidade que assinale a única alternativa que não apresenta uma conta do Patrimônio Líquido das sociedades por ações:

A
Ajustes de avaliação patrimonial.

B
Investimentos em coligadas.

C
Ações em tesouraria.

D
Prejuízos acumulados.
A empresa Exemplo Ltda. obtém um empréstimo bancário em uma instituição financeira, no valor de R$ 120.000,00, a ser pago em 120 parcelas de R$ 1.000,00. O primeiro pagamento será efetuado no prazo de 30 dias, e os demais seguirão nos meses seguintes. A empresa efetua o registro contábil da operação de empréstimo na data da operação. Qual o efeito do registro contábil na data da operação?

A
Diminui o Ativo.

B
Mantém inalterado o Ativo.

C
Altera o resultado do Exercício.

D
Mantém inalterado o Patrimônio Líquido da empresa.

O patrimônio líquido da Cia Dantas apresentava-se no final do exercício de 2017, antes da distribuição dos resultados da seguinte forma:
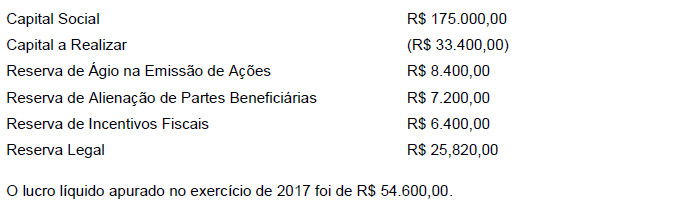
Imagem associada para resolução da questão

Considerando-se as informações acima, o valor mínimo a ser obrigatoriamente destinado à constituição da Reserva Legal, no encerramento do exercício de 2017 é de:


A
R$ 3.060,00

B
R$ 1.060,00

C
R$ 2.500,00

D
R$ 1.860,00

E
Não existe um valor mínimo a ser obrigatoriamente destinado à constituição da reserva legal.

Nos termos da estrutura conceitual para elaboração e divulgação de relatório contábil-financeiro, os elementos diretamente relacionados com a mensuração da posição patrimonial e financeira são os ativos, os passivos e o patrimônio líquido. Estes são definidos como segue:

I. Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade.

II. Passivo é uma obrigação presente da entidade, derivada de eventos passados, cuja liquidação se espera que resulte na saída de recursos da entidade capazes de gerar benefícios econômicos.

III. Patrimônio líquido é o interesse total nos ativos monetários da entidade depois de deduzidos todos os seus passivos e demais custos.

Estão CORRETAS as afirmativas:


A

I, II e III.


B

I e II, apenas.


C

I e III, apenas


D

II e III, apenas.

De acordo com Max Weber, a moderna organização racional da empresa capitalista foi viabilizada pela contabilidade racional. Esse pensamento foi corroborado, na ciência contábil, por Vicenzo Masi, que identificou como objeto da contabilidade


A

as contas.


B

a azienda.


C

os réditos.


D

o patrimônio.


E

o lucro.

   
Gerar simulado



