







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Ao final do exercício social de 2017 a empresa Energia Limpa S.A. apurou um lucro líquido no valor de $ 50.000,00. O estatuto social da empresa determina que 15% do lucro líquido seja destinado a dividendos. Dado que o Patrimônio Líquido da empresa Energia Limpa S.A. apresentava em 31/12/2016 os seguintes saldos: Capital Social no valor de $ 100.000 e Reserva Legal $ 20.000,00. Apesar de ter obtido lucro líquido no período, a situação financeira da empresa não corresponde ao montante, situação que foi exposta em Assembleia Geral Ordinária.
Assinale a alternativa correta em relação ao caso apresentado.
A empresa Central Elétrica Nuclear S.A. apresenta as contas que compõem o Patrimônio Líquido da companhia.
1. Ações em Tesouraria.
2. Capital Social.
3. Gastos com Emissão de Ações.
4. Reservas de Lucros.
5. Reservas de Capital.
Assinale a alternativa que apresenta de forma correta as contas de natureza devedora.
A tabela a seguir apresenta as participações societárias que a Cia. Investe em Tudo detém das empresas investidas, Cias. A, B e C, bem como o resultado líquido que cada uma destas empresas investidas apurou em 2017, em reais:
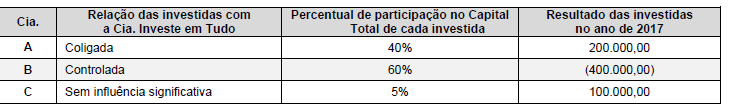
As Cias. A, B e C possuíam apenas ações ordinárias e não existiam resultados não realizados entre a Cia. Investe em Tudo e suas investidas. Com base nestas informações, o Resultado de Equivalência Patrimonial apurado pela Cia. Investe em Tudo, em 2017, foi, em reais,
Leia as afirmativas a seguir:
I. A Lei Complementar nº 101/2000 define dívida pública consolidada como o montante total, apurado em duplicidade, das obrigações financeiras do ente municipal.
II. A tramitação do processo orçamentário ocorre no exercício que antecede à sua execução.
III. Os bens e direitos tangíveis ou intangíveis podem compor o patrimônio de uma entidade, na perspectiva da contabilidade pública.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa II, apenas.
Estão corretas as afirmativas I e II, apenas.
Estão corretas as afirmativas II e III, apenas.
Todas as afirmativas estão corretas.
A alternativa que apresenta corretamente o conceito atribuído ao Patrimônio é a seguinte:
Conjunto de bens, direitos e obrigações.
Todos os direitos mais o patrimônio líquido.
Todos os direitos menos as obrigações.
Conjunto de bens e direitos.
Conjunto de bens, direitos e patrimônio líquido.
As contas que são obrigatoriamente encerradas no final do exercício e têm os respectivos saldos transferidos para a conta Lucros e Perdas classificam-se, pelo sistema patrimonial, como contas
de resultado ou transitórias.
permanentes ou patrimoniais.
patrimoniais ou transitórias.
representativas de bens, direitos e obrigações.
de controle ou patrimoniais.
Se determinada empresa realizar aumentos ou diminuições em seus elementos de ativo em decorrência de avaliações a preço de mercado, a contrapartida da operação deverá ser registrada como ajuste de avaliação patrimonial no patrimônio líquido.
Certo
Errado
Patrimônio é o conjunto de bens, direitos e obrigações vinculado a uma pessoa ou a uma entidade. Os bens passíveis de remoção sem danos, seja por força própria ou por força alheia, são considerados como:
Bens Imóveis.
Bens Móveis.
Bens Tangíveis.
Bens Intangíveis.
Analisando as alternativas abaixo que tratam das provisões, ativos e passivos contingentes, o Candidato ao Cargo de Contador deve assinalar a única alternativa correta:
Passivo contingente é um passivo de prazo ou valor incerto.
Provisão corresponde a uma obrigação possível resultante de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos que não estão totalmente sob o controle da entidade.
Ativos contingentes são ativos que surgem de eventos não planejados ou não esperados que não estejam totalmente sob o controle da entidade e que acarretam a possibilidade de um ingresso de recursos sob a forma de benefícios econômicos ou potencial prestação de serviços à entidade, como uma reivindicação por meio de processo judicial cujo resultado é incerto.
Provisões são decorrentes de bens ou serviços recebidos, mas que não tenham sido pagos, faturados ou formalmente acordados com o fornecedor, por exemplo, férias a pagar e décimo terceiro salário.



